di Alessandro Volpi
A lungo almeno una parte della riflessione economica si è nutrita della convinzione che la ricchezza aziendale fosse il risultato diretto del lavoro umano e che al crescere del valore di un’impresa corrisponda inevitabilmente un incremento delle persone da essa impiegate.
La cruda realtà dei mercati finanziari ha smentito questo paradigma dimostrando l’esistenza di una profonda e pericolosa scissione tra la forza lavoro e la produzione di valore.
Sulle schermate di Borsa, la capitalizzazione di mercato misura la ricchezza finanziaria attribuita dagli investitori a una società, rispondendo a logiche del tutto avulse dall’impatto occupazionale diretto, come emerge chiaramente dall’analisi dei colossi del listino milanese FTSE MIB, dove il divario tra il valore di Borsa e il numero di dipendenti assume dimensioni vertiginose e dimostra quantitativamente la frattura in atto.
Il caso più emblematico del listino italiano è rappresentato da Ferrari, la cui capitalizzazione di Borsa sfiora i 60 miliardi di euro a fronte di un organico di poco superiore ai 5.200 dipendenti, il che significa che in termini finanziari ogni singolo lavoratore “incarna” o sostiene una quota di valore aziendale pari ad oltre 11,5 milioni di euro.
All’estremo opposto si colloca Poste Italiane, che rappresenta il principale datore di lavoro privato del Paese con circa 118.000 lavoratori ma registra una capitalizzazione di mercato di circa 37 miliardi di euro, facendo scendere il valore di Borsa per singolo addetto a poco più di 313.000 euro, ovvero meno di un trentaseiesimo rispetto a Ferrari pur garantendo un assorbimento occupazionale immensamente superiore.
Un’analoga sproporzione si riscontra nei colossi del settore bancario ed energetico come UniCredit e Intesa Sanpaolo, che hanno superato i 110 miliardi di euro di valore azionario ciascuno pur contando rispettivamente circa 72.000 e 93.000 dipendenti (con un valore per lavoratore che oscilla tra 1,2 e 1,6 milioni di euro), o come Enel, che si attesta su 89 miliardi di capitale azionario con 61.000 addetti (circa 1,45 milioni di euro per lavoratore), fino a STMicroelectronics che con 50.000 dipendenti vale circa 45 miliardi di euro (900.000 euro a testa).
Questa drammatica sproporzione, che peraltro genera una sproposita creazione di valore per ogni singolo occupato, non è casuale ma rivela la pericolosa scissione strutturale tra chi produce fisicamente beni e servizi e i meccanismi con cui la finanza estrae e riconosce il valore.
Nelle metriche degli analisti di mercato, infatti, l’aumento dei ricavi nei settori ad alto margine o a forte contenuto tecnologico e di brand avviene in modo altamente scalabile senza richiedere nuova manodopera, mentre nei settori tradizionali l’automazione e la digitalizzazione permettono di gestire volumi crescenti di beni o servizi riducendo costantemente la quantità di lavoro necessaria.
In questo contesto, il lavoro umano cessa di essere considerato un fattore primario di creazione della ricchezza e viene trattato dai mercati alla stregua di una voce di costo fisso da contenere o tagliare, con la conseguenza che piani industriali basati su riduzioni d’organico, chiusure di filiali o esternalizzazioni vengono frequentemente premiati dalla Borsa con un rialzo immediato dei titoli azionari.
A drammatizzare ulteriormente questa frattura interviene il ruolo sistematico delle operazioni di buyback, ovvero il riacquisto e l’annullamento di azioni proprie da parte delle società, un meccanismo attraverso il quale le grandi aziende e i gruppi bancari drenano decine di miliardi di euro di liquidità anziché destinarli a investimenti produttivi, ricerca e sviluppo o nuove assunzioni.
Poiché il buyback riduce il numero complessivo di azioni in circolazione, esso determina un aumento matematico dell’Utile per Azione anche a parità di fatturato e di occupati, spingendo artificialmente verso l’alto il valore del titolo in Borsa e garantendo ai vertici aziendali il raggiungimento dei parametri legati alle stock option.
Tramite il buyback si compie così il definitivo cortocircuito dell’economia finanziaria, che ricompensa il capitale concentrato e autorigenerante sottraendo risorse vitali all’economia reale e trasformando la crescita della ricchezza azionaria in un indicatore del tutto scollegato dalla tenuta occupazionale e dal benessere sociale del Paese.
La finanza non vuole sottopagare il lavoro, lo vuole proprio eliminare.
Fonte

Visualizzazione post con etichetta Buyback. Mostra tutti i post
Visualizzazione post con etichetta Buyback. Mostra tutti i post
06/10/2026
La finanza elimina il lavoro


10/08/2019
“L’economia di carta” dietro il declino dell’Occidente wasp
Se si vuol provare a capire le ragioni del declino del capitalismo occidentale forse è utile guardare ad alcune “pratiche” di business che possono risultare rivelatrici.
L’articolo de IlSole24Ore che qui di seguito vi proponiamo dà conto di una di queste pratiche che, anche ad un primo sguardo, risultano economicamente malate: “le società quotate americane spenderanno più soldi per riacquistare azioni proprie che per rilanciare il business attraverso gli investimenti”.
Di fatto, le aziende più grandi degli Stati Uniti sono rigonfie di soldi, non sanno come usarli in modo produttivo di beni vendibili sul mercato e quindi li impiegano per... comprare se stesse (quote azionarie).
Bisogna in primo luogo sapere come hanno fatto quei soldi, e poi quali sono gli effetti immediati (le ragioni) di scelte così “illogiche”.
Da molti anni a questa parte, negli Usa e in tutto l’occidente, sono state varate politiche fiscali di favore per le aziende, sia per supplire spesso a profitti calanti, o anche semplicemente per “premiare” politicamente le imprese, aumentando la diseguaglianze, gonfiando il lato positivo dei bilanci aziendali.
Come spiega lo stesso Andrea Franceschi, per esempio, “gli sgravi fiscali voluti dall’amministrazione Trump” hanno “lasciato nelle casse delle aziende un discreto ammontare di risorse extra”. Non vedendo necessità di investire questo extra in nuove attività produttive (a proposito di quanti ancora ci vorrebbero convince che “solo le imprese possono creare lavoro”), hanno preferito il buyback di azioni proprie.
La ragione è semplice: “il mercato” premia le aziende sulla base delle relazioni di bilancio con scadenza trimestrale. Nessun programma di investimento può restituire ricavi apprezzabili in un tempo così breve (tra progettazione, produzione, commercializzazione, vendita e ritorno degli incassi). Molto più semplice, dunque, comprare azioni proprie e tenere così artificiosamente alto il valore delle azioni stesse.
Il “piccolo” problema è che in questo modo l’attività core delle imprese passa in secondo piano. Le spese per ricerca e sviluppo vengono riguardate come costi dal ritorno problematico, o comunque troppo in là nel tempo. I grandi progetti idem. L’innovazione, insomma, diventa più lenta. Si perdono posizioni sui mercati, il distacco dalle imprese emergenti si riduce fino ad essere annullato (o superato, come nel caso di Huawei e Xiaomi).
In poche parole, l’economia “di carta” (o peggio ancora di righe di codice informatico) prende il sopravvento sulla produzione reale. Wall Street macina record e il paese reale deve “mostrare i muscoli” per esportare un po’ di soia o maiali in più (alla faccia della “superpotenza”...), oppure vietare l’acquisto di prodotti tecnologici migliori dei propri. La speculazione finanziaria diventa dominante, ossessionata dai tempi stretti delle “trimestrali di cassa”, miope e conservatrice.
Cosa simile, del resto, fanno le imprese italiane. Ergo, la logica è identica, anche se i comportamenti pratici sono differenti (anche perché di imprese italiane quotate in borsa ce ne sono davvero una manciata...). Sono attori economici che hanno dismesso la logica “imprenditoriale” per assumere quella di grassatori di provincia, che chiedono sempre più soldi allo Stato in nome di astratte regole liberiste e poi accantonano quei liquidi, alla Paperon de’ Paperoni. Per farci un tuffo dentro...
E, in regime capitalistico, questo non te lo puoi permettere. Neanche se sei wasp (white, anglo-saxon, protestant) con qualche nostalgia suprematista...
Andrea Franceschi
La corsa ai buyback. Riacquisti di azioni proprie ai massimi storici alla Borsa americana, ma l’effetto collaterale è il debito. Gli investitori ora chiedono di ridurre la leva finanziaria.

Per il secondo anno consecutivo le società quotate americane spenderanno più soldi per riacquistare azioni proprie che per rilanciare il business attraverso gli investimenti. E per quest’anno la cifra che le società quotate Usa metteranno sul piatto alla voce “buyback” promette di essere la più alta di tutti i tempi: 823 miliardi di dollari secondo le stime di Bank of America Merrill Lynch. Altre case d’affari, come Goldman Sachs, stimano numeri superiori: 940 miliardi di dollari per una crescita del 13% rispetto all’anno scorso.
Il rapporto invertito
Negli ultimi 2 anni – calcola BofA – per ogni 100 dollari di investimenti Wall Street ne ha spesi 114 in buyback. Nei precedenti 19 anni il rapporto era 60 buyback su 100 di investimenti. In un contesto in cui gli investitori restano poco propensi a investire nel mercato azionario (da inizio anno i fondi equity hanno registrato 152 miliardi di riscatti netti) sono le stesse aziende a investire in azioni proprie.
La pratica è collaudata: acquistando azioni proprie si riduce il capitale circolante e il valore dei titoli, per forza di cose, tende ad aumentare. Così come aumenta l’utile per azione dell’azienda. E tutti sono contenti: sia gli azionisti, che vedono salire il valore del loro portafoglio, sia i top manager i cui bonus spesso scattano quando il titolo o l’utile per azione superano determinate soglie.
L’impatto sul debito
Il gioco ha funzionato a lungo, ma non sempre la pratica è stata esente da effetti collaterali. Quello più evidente è il peggioramento dei bilanci delle società quotate americane. Per destinare sempre più risorse al riacquisto di azioni proprie è necessario disporre di adeguati flussi di cassa. Altrimenti i soldi bisogna chiederli in prestito.
Ed è questo che molte aziende americane hanno fatto nel recente passato approfittando delle condizioni di finanziamento estremamente favorevoli garantite dalla Federal Reserve.
Dal 2008 al 2018 – calcola S&P Global – il debito delle società non finanziarie è cresciuto del 41% e oggi si attesta oltre quota 14mila dollari.
Ovviamente ci sono anche altre motivazioni dietro l’aumento dell’indebitamento di Wall Street ma visti i numeri (si stimano oltre 5.000 miliardi di dollari impiegati per riacquistare azioni proprie solo a Wall Street) è presumibile che i buyback siano stati una concausa importante.
Jp Morgan ha calcolato che, alla fine del 2018, circa il 14% dei buyback effettuati dalle società quotate Usa fosse finanziato a debito. Nel recente passato è capitato anche che più del 30% delle operazioni di riacquisto di azioni proprie fosse fatto tramite il canale del debito.
Indebitarsi per riacquistare azioni proprie è un’operazione assolutamente legittima, ma è opportuno appesantire il bilancio aziendale con nuovo debito al solo scopo di sostenere le quotazioni del titoli?
I casi di Apple e Harley Davidson
Ogni azienda è una storia a sé. Ci sono casi virtuosi come quello di Apple che in 10 anni ha potuto riacquistare qualcosa come 321 miliardi di dollari di azioni proprie senza che ciò potesse compromettere in alcun modo la sua posizione finanziaria che resta solidissima (l’azienda ha risorse liquide per 245 miliardi di dollari).
Ce ne sono altri meno virtuosi. Come Harley Davidson. Dal 2015 ad oggi la nota casa motociclistica ha speso quasi 3 miliardi per riacquistare azioni proprie. Una scelta che, non solo, non ha impedito il tracollo del titolo (-45% nell’ultimo quinquennio), ma ha anche contribuito ad appesantire la posizione debitoria dell’azienda: nel 2015 il debito netto valeva 4,7 volte l’Ebitda, oggi 7,4 volte. Sarebbe andata diversamente se quei tre miliardi fossero stati utilizzati diversamente? Ad esempio per rilanciare gli investimenti o per ridurre il debito?
Non è dato saperlo eppure da tempo gli investitori stanno esattamente chiedendo questo alle aziende: meno buyback e dividendi e più attenzione al debito e agli investimenti.
Il mercato chiede più prudenza
Il 38% degli investitori che hanno partecipato all’ultimo sondaggio di BofA Merrill Lynch si è detto convinto che le aziende stiano remunerando troppo i loro azionisti. Sia attraverso i dividendi sia con i buyback.
Un paradosso perché se le aziende erogano dividendi o ricomprano azioni proprie lo fanno per accontentare i loro azionisti. Ma ora siamo in una situazione curiosa in cui gli stessi azionisti sono meno interessati a incassare dividendi o a chiedere buyback e più al risanamento dei bilanci e alle prospettive di lungo termine. Ben il 43% dei gestori che hanno partecipato all’ultimo sondaggio BofA ad esempio vorrebbe che le aziende utilizzassero le risorse a loro disposizione per ridurre la “leva finanziaria”, cioè il rapporto tra debito e utili, che viene considerata eccessivamente alta da ben il 48% degli intervistati (un record). Il 37% dei gestori vorrebbe che le società aumentassero gli investimenti mentre solo il 10% degli intervistati oggi chiede una maggior remunerazione degli azionisti attraverso dividendi e riacquisto di azioni proprie.
Le prospettive
I buyback sono in crescita, ma è una crescita più contenuta rispetto a quella registrata nel 2018 quando i buyback sono aumentati del 54 per cento. La differenza, rispetto a un anno fa, è che si è esaurito l’effetto degli sgravi fiscali voluti dall’amministrazione Trump che avevano lasciato nelle casse delle aziende un discreto ammontare di risorse extra.
D’altro canto la prospettiva di una politica monetaria sempre più espansiva da parte della Fed dovrebbe favorire il calo del costo del debito e incentivare la pratica dei “buyback” a leva. Altro fattore chiave sono i prezzi dei titoli. Nonostante la recente correzione le valutazioni di Wall Street restano elevate e ciò in prospettiva dovrebbe disincentivare il riacquisto di azioni proprie.
Fonte
L’articolo de IlSole24Ore che qui di seguito vi proponiamo dà conto di una di queste pratiche che, anche ad un primo sguardo, risultano economicamente malate: “le società quotate americane spenderanno più soldi per riacquistare azioni proprie che per rilanciare il business attraverso gli investimenti”.
Di fatto, le aziende più grandi degli Stati Uniti sono rigonfie di soldi, non sanno come usarli in modo produttivo di beni vendibili sul mercato e quindi li impiegano per... comprare se stesse (quote azionarie).
Bisogna in primo luogo sapere come hanno fatto quei soldi, e poi quali sono gli effetti immediati (le ragioni) di scelte così “illogiche”.
Da molti anni a questa parte, negli Usa e in tutto l’occidente, sono state varate politiche fiscali di favore per le aziende, sia per supplire spesso a profitti calanti, o anche semplicemente per “premiare” politicamente le imprese, aumentando la diseguaglianze, gonfiando il lato positivo dei bilanci aziendali.
Come spiega lo stesso Andrea Franceschi, per esempio, “gli sgravi fiscali voluti dall’amministrazione Trump” hanno “lasciato nelle casse delle aziende un discreto ammontare di risorse extra”. Non vedendo necessità di investire questo extra in nuove attività produttive (a proposito di quanti ancora ci vorrebbero convince che “solo le imprese possono creare lavoro”), hanno preferito il buyback di azioni proprie.
La ragione è semplice: “il mercato” premia le aziende sulla base delle relazioni di bilancio con scadenza trimestrale. Nessun programma di investimento può restituire ricavi apprezzabili in un tempo così breve (tra progettazione, produzione, commercializzazione, vendita e ritorno degli incassi). Molto più semplice, dunque, comprare azioni proprie e tenere così artificiosamente alto il valore delle azioni stesse.
Il “piccolo” problema è che in questo modo l’attività core delle imprese passa in secondo piano. Le spese per ricerca e sviluppo vengono riguardate come costi dal ritorno problematico, o comunque troppo in là nel tempo. I grandi progetti idem. L’innovazione, insomma, diventa più lenta. Si perdono posizioni sui mercati, il distacco dalle imprese emergenti si riduce fino ad essere annullato (o superato, come nel caso di Huawei e Xiaomi).
In poche parole, l’economia “di carta” (o peggio ancora di righe di codice informatico) prende il sopravvento sulla produzione reale. Wall Street macina record e il paese reale deve “mostrare i muscoli” per esportare un po’ di soia o maiali in più (alla faccia della “superpotenza”...), oppure vietare l’acquisto di prodotti tecnologici migliori dei propri. La speculazione finanziaria diventa dominante, ossessionata dai tempi stretti delle “trimestrali di cassa”, miope e conservatrice.
Cosa simile, del resto, fanno le imprese italiane. Ergo, la logica è identica, anche se i comportamenti pratici sono differenti (anche perché di imprese italiane quotate in borsa ce ne sono davvero una manciata...). Sono attori economici che hanno dismesso la logica “imprenditoriale” per assumere quella di grassatori di provincia, che chiedono sempre più soldi allo Stato in nome di astratte regole liberiste e poi accantonano quei liquidi, alla Paperon de’ Paperoni. Per farci un tuffo dentro...
E, in regime capitalistico, questo non te lo puoi permettere. Neanche se sei wasp (white, anglo-saxon, protestant) con qualche nostalgia suprematista...
*****
I big di Wall Street ricomprano azioni e investono di meno
Andrea Franceschi
La corsa ai buyback. Riacquisti di azioni proprie ai massimi storici alla Borsa americana, ma l’effetto collaterale è il debito. Gli investitori ora chiedono di ridurre la leva finanziaria.
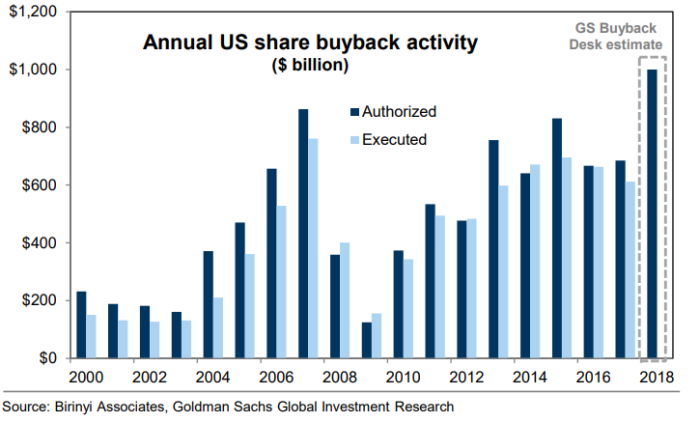
Per il secondo anno consecutivo le società quotate americane spenderanno più soldi per riacquistare azioni proprie che per rilanciare il business attraverso gli investimenti. E per quest’anno la cifra che le società quotate Usa metteranno sul piatto alla voce “buyback” promette di essere la più alta di tutti i tempi: 823 miliardi di dollari secondo le stime di Bank of America Merrill Lynch. Altre case d’affari, come Goldman Sachs, stimano numeri superiori: 940 miliardi di dollari per una crescita del 13% rispetto all’anno scorso.
Il rapporto invertito
Negli ultimi 2 anni – calcola BofA – per ogni 100 dollari di investimenti Wall Street ne ha spesi 114 in buyback. Nei precedenti 19 anni il rapporto era 60 buyback su 100 di investimenti. In un contesto in cui gli investitori restano poco propensi a investire nel mercato azionario (da inizio anno i fondi equity hanno registrato 152 miliardi di riscatti netti) sono le stesse aziende a investire in azioni proprie.
La pratica è collaudata: acquistando azioni proprie si riduce il capitale circolante e il valore dei titoli, per forza di cose, tende ad aumentare. Così come aumenta l’utile per azione dell’azienda. E tutti sono contenti: sia gli azionisti, che vedono salire il valore del loro portafoglio, sia i top manager i cui bonus spesso scattano quando il titolo o l’utile per azione superano determinate soglie.
L’impatto sul debito
Il gioco ha funzionato a lungo, ma non sempre la pratica è stata esente da effetti collaterali. Quello più evidente è il peggioramento dei bilanci delle società quotate americane. Per destinare sempre più risorse al riacquisto di azioni proprie è necessario disporre di adeguati flussi di cassa. Altrimenti i soldi bisogna chiederli in prestito.
Ed è questo che molte aziende americane hanno fatto nel recente passato approfittando delle condizioni di finanziamento estremamente favorevoli garantite dalla Federal Reserve.
Dal 2008 al 2018 – calcola S&P Global – il debito delle società non finanziarie è cresciuto del 41% e oggi si attesta oltre quota 14mila dollari.
Ovviamente ci sono anche altre motivazioni dietro l’aumento dell’indebitamento di Wall Street ma visti i numeri (si stimano oltre 5.000 miliardi di dollari impiegati per riacquistare azioni proprie solo a Wall Street) è presumibile che i buyback siano stati una concausa importante.
Jp Morgan ha calcolato che, alla fine del 2018, circa il 14% dei buyback effettuati dalle società quotate Usa fosse finanziato a debito. Nel recente passato è capitato anche che più del 30% delle operazioni di riacquisto di azioni proprie fosse fatto tramite il canale del debito.
Indebitarsi per riacquistare azioni proprie è un’operazione assolutamente legittima, ma è opportuno appesantire il bilancio aziendale con nuovo debito al solo scopo di sostenere le quotazioni del titoli?
I casi di Apple e Harley Davidson
Ogni azienda è una storia a sé. Ci sono casi virtuosi come quello di Apple che in 10 anni ha potuto riacquistare qualcosa come 321 miliardi di dollari di azioni proprie senza che ciò potesse compromettere in alcun modo la sua posizione finanziaria che resta solidissima (l’azienda ha risorse liquide per 245 miliardi di dollari).
Ce ne sono altri meno virtuosi. Come Harley Davidson. Dal 2015 ad oggi la nota casa motociclistica ha speso quasi 3 miliardi per riacquistare azioni proprie. Una scelta che, non solo, non ha impedito il tracollo del titolo (-45% nell’ultimo quinquennio), ma ha anche contribuito ad appesantire la posizione debitoria dell’azienda: nel 2015 il debito netto valeva 4,7 volte l’Ebitda, oggi 7,4 volte. Sarebbe andata diversamente se quei tre miliardi fossero stati utilizzati diversamente? Ad esempio per rilanciare gli investimenti o per ridurre il debito?
Non è dato saperlo eppure da tempo gli investitori stanno esattamente chiedendo questo alle aziende: meno buyback e dividendi e più attenzione al debito e agli investimenti.
Il mercato chiede più prudenza
Il 38% degli investitori che hanno partecipato all’ultimo sondaggio di BofA Merrill Lynch si è detto convinto che le aziende stiano remunerando troppo i loro azionisti. Sia attraverso i dividendi sia con i buyback.
Un paradosso perché se le aziende erogano dividendi o ricomprano azioni proprie lo fanno per accontentare i loro azionisti. Ma ora siamo in una situazione curiosa in cui gli stessi azionisti sono meno interessati a incassare dividendi o a chiedere buyback e più al risanamento dei bilanci e alle prospettive di lungo termine. Ben il 43% dei gestori che hanno partecipato all’ultimo sondaggio BofA ad esempio vorrebbe che le aziende utilizzassero le risorse a loro disposizione per ridurre la “leva finanziaria”, cioè il rapporto tra debito e utili, che viene considerata eccessivamente alta da ben il 48% degli intervistati (un record). Il 37% dei gestori vorrebbe che le società aumentassero gli investimenti mentre solo il 10% degli intervistati oggi chiede una maggior remunerazione degli azionisti attraverso dividendi e riacquisto di azioni proprie.
Le prospettive
I buyback sono in crescita, ma è una crescita più contenuta rispetto a quella registrata nel 2018 quando i buyback sono aumentati del 54 per cento. La differenza, rispetto a un anno fa, è che si è esaurito l’effetto degli sgravi fiscali voluti dall’amministrazione Trump che avevano lasciato nelle casse delle aziende un discreto ammontare di risorse extra.
D’altro canto la prospettiva di una politica monetaria sempre più espansiva da parte della Fed dovrebbe favorire il calo del costo del debito e incentivare la pratica dei “buyback” a leva. Altro fattore chiave sono i prezzi dei titoli. Nonostante la recente correzione le valutazioni di Wall Street restano elevate e ciò in prospettiva dovrebbe disincentivare il riacquisto di azioni proprie.
Fonte
06/05/2015
La bolla si gonfia, il "botto" s'avvicina

Viene infatti illustrato il meccanismo che ha consentito a Wall Street di restare sui livelli massimi degli ultimi anni, anzi di salire ancora un po', anche dopo la chiusura del lungo periodo di quantitative easing da parte delle Fderal Reserve, la banca centrale Usa. Un giochino semplice, in fondo, consistente nel riacquisto – e successiva eliminazione – di azioni parte delle stesse aziende che le hanno emesse.
Un giochino che crea scarsità di azioni, ne fa levitare il prezzo e garantisce quindi “premi di produzione” da favola per i consigli di amministrazione.
Il problema sistemico è che si tratta di un giochino costoso: le aziende che lo praticano devono spendere cifre rilevanti, a volte addirittura indebitandosi, per non produrre assolutamente nulla. Solo un effetto prezzo necessariamente temporaneo.
Giustamente Marro, appoggiandosi sull'analisi di Roberto Fugnoli di Kairos (ne abbiamo pubblicato anche noi delle analisi, a volte), sottolinea come chi fa questo giochino di fatto stia confessando di non aver più molto da vendere sul mercato (e consideriamo che si sta parlando di leader assoluti del mercato mondiale come Apple!). Ed anche il fatto che prima o poi, ma senza alcun dubbio, questo gioco finirà travolgendo sia le aziende coinvolte che tutti quanti vivono di mercato. Compresi i lavoratori dipendenti, le popolazioni nel loro complesso, ecc.
Naturalmente, questo è un segnale inequivocabile di crisi sistemica – vuole dire pressappoco “decisiva”, se non definitiva – del capitalismo attuale. Perché il profitto si trae con sempre minore margine dalle attività produttive e sempre di più viene sostituito con i "rendimenti" garantiti dall'ingegneria finanziaria più sofisticata. Purtroppo, le prime ha senso “fisico” (indipendentemente dalla fisicità delle singole merci), mentre la seconda è matematica pura. Che, com'è noto, “non si mangia” (non si guida, non si indossa, ecc.), quindi è altamente "volatile". Un soufflé.
Cosa dobbiamo dunque attenderci? Non certo “la ripresa” (sta per chiudersi l'ottavo anno di crisi e sta per iniziare il nono; ogni trimestre rinviano “la luce in fondo al tunnel” alla fine dell'anno in corso...). Ma il “botto”. E più gonfiano la bolla, più sarà grande.
Non è l'unica anomalia che sta salendo dalle viscere dei mercati globali (basta guardare la “dissociazione” del Fmi dal resto della Troika sulla vicenda greca), ma possiede molte delle caratteristiche tipiche dei “casus belli”. Proprio come lo “schema Ponzi” del 1929 o i mutui subprime del 2007.
*****
La nuova droga di Wall Street si chiama buyback. Ecco come funziona «e perché rischia di farci male»
Enrico Marro
La nuova droga finanziaria che va di moda a Wall Street si chiama buyback. Roba potente, in cui si scivola quando ci si cerca di disintossicare dai vecchi stupefacenti, come l'ormai archiviato Quantitative Easing della Federal Reserve.
Ma che cosa sono i buyback?
Sono semplicemente il riacquisto delle proprie azioni da parte della società che le ha emesse. E visto che una compagnia non può essere azionista di se stessa, i titoli riacquistati vengono assorbiti e quindi cancellati. Il valore delle azioni circolanti finisce così per incrementarsi: essendocene meno sul mercato, ciascuna dà il diritto al possesso di un pezzo più grande dell'azienda. Compro le mie azioni e così facendo le faccio salire, assieme ai dividendi e – guarda caso – ai bonus dei top manager. Un giochetto sempre più di moda, come mostrano i dati degli ultimi anni. Vediamoli.
E' un giochetto sempre più di moda, nell'era dei tassi a zero: mi indebito spendendo poco o nulla e guadagno perché le azioni della mia società salgono. C'è anche questo dietro all'impressionante rally di Wall Street degli ultimi anni, come dimostra l'indicatore che misura le “dosi” di questa inebriante droga. Lo S&P500 Buyback Index segue i 100 titoli più attivi sul fronte riacquisti: se osserviamo il grafico di questo indice (vedi l'immagine qui sopra) vediamo che dal 2012 inizia a impennarsi per arrivare a raddoppiare in appena tre anni. E se sovrapponiamo il “Buyback Index” all'indice S&P500 vero e proprio, vediamo che il primo batte regolarmente il secondo in 17 degli ultimi 20 anni, con una progressione incredibile negli ultimi tre anni. Tanto che ora sono spuntati anche ETF proprio su quest'indice (in Europa il primo è quello lanciato da Amundi pochi giorni fa), per investire sul boom dei riacquisti. Che piace a tutti, a partire dalla società più grande del mondo, quella con una Mela come simbolo. La campionessa del buyback.
Tra i campioni del giochetto del buyback c'è Apple, il cui programma di riacquisto di azioni proprie ha toccato quota 140 miliardi di dollari. C'è anche questa magia dietro al volo delle azioni della Mela (+40% nel 2014). Ma il fenomeno è diffuso in società di ogni ordine e grado: Bloomberg l'anno scorso calcolava che le 500 maggiori società di Wall Street hanno investito nei buyback circa mille miliardi di dollari, pari al 95% dei loro profitti. Secondo Morgan Stanley dal 2012 più del 50% della crescita degli utili per azione si deve ai buyback: senza i riacquisti, gli utili per azione dello S&P 500 sarebbero aumentati di appena il 3,3% annualizzato. In un mondo di bassa crescita e ritorni fiacchi, la droga dei buyback sembra l'unica strada per remunerare gli azionisti. Per continuare a sognare, insomma. Ma il sogno potrebbe presto trasformarsi in incubo. Vediamo perché.
I buyback sono una droga piacevole e remunerativa, già nota durante le bolle del 2000 e del 2007, ma alla lunga pericolosa. Per tante ragioni, come spiega tra gli altri Alessandro Fugnoli, strategist di Kairos. Primo: sono il modo meno produttivo di investire i profitti aziendali. «Le società ammettono, usando il cash per acquistare azioni proprie, di non avere molte idee per un uso produttivo della liquidità o, peggio ancora, di non avere fiducia nel futuro del loro settore», spiega Fugnoli. Secondo: alla prossima crisi ci troveremo con un mercato azionario «che cadrà da un livello gonfiato dai buyback e con società con uno stato patrimoniale meno solido di quello che avrebbero avuto restando ferme», sottolinea lo strategist di Kairos. E quelle che lo stesso Warren Buffett definisce quotazioni “gonfiate” potrebbero esplodere all'improvviso, precipitando. Senza contare il debito. Il gioco del buyback prevede infatti che si prendano soldi in prestito a tassi infimi. Così, come ha ricordato ieri il Wall Street Journal, in marzo il margin debt della Borsa di New York ha superato di slancio quota 476 miliardi, il livello più alto degli ultimi cinquant'anni. Tutto bello? Sì, finché la musica continua. Ma quando improvvisamente si fermerà, nel fuggi fuggi generale la liquidità sul mercato secondario rischia di prosciugarsi tutta d'un colpo. E allora sì che ne vedremo delle belle.
Fonte
Iscriviti a:
Post (Atom)