di Alessandro Volpi
Il pacchetto di interventi fiscali a carico del comparto bancario e finanziario è uno dei punti centrali, in termini di coperture, della manovra di bilancio, senza il quale sarebbe davvero difficile tenerla in piedi.
Si tratta di un’operazione complessa, articolata tra misure di liquidità temporanee e inasprimenti d’imposta a carattere strutturale. Nel dettaglio, la misura è stata concepita dal Governo Meloni per “chiedere un contributo finanziario” al settore creditizio, evitando al contempo uno specifico prelievo forzoso sugli extra-profitti in favore di un’architettura che combina il differimento delle deduzioni con la revisione delle aliquote ordinarie.
Sulle entrate complessive previste per circa cinque miliardi di euro dal mondo finanziario all’interno del Documento programmatico di bilancio, la parte del leone è rappresentata dalla rinuncia temporanea all’utilizzo dei crediti fiscali e dal blocco delle deduzioni sulle imposte anticipate (Deferred tax assets, Dta) e sulle svalutazioni dei crediti, misura di cassa pura che pesa per circa il 70% dell’incasso complessivo, pari a 3,5 miliardi di euro. Dunque, ancora una volta, il vero asse portante dell’entrate a copertura della Legge è costituito dall’accettazione, da parte delle grandi banche, della rinuncia a beneficiare dei propri crediti fiscali, questa volta però, a differenza di quanto avvenuto nel 2026, senza un accordo con l’Associazione bancaria italiana (Abi).
Per questa parte Giorgia Meloni conta sulla scelta dei grandi banchieri di non aggredire il governo di centrodestra in vista delle prossime elezioni. In pratica, una richiesta molto politica di sostegno. Per quanto concerne la componente di prelievo fiscale vero e proprio, l’aumento dell’aliquota Ires al 30% –attuato tramite l’innalzamento dell’addizionale specifica riservata alle banche e agli enti finanziari fino al 6% complessivo sul valore base del 24% – contribuisce invece in maniera strutturale e permanente incidendo direttamente sugli utili prima delle imposte, coprendo una quota stimabile attorno al 20% delle maggiori entrate attese dal comparto, corrispondente a circa un miliardo di euro.
A completare l’architettura delle entrate vi è poi la riduzione delle deduzioni ai fini Irap e la contestuale rimodulazione del tributo regionale sulle attività produttive, unito ad altri ritocchi contigui come l’adeguamento delle aliquote sulle transazioni finanziarie (Tobin tax), interventi che pesano unitamente per il restante 10% del totale, pari a circa 500 milioni di euro. Inquadrando l’operazione nel bilancio dello Stato, i cinque miliardi assicurati dal settore bancario assumono un rilievo determinante, arrivando a garantire oltre il 48% delle coperture dirette del valore complessivo della Legge di Bilancio.
Da un simile punto di vista la presidente del Consiglio abbina le esigenze stringenti di copertura alla volontà di intercettare il malessere diffuso nei confronti degli alti dividendi bancari a fronte di un sistema di erogazione del credito molto faticoso e costoso. In estrema sintesi siamo di fronte a un obbligato esercizio di equilibrismo che mette però alle strette il “campo largo” che non ha ancora formato una propria, chiara proposta fiscale.
Una considerazione a parte merita l’origine dei crediti fiscali delle banche; le imposte anticipate (Dta) sono state introdotte e normate in modo organico nel 2011 con il decreto legge 225/2010 (decreto milleproroghe) coordinato con il decreto legge 83/2015.
Nascono infatti dal disallineamento tra i criteri contabili e fiscali, trasformando le perdite pregresse e le svalutazioni sui crediti non performanti accumulate dagli istituti in veri e propri crediti d’imposta convertibili, nati originariamente per mettere in sicurezza i bilanci bancari e incentivare le aggregazioni e mantenuti in vita anche quando i bilanci bancari sono diventati assai più floridi. Tuttavia, il prolungato utilizzo da parte del Governo Meloni di questo meccanismo come riserva di liquidità per lo Stato comporta un costo differito rilevante: congelando l’uso delle Dta per incassare immediatamente, la misura non cancella il debito fiscale dello Stato verso le banche ma si limita a rinviarlo nel tempo.
Questo anticipo, già ampiamente sfruttato dall’esecutivo, peserà pesantemente sui bilanci pubblici futuri, trasformandosi in una perdita d’imposta e in minori entrate fiscali strutturali a partire dal triennio successivo, quando le banche torneranno a scomputare i crediti accumulati riducendo drasticamente il gettito Ires/Irap futuro.
È bene specificare, in chiusura, che, per quanto riguarda l’impatto sul capitale e sulla remunerazione degli azionisti, l’insieme di queste misure produce una contrazione diretta ma contenuta della profittabilità degli istituti di credito: l’aumento dell’aliquota Ires riduce la massa utile netta, mentre il congelamento delle Dta impatta sulla cassa e sull’assorbimento di capitale di vigilanza (Cet1). L’effetto combinato di queste disposizioni si riflette in una riduzione stimata dei dividendi bancari distribuiti nell’ordine del 3-5%, una flessione che penalizza i rendimenti degli azionisti senza tuttavia intaccare in modo critico la solidità patrimoniale complessiva del sistema bancario.
Fonte

01/11/2026
A proposito dell’aumento dell’aliquota Ires al 30% per le banche nella Legge di Bilancio


06/02/2026
Migliaia di sconosciuti dal fisco, le tasse le pagano solo salari e pensioni
A disegnare il quadro è stato il direttore dell’Agenzia delle Entrate, Vincenzo Carbone nel corso del suo intervento a Telefisco 2026, dove si è concentrato sul fenomeno dell’evasione fiscale e sui risultati raggiunti nel corso del 2025.
Tra le modalità dell’evasione fiscale spicca quella dell’Iva portata in detrazione in una quota superiore a quella che emerge dalle fatture. Poi ci sono i ricavi risultanti da fatture e corrispettivi superiori al volume d’affari dichiarato, dunque stiamo parlando del mondo delle imprese, quelle che vivono in permanente modalità chiagne e fotte.
L’Agenzia delle Entrate ha analizzato oltre 17 milioni di posizioni controllate e poi ne ha selezionate alcune da sottoporre a una verifica più approfondita. Questo lavoro ha portato a scoprire l’anno scorso oltre 200 mila evasori totali, fra persone fisiche e imprese.
Secondo il direttore dell’Agenzia il 57% di questi evasori totali (circa 116mila persone) ha ritenuto di non presentare proprio la dichiarazione pur avendo redditi da dichiarare. L’altro 43% (circa 86mila soggetti) risultavano invece del tutto sconosciuti al fisco, nel senso che svolgevano le loro attività completamente in nero.
Stando agli ultimi dati resi noti da Bankitalia, negli ultimi anni si è registrata una riduzione dell’evasione fiscale, sia in valore assoluto sia in termini percentuali. Essa era intorno ai 100 miliardi nel 2017 e ha subito una contrazione nell’ordine di 25 miliardi. Anche in termini relativi, la propensione all’evasione è scesa di quasi 6 punti percentuali. Il calo è dovuto sia al rafforzamento dei controlli sia all’impulso delle innovazioni digitali come la fatturazione elettronica.
Il 58% dei mancati adempimenti fiscali si concentra tra Centro e Sud Italia, per un valore di circa 739 miliardi di euro dal 2000 al 2024, in termini assoluti è la Lombardia a presentare la maggiore quota di imposte non riscosse a causa della presenza di numerose imprese.
I dati dimostrano infatti che la maggior parte delle somme non riscosse dallo Stato è ascrivibile alle società di capitali, alle Spa, Srl, ai consorzi e cooperative, responsabili di oltre il 64% del totale dell’arretrato fiscale, con circa 822 miliardi di euro non versati dal 2000 a inizio 2025.
Seguono poi le persone fisiche senza attività economica (23,5%) e le categorie di piccoli imprenditori e lavoratori autonomi (12,2%)
L’evasione fiscale più frequente è riconducibile a pratiche come la falsa dichiarazione dei redditi, l’omessa fatturazione, il trasferimento fittizio di residenza all’estero, e il ricorso ai crediti d’imposta inesistenti.
C’è poi il fenomeno della cosiddetta “evasione con consenso”, ossia l’accordo implicito tra fornitore e cliente per non emettere fattura o scontrino, che è presente soprattutto nel tessuto delle piccole attività professionali e commerciali.
Tra le tasse più evase spicca certamente l’Irpef dei lavoratori autonomi, che si attesta come l’imposta su cui si registra il maggior deficit, con un tax gap che nel 2021 ha toccato il 66,8%. Ciò significa che due terzi dell’Irpef dovuta da lavoratori autonomi e imprese individuali non viene versata, per un valore superiore ai 29 miliardi di euro.
Subito dopo viene l’IVA, che rappresenta il secondo tributo per entità evasa, con quasi 18 miliardi di euro mancanti, pari a quasi il 14% del teorico dovuto.
Ci sono poi le tasse locali sugli immobili (IMU) e sui servizi (TARI), che hanno una quota evasa media del 21,4%. Questi tributi restano pesantemente esposti all’insolvenza, specie nei casi delle cosiddette “case fantasma”.
Infine c’è l’Ires per le persone giuridiche (le imprese) e i contributi previdenziali, il cui mancato pagamento penalizza gravemente il finanziamento dei sistemi assistenziali.
A far incazzare rimane il dato per cui il reddito totale dichiarato ai fini del pagamento dell’Irpef è stato di circa 1.028 miliardi di euro, ma di questo, l’84% circa (863 miliardi) riguarda i redditi da lavoro dipendente e da pensione. Ciò significa che imprenditori e lavoratori autonomi hanno dichiarato, complessivamente, soltanto 165 miliardi circa.
Volendo fare un esempio, si calcola che su un reddito annuo di 35.000 euro nel 2025, un lavoratore dipendente ha versato 6.898 euro di imposta, un pensionato 8.413 euro, mentre un autonomo che usufruisce della flat tax ne ha pagati solo 4.095. Peggio ancora, chi percepisce rendite finanziarie si ferma a 4.375 euro.
Eppure lo stesso Ministero Economia e Finanze fa sapere che il reddito medio più elevato rimane quello da lavoro autonomo, pari a 70.360 euro, mentre il reddito medio dichiarato dagli imprenditori (titolari di ditte individuali) è di 29.250 euro. Ma è stato così da sempre.
Lavoratori dipendenti e pensionati – il cui reddito medio è indicato dalle statistiche in 23.290 euro per i lavoratori dipendenti e in 21.260 per i pensionati – non possono sottrarsi al pagamento delle tasse poiché queste sono trattenute al momento del pagamento della retribuzione o della pensione.
A lavoratori e pensionati inoltre non sono concessi i benefici che le nuove leggi varate dal governo riconoscono a lavoratori autonomi e imprenditori, cioè il ricorso alla flat tax, la cosiddetta “tassa piatta”. Si tratta dell’applicazione sul reddito di un’aliquota fissa del 15% – dal 2025 applicabile sui redditi fino a 85 mila euro – anziché di 3 aliquote (23, 35 e 43%) a seconda dell’ammontare del reddito che, invece, si abbatte implacabilmente e sistematicamente sui salari e le pensioni.
Fonte
10/09/2023
Dal governo Meloni, cdolare secca anche per negozi e studi professionali
Ricordate quanto dicevamo nella newsletter di giugno? Che è dimostrato che la cedolare secca sugli affitti non serve a combattere l’evasione fiscale, che ha un notevole costo per lo Stato (riduzione delle entrate di circa 1 miliardo di euro all’anno), che favorisce soprattutto i ricchi, che non ha un effetto calmierante sugli affitti e non aumenta in modo rilevante il numero di locali affittabili.
Tutto ciò non è un’opinione di qualche bastian contrario ma è scritto nero su bianco nelle edizioni annuali della Relazione sull’evasione fiscale e contributiva del Ministero delle Finanze ed è bastato su dati incontrovertibili [1].
Malgrado tutto ciò la maggioranza che ci governa (Fratelli d’Italia, Forza Italia e Lega), con il voto a favore anche di Italia Viva e di Azione (con l’astensione di +Europa) hanno deciso non solo che la cedolare secca deve rimanere ma deve essere estesa anche ai locali adibiti al commercio e a studi professionali: un grande regalo ai proprietari di appartamenti, negozi, magazzini, soprattutto se ricchi.
Tale regalo è previsto nella legge di delega fiscale (L. 111/23), approvata in via definitiva il 4 agosto. Grazie a tale legge il Governo può varare uno o più decreti secondo le indicazioni contenute nella delega, decreti che hanno valore di legge e non sono più soggetti all’approvazione del Parlamento.
Vediamo allora quali sono, oltre la cedolare secca anche per negozi e studi professionali, le principali novità di questa legge che, probabilmente, determinerà la politica fiscale per i prossimi decenni.
1) Gli scaglioni IRPEF saranno ridotti da 4 a 3. Quando è nata l’IRPEF (1974) vi erano 32 diversi scaglioni di reddito, ognuno con una propria aliquota. Ciò garantiva una grande progressività nella tassazione (più si è ricchi e più si contribuisce alle spese dello Stato), infatti per i redditi sotto i 2 milioni di lire l’aliquota era del 10% e per la quota superiore ai 500 milioni di lire era dell’82%.
Dal '74 a oggi gli scaglioni si sono ridotti sempre più facendo pagare sempre meno tasse a ricchi e benestanti e impoverendo sempre più lo Stato e gli Enti Locali, che, oltre ad accumulare un deficit preoccupante, non riescono a garantire servizi adeguati ai cittadini (sanità, istruzione, trasporti, polizia, nettezza urbana ecc.).
L’ultimo regalo a ricchi e benestanti, con la riduzione degli scaglioni da 5 a 4, è avvenuto solo 2 anni fa (Governo Draghi) e ora si decide un’ulteriore riduzione della progressività portandoli solo a 3.
2) L’IRES (la tassa sui profitti delle imprese) avrà un’aliquota ridotta (si ipotizza il 15%) per le aziende che investono o assumono. Attualmente tale tassa è del 24%.
La decisione non è equa perché se un lavoratore dipendente assume una badante non gli viene di certo applicata un’aliquota ridotta rispetto a quella a cui è soggetto (che per di più è superiore a quella delle imprese: 25% se guadagna più di 15.000 euro, 35% per la quota superiore ai 28.000 euro e 43% per la quota superiore ai 50.000 euro).
3) Viene introdotta una flat tax incrementale, cioè una aliquota di tassazione unica (cioè indipendente da quanto si guadagna) per i “surplus di reddito”. La flat tax incrementale è un altro escamotage per avvantaggiare ricchi e benestanti e ridurre la progressività della tassazione.
Tale sistema è già stato introdotto dal Governo Meloni ma solo per l’anno 2023 e solo per i lavoratori autonomi (“persone fisiche esercenti attività d’impresa, arti o professioni, diversi da quelli che applicano il regime forfetario”), discriminando in tal modo i lavoratori dipendenti.
Grazie a tale provvedimento, per esempio, un lavoratore autonomo che nel 2022 ha guadagnato 105.000 euro e che nel 2023 guadagna 135.000 euro non dovrà pagare l’aliquota del 43% sugli ulteriori 30.000 euro guadagnati, ma solo quella del 15% (avrà cioè un regalo dallo Stato pari a 9.188 euro) [2].
La legge delega, probabilmente per evitare il rischio di incostituzionalità della norma prima indicata, prevede che la flat tax incrementale sia applicata anche ai lavoratori dipendenti prevedendo un’aliquota unica per straordinari, tredicesime e premi di produttività e una rimodulazione dell’attuale flat tax incrementale per i lavoratori autonomi (non si dice in cosa consiste tale rimodulazione).
Anche la flat tax incrementale per i dipendenti avvantaggia ricchi e benestanti e non certo i meno abbienti e i poveri: se un dipendente che guadagna 100.000 euro l’anno ha 20.000 euro tra tredicesima e premi di produttività si vedrà tassati questi 20.000 euro al 15% invece che al 43% (l’aliquota prevista per i redditi superiori a 50.000 euro), mentre una persona che guadagna 20.000 euro e che avrà 4.000 euro tra tredicesima e premi di produttività si vedrà tassare quei 4.000 euro al 15% invece che al 25% (l’aliquota prevista per i redditi tra 15.000 e 28.000 euro).
Cioè al dipendente facoltoso saranno scontate 5.600 euro, mentre al dipendente poco abbiente solo 400 euro.
4) Si riducono le pene per gli evasori. La possibilità di incorrere in sanzioni penali, in particolare per la dichiarazione infedele, viene ridotta e non saranno più bloccati in automatico i conti bancari degli evasori.
Inoltre varie disposizioni previste nella legge (concordato preventivo biennale, abolizione della distinzione tra redditi di capitale e redditi diversi ecc.) a giudizio di PD, 5Stelle, Sinistra Italiana, Europa Verde, Unione Popolare, GGIL, CISL, UIL e anche della Ragioneria di Stato possono favorire l’evasione fiscale.
Il viceministro delle finanze (Leo) ha dichiarato che “Le misure sono dirette a ridurre le sanzioni, che oggi hanno assunto dei livelli sproporzionati” [2]. Ci vuole una bella faccia tosta a dire ciò quando oggi si possono rubare allo Stato 150.000 euro senza incorrere in sanzioni penali ma solo amministrative (le sanzioni penali per la dichiarazione infedele sono previste solo se si evadono più di 150.000 euro).
Ricordiamo che per il furto semplice (quello cioè privo di astuzia o destrezza, per esempio rubare un portafoglio lasciato su una panchina) è prevista non una sanzione amministrativa, ma la pena da 6 mesi a 3 anni; e per il furto con destrezza la pena è da 2 a 6 anni, e ciò indipendentemente dal valore del bene rubato (cioè anche se si rubano solo 10 euro si incorre nella sanzione penale).
5) Oltre ai provvedimenti sopra indicati preoccupa soprattutto l’assenza di disposizioni importanti per una equa ed efficace politica fiscale. Per esempio:
a) l’aumento delle tasse su eredità e donazioni. Oggi in Italia i parenti che ricevono un’eredità pagano solo per la quota di eredità superiore al milione di euro e con un’aliquota del solo 4%, una delle più basse al mondo (in Giappone è del 55%, in Danimarca del 50%, in Francia del 45%, negli USA e nel Regno Unito del 40%, in Spagna e Irlanda del 34%, in Germania e in Belgio del 30%) [3];
b) l’abolizione della scandalosa norma che prevede che i redditi finanziari siano esclusi dal calcolo dell’ISEE, per cui persone ricche o che vivono di rendita finiscono per avere più vantaggi di un lavoratore che stenta ad arrivare alla fine del mese;
c) l’introduzione di tasse patrimoniali e in particolare sui grandi patrimoni;
d) dare effettiva realizzazione alla carbon tax e introdurre altre tasse pigouviane (tese cioè a coprire i costi dei danni prodotti da merci, servizi e produzioni inquinanti e quindi a orientare il mercato verso l’ecosostenibilità) [4];
e) abolire o ridurre il più possibile la tassazione separata, un sistema che avvantaggia fortemente i ricchi. La stragrande maggioranza delle persone non ricche ha una sola fonte di reddito: il proprio lavoro. La stragrande maggioranza dei ricchi e super ricchi ha invece una pluralità di fonti di reddito: oltre al lavoro (se lo svolgono), hanno redditi da capitali (interessi, dividendi), da imprese (partecipazioni e utili), fondiari (fitti) ecc.. Questi redditi sono tassati separatamente e con aliquote al di sotto dell’aliquota massima IRPEF (aliquote che vanno dal 12% al 26% e quindi molto al di sotto del 43% con cui sarebbero tassate se fossero cumulate nell’IRPEF);
f) la revisione del catasto per adeguare il valore degli immobili al loro attuale valore e non a quello di 50 anni fa.
Una tale riforma del fisco è un enorme regalo a supericchi, ricchi e, in minore misura, a benestanti. Un regalo che costa decine di miliardi.
Gli scenari possibili sono quindi due: o saranno tagliati drasticamente i servizi pagati dallo Stato (sanità; istruzione; polizia; magistratura; difesa dell’ambiente; trasporti; controlli su evasione fiscale, sicurezza del lavoro, frodi alimentari; ecc.) e dagli enti locali (nettezza urbana; verde; trasporti pubblici; assistenza sociale ecc.) oppure saranno i poveri, i meno abbienti e il ceto medio a pagare più tasse per compensare la riduzione dell’entrate determinata dalle misure previste nella riforma del fisco.
Ci chiediamo quanti cittadini sanno che è stata approvata la legge 111 di delega fiscale, quanti conoscono i suoi principali contenuti, quanti sono consapevoli delle conseguenze del varo di una tale legge. Crediamo ben pochi.
Così la maggioranza dei cittadini vota sulla base di simpatie e antipatie, su pregiudizi, perché è stata turlupinata e non sulla base dei fatti. Siamo sicuri che la stragrande maggioranza dei cittadini se fosse a conoscenza dei contenuti e degli effetti della legge di delega fiscale sarebbe contrarissima, indignata e arrabbiata e mai più voterebbe per chi l’ha partorita o approvata.
Note
1) MEF: “Relazione sull’economia non osservata e sull’evasione fiscale e contributiva”;
2) La legge prevede che al surplus guadagnato va tolto il 5% del reddito che si utilizza come base per calcolare l’incremento e sulla cifra ottenuta si applica poi l’aliquota del 15%. Nell’esempio fatto ai 30.000 euro vanno tolti 5.250, cioè il 5% di 105.000, ottenendo 24.750 su cui calcolare il 15% di tasse;
3) Si veda IlSole24Ore del 17 luglio 2023;
4) Vedi su taxfoundation.org;
5) Nel testo della legge di delega fiscale è scritto qualcosa solo riguardo le accise sui prodotti energetici e l’enetrgia elettrica: “rimodulare le aliquote di accisa sui prodotti energetici e sull’energia elettrica in modo da tener conto dell’impatto ambientale di ciascun prodotto e con l’obiettivo di contribuire alla riduzione progressiva delle emissioni di gas climalteranti e dell’inquinamento atmosferico. Art. 12;
Fonte
01/04/2023
Delega fiscale: Meloni fa pagare solo i lavoratori (seconda parte)
Veniamo quindi alla seconda parte della delega, dedicata alle imprese. Qui il piatto forte è il “progressivo superamento/abolizione dell’IRAP (imposta che, lo ricordiamo, è finalizzata in particolare al finanziamento del sistema sanitario), ma soprattutto la riduzione dell’IRES, cioè la principale imposta sulle società.
Attualmente i profitti delle società sono tassati al 24%, anche in questo caso con una ininterrotta tendenza al ribasso nel corso degli anni (per fare un esempio, la tassazione era al 37% nel 2000). Anche se i numeri precisi della nuova IRES ancora non ci sono, il Governo parla pubblicamente del 15% (quindi un mega-taglio di ben 9 punti percentuali, un vero regalo alle imprese), con un meccanismo che dovrebbe istituire un “periodo di osservazione” di due anni durante il quale i risparmi fiscali dovrebbero essere reinvestiti all’interno dell’impresa e non essere distribuiti sotto forma di utili per mantenere il beneficio dell’imposizione ridotta. Una formula del tutto oscura (ad esempio per quanto concerne le modalità di reinvestimento, che potrebbero riguardare tanto le nuove assunzioni quanto nuovi investimenti in macchinari) con un periodo di osservazione comunque troppo breve per assicurare la salvaguardia dei livelli occupazionali, e che in teoria dovrebbe sostituire la miriade di agevolazioni fiscali alle imprese che già oggi fanno sì che il livello effettivo di tassazione sia ben al di sotto di quello nominale del 24%.
E qui veniamo alle motivazioni addotte dal Governo per questo regalo alle imprese, forse anche più preoccupanti del provvedimento in sé. Nel 2024 infatti entrerà in vigore anche in Italia la Global Minimum Tax, cioè un’imposta sui profitti delle multinazionali più grandi che, a prescindere da dove spostano i profitti grazie alla mobilità internazionale dei capitali, dovranno pagare un’imposta effettiva (appunto non nominale, ma rapportata agli utili effettivamente conseguiti) almeno del 15%. Avremo modo di tornare in futuro su questa imposta, e soprattutto sui suoi evidenti limiti. Per il momento, però, evidenziamo quale sia la logica perversa dietro questa scelta. In sostanza, il Governo argomenta così: “ma se facciamo pagare il 15% alle multinazionali, perché le nostre imprese dovrebbero pagare di più?”. Ciò che si innesca, quindi, è una continua corsa verso il basso quindi, con buona pace di una misura (appunto la Global Minimum Tax) venduta come una rete di protezione verso la concorrenza fiscale, e che invece contribuisce a spostare sempre più in basso l’asticella del livello impositivo sulle imprese.
Si tratta di un ragionamento nel quale si confrontano due diverse esigenze di questo Governo: da una parte la tensione ad abbassare il più possibile le tasse per le imprese, dall’altra la necessità di garantire la tenuta delle finanze pubbliche, in ossequio alle norme europee. La seconda di queste forze è un’esigenza del sistema, e spiega perché si stia provando a far pagare qualcosa alle multinazionali senza far saltare, al contempo, quel minimo di tassazione sulle imprese “nazionali”. In sostanza, il governo Meloni sta provando a mediare tra le esigenze di padroni internazionali e padroni nazionali, chiedendo un minuscolo sforzo ai primi, ma solo per favorire i secondi in termini di minori tasse.
Del resto, sulla riduzione delle aliquote di imposta sui profitti delle società siamo in buona (anzi cattiva) compagnia con quasi tutti gli altri paesi, come mostrato anche in un recente studio del Fondo Monetario Internazionale e riassunto nel grafico sottostante, che evidenzia come le imposte sui redditi delle società (CIT, Corporate Income Tax) si siano ridotte considerevolmente quasi ovunque.

Infine, la delega si occupa della parte dei “procedimenti” di entrata, che comprendono le fasi della dichiarazione, l’accertamento, il contenzioso e la riscossione. Se la riforma dei tributi mostra una connotazione chiaramente classista, questa sezione mostra una faccia, si potrebbe dire, “banalmente cattiva”. Al grido di “semplificare i procedimenti” e “garantire i diritti dei contribuenti”, infatti, i vari procedimenti (in primis quello di accertamento) vengono in realtà complicati e disseminati di mille micro-oneri procedimentali, in modo da rendere praticamente sempre più difficile il lavoro dell’Agenzia delle Entrate (peraltro una delle pubbliche amministrazioni più depotenziate di personale nel corso di questi anni) e al tempo stesso offrire vie di fuga che di fatto però (attenzione!) saranno accessibili non a tutti, ma solamente a chi può permettersi di pagare onorari importanti a commercialisti ed avvocati. Un Governo quindi forte con i deboli, ma ben attento a fornire sponde a chi decide di risolvere la questione fiscale “in proprio” semplicemente evadendo le imposte. E qui il cerchio si chiude in quanto, come riportato anche nella Relazione sull’economia non osservata e sull’evasione fiscale e contributiva per l’anno 2022, il lavoro dipendente è l’unica forma di reddito che paga per intero le imposte dovute. Ed è anche la forma di reddito su cui si sentono di più le conseguenze dell’autonomia finanziaria delle regioni. È notizia degli ultimi giorni che la Regione Lazio ha aumentato l’addizionale regionale IRPEF al 3,3% per tutti gli scaglioni di reddito tranne il più basso. Per fare un esempio, ciò vuol dire che per i redditi compresi tra 15.000 e 28.000 euro si passa dal 2,73 al 3,3 per cento.

Per chiudere, non serve aspettare la mitica flat tax per tutti (potrebbe pure non arrivare mai nei fatti) per affermare che la delega fiscale non è solo iniqua, avvantaggiando i redditi più elevati, ma anche classista, rappresentando un attacco scientifico al lavoro dipendente. Peraltro, non si può neanche dire che sia innovativa, in quanto come abbiamo visto la progressività fiscale e la tassazione degli utili societari sono sotto attacco da decenni; in questo senso è notevole (anche in questo campo) la continuità fra questa proposta di riforma del fisco e quella già avanzata a suo tempo dal Governo Draghi (comica a questo riguardo la reazione del partito di Calenda, che cavallerescamente ha assicurato che non avrebbe chiesto i “diritti d’autore”).
Tirando le somme, può essere utile sottolineare due caratteristiche di questa legge delega che rendono evidenti le sue connotazioni ideologiche. La prima è l’idea che la riforma del fisco serva innanzi tutto a sostenere la crescita dell’economia (una convinzione tipica di chi, nonostante le numerose evidenze empiriche, attribuisce importanza sproporzionata al lato dell’offerta). La seconda è che la delega, a dire del Governo, non dovrà comportare alcun aggravio al bilancio dello Stato: ancora una volta quindi il Governo Meloni ribadisce la propria adesione ai precetti (europei e non) dell’austerità, preparandoci a un futuro di ulteriori tagli, in particolare alla spesa sociale dello Stato.
Trattandosi di una legge delega, la battaglia sarà lunga e sarà necessario mantenere le coordinate per trovare i modi e le proposte migliori per contrastarla.
20/03/2023
15/03/2023
Riforma fisco: nessun effetto redistributivo, ma aumento delle diseguaglianze sociali
Dopo l’estensione della flat tax ai redditi dei lavoratori autonomi fino a 85.000 euro, dopo la truffa del taglio del cuneo fiscale che, a fronte di una emergenza salariale senza precedenti, ha portato nelle tasche dei lavoratori dipendenti dai 20 ai 30 euro mensili in più, la riforma fiscale che dovrebbe arrivare in Consiglio dei ministri nelle prossime settimane interviene principalmente su tre aspetti:
– ulteriore riduzione degli scaglioni e delle aliquote Irpef, avvantaggiando principalmente i redditi più alti, mentre per i redditi più bassi l’intervento sarà svantaggioso o risibile in termini di benefici economici;
– revisione dell’Ires con la riduzione dell’attuale aliquota del 24 percento per le imprese che investiranno in sviluppo e beni strumentali;
– abolizione dell’Irap con tutto ciò che ne conseguirà in termini di ridimensionamento del nostro già martoriato servizio sanitario nazionale.
Insomma dalla delega fiscale non perviene alcuna risposta a quell’emergenza salariale che sta drammaticamente colpendo i salario dei lavoratori ma solo l’ennesima conferma dell’utilizzo della leva fiscale come strumento per acuire le diseguaglianze sociali.
Abolire l’iva sui beni di prima necessità, ripristinare una forte progressività dell’imposta abbassando le aliquote sui redditi bassi e alzando quelle sui redditi più alti ricomprendendo i redditi da attività finanziaria all’interno dell’Irpef, alzare l’aliquota societaria, prevedere un piano massiccio di assunzioni per combattere davvero l’evasione fiscale e introdurre un prelievo sulle grandi ricchezze che, facendo salvi i risparmi accumulati in anni di lavoro, le prime case o quelle per mero valore d’uso, colpisca le grande ricchezze.
Queste le proposte che USB consegna al Governo nell’incontro sulla delega fiscale, al fine di riallineare il Fisco a principi di giustizia sociale e alla nostra Carta costituzionale.
Fonte
11/03/2023
Il fisco secondo il governo Meloni: uno strumento di ingiustizia sociale
Dopo l’estensione della flat tax ai redditi dei lavoratori autonomi fino a 85.000 euro, dopo la truffa del taglio del cuneo fiscale che, a fronte di una emergenza salariale senza precedenti, ha portato nelle tasche dei lavoratori dipendenti dai 20 ai 30 euro mensili in più, è ora la volta dell’annunciata riforma fiscale che dovrebbe arrivare in Consiglio dei ministri nelle prossime settimane e intervenire principalmente su tre aspetti: ulteriore riduzione degli scaglioni e delle aliquote Irpef, revisione dell’Ires e abolizione dell’Irap.
Sul fronte della riduzione degli scaglioni Irpef sono allo studio due ipotesi che hanno, comunque, come obbiettivo comune accorpare i due scaglioni centrali: (redditi da 15mila a 28mila euro con aliquota Irpef attualmente al 25% e da 28mila a 50mila euro con aliquota attualmente al 35%).
Attualmente, come è noto, le fasce Irpef sono quattro: il 23% fino a 15mila euro, il 25% da 15mila a 28mila euro, il 35% da 28mila a 50mila euro e il 43% oltre questa.
Nella prima ipotesi di riforma resterebbe l’aliquota al 23% per i redditi fino a 15mila euro, poi ci sarebbe uno scaglione del 27% fino a 50 mila euro e un’imposta al 43% per i redditi oltre i 50mila euro. In questo caso i vantaggi reali si avvertirebbero solo per i redditi superiori ai 34 mila euro perché al di sotto di questa soglia si finirebbe addirittura per pagare di più rispetto ad oggi.
Nella seconda ipotesi, il primo scaglione si fermerebbe a quota 28mila euro di reddito, con un’aliquota al 23%. Il secondo scaglione arriverebbe a 50mila euro con un’Irpef al 33% mentre, al di sopra di questa soglia, resterebbe ferma l’attuale Irpef al 43%: in questo caso i risparmi sarebbero distribuiti su tutte le fasce di reddito, sia pure con vantaggi in termini assoluti superiori per chi guadagna di più.
La sostanza è semplice: in ambedue i casi i maggiori vantaggi sarebbero in capo ai redditi più alti mentre per i redditi medio bassi, a seconda delle ipotesi, l’operazione potrebbe essere svantaggiosa o risibile in termini di risparmio di imposte.
Sul fronte Irap (già ridotta dal precedente Governo) si punta alla sua totale abolizione, con tutto quelle che ne conseguirebbe per il già martoriato sistema sanitario nazionale.
Infine, ciliegina sulla torta, riduzione dell’attuale aliquota Ires al 24 percento (una vera e propria flat tax per le imprese) per le aziende che investono in sviluppo e beni strumentali: l’ennesima conferma di un sistema fiscale smaccatamente pro impresa.
Il segno marcatamente regressivo di tale progetto di riforma è evidente ed ancora una volta viene confermata la principale causa di iniquità sociale del nostro sistema fiscale: l’elevata aliquota media pagata dai redditi medio bassi e la scarsa distanza tra questa e quella pagata da chi percepisce redditi elevatissimi.
La questione salariale, e all’interno di questa anche la necessità di rilanciare il Fisco come strumento di giustizia sociale sarà al centro del Convegno organizzato a Roma da USB il 31 marzo dal titolo “Il salario che non c’è“ che vuole essere un passaggio fondamentale per continuare ed intensificare un percorso di mobilitazione che metta al centro il tema dell’emergenza salariale e del carovita.
Ciò che ormai da un mese sta accadendo in Francia con scioperi e mobilitazioni che stanno paralizzando l’intero paese ci indica la strada da seguire.
Fonte
26/04/2020
Lavoratori e pensionati pagano l’82% dell’Irpef. Ne vogliamo parlare?
I contribuenti risultano essere circa 41,4 milioni avendo presentato i modelli di dichiarazione “Redditi Persone Fisiche e “730”, oppure attraverso la Certificazione Unica (CU), in crescita nel 2018 di circa 162.000 soggetti (+0,4%) rispetto all’anno precedente.
Il reddito complessivo totale dichiarato ammonta a circa 880 miliardi di euro (+42 miliardi rispetto all’anno precedente, +5%) per un valore medio di 21.660 euro, anch’esso in crescita del 4,8% rispetto al reddito complessivo medio dichiarato l’anno precedente.
Questo incremento del reddito complessivo – dice il Mef – è dovuto all’aumento dei redditi da pensione, lavoro dipendente e lavoro autonomo. Ed anche le imposte pagate su lavoro e pensioni nel 2018 sono aumentate di 5,537 milioni di euro. Ne sono invece entrate meno dalle imprese. Il gettito dell’imposta sul reddito delle società (Ires) evidenzia una flessione del 7,2% determinata dagli effetti finanziari derivanti dalla riduzione dell’aliquota Ires dal 27,5% al 24% e degli effetti dell’applicazione del c.d. superammortamento e iperammortamento.
Si conferma come la stragrande maggioranza delle imposte dirette siano rappresentate dai redditi da lavoro dipendente e da pensione, che rappresentano circa l’82% del reddito complessivo dichiarato. Di questo i redditi da pensione sono il 29% del totale del reddito complessivo.
Come abbiamo visto, il reddito complessivo dichiarato è di circa 880 miliardi di euro ma con molte disuguaglianze al proprio interno.
L’analisi territoriale mostra che la regione con reddito medio complessivo più elevato è la Lombardia (25.670 euro), seguita dalla provincia di Bolzano (24.760 euro), mentre la Calabria ha il reddito medio più basso (15.430 euro). Rimane notevole la distanza tra il reddito medio delle regioni centro-settentrionali e quello delle regioni meridionali.
Viene confermato come i redditi da lavoro dipendente e da pensione rappresentino l’82% del reddito dichiarato. Il reddito medio più elevato è quello del lavoratore autonomo con 46.240 euro, mentre il reddito medio dichiarato dagli imprenditori titolari di ditte individuali è di 20.940. Circa 120 euro in più del reddito medio dichiarato al Fisco dai lavoratori dipendenti. A 17.870 euro si ferma, invece, il reddito dichiarato dai pensionati. Il tipo di reddito più dichiarato in termini di frequenza e di importo, è quello da lavoro dipendente (52,6% del reddito complessivo) seguito da quello dei pensionati (29,3% del reddito complessivo).
I soggetti con un reddito complessivo maggiore di 300mila euro dichiarano il 6,0% dell’imposta totale. Dalla distribuzione dell’imposta per classi di reddito complessivo emerge che i contribuenti con imposta netta e redditi fino a 35mila (83% del totale) dichiarano il 43% dell’imposta netta totale, mentre il 57% è dichiarata dai contribuenti con redditi superiori a 35mila euro (17% del totale contribuenti). I lavoratori dipendenti dichiarano oltre 462 miliardi di euro che ricomprendono anche collaborazioni coordinate e continuative, collaboratori a progetto (823mila soggetti), pari al 4,3% dell’ammontare complessivo del reddito da lavoro dipendente.
Dai dati infine risulta che l’imposta netta Irpef è pari in media a 5.270 euro e viene dichiarata da circa 31,2 milioni di soggetti, pari a circa il 75% del totale dei contribuenti. Ma a questa vanno aggiunte le addizionali Irpef locali introdotte da Regioni e Comuni, si tratta di 17,3 miliardi di imposte in più pagate direttamente sulle buste paga.
L’addizionale regionale Irpef nel 2018 è ammontata a circa 12,3 miliardi di euro (+3,1% rispetto al 2017) con una imposta media pari a 420 euro. L’imposta più alta si registra nel Lazio (620 euro), mentre quella più bassa si rileva in Basilicata e in Sardegna (280 euro).
L’addizionale Irpef comunale è stata pari invece a 5 miliardi di euro, in aumento del 3,6% rispetto al 2017, con un importo medio pari a 190 euro.
Insomma lavoratori e pensionati si accollano la maggior parte delle imposte dirette ma ricevono in cambio sempre meno servizi e aumentano le disuguaglianze nella distribuzione della ricchezza. Ne vogliamo parlare?
Fonte
15/11/2019
Lavoratori e pensionati dovrebbero impugnare la clava della “rognosa” questione fiscale
Una sala inaspettatamente gremita di lavoratori ha accolto due giorni fa il convegno dell’Usb su “Fisco: giustizia sociale o aumento delle disuguaglianze sociali?”
Il convegno è stata l’occasione per l’Usb di illustrare le proprie proposte su una materia strategica, dirimente e di classe come quella fiscale, per cercare di riavvicinarla al dettato costituzionale invece che alle logiche liberiste e alle minacce di appesantirne ancora gli effetti antipopolari ed a favore dei ricchi.
Il dibattito ha visto gli interventi del prof. Luciano Vasapollo (Sapienza univ. Roma – Dir. Scientifico CESTES – Centro studi USB) dell’avv. Carlo Guglielmi del “Forum Diritti Lavoro”, del dott. Walter Paternesi Ricercatore universitario in Economia Politica e i contributi dell’autorità politica con la prof.ssa Maria Cecilia Guerra Sottosegretario al MEF e l’Onorevole Stefano Fassina che hanno ulteriormente arricchito il confronto.
Ma quali sono le proposte che l’Usb intende mettere sul piatto e nell’agenda politica? Innanzitutto l’abolizione dell’IVA sui beni di prima necessità, una forte progressività dell’imposta e una patrimoniale sulle grandi ricchezze. Si tratta, come si dice, del minimo sindacale attorno alle quali costruire un sistema fiscale redistributivo e socialmente equo.
La forte partecipazione al Convegno costituisce un ottimo viatico per allargare tra i lavoratori e nel Paese la discussione su un sistema fiscale davvero progressivo.
“È paradossale che la polemica anti tasse abbia prodotto nel corso degli anni uno sbilanciamento della tassazione a favore delle società di capitali riducendo la tassazione di queste ultime (dal 50% del 1974 all’attuale 24% realizzando per le imposte sulla società nei fatti una flat tax) ed invertendo la tendenza a recepire nella legislazione il principio della progressività dell’imposta” ha detto nella relazione introduttiva Alessandro Giannelli dell’Usb. “Per quel che riguarda l’Irpef, se confrontiamo le 32 aliquote della riforma fiscale del 1974 con una progressività che andava dallo scaglione più basso con un’aliquota del 10% a quello più alto del 72%, con le attuali 5 aliquote che vanno dal 23% al 43%, abbiamo una rappresentazione plastica di questa tendenza”.
Qui potete leggere e scaricare il testo completo della relazione introduttiva curata da Alessandro Giannelli dell’Usb.
A sostegno di questa analisi, abbiamo provato a sistematizzare i dati sul prelievo fiscale dovuto alle imposte dirette e indirette. Si conferma che a portarne il carico non sono i capitali né le imprese, ma lavoratori, pensionati e “consumatori”. Fatti i conti questo è il quadro che emerge.

Le imposte che sono aumentate rispetto allo scorso anno, nonostante la recessione conclamata, sono state l’Irpef (su stipendi e pensioni), l’Iva (che colpisce i consumi senza alcuna progressività) e, più lievemente l’Imu (sugli immobili).
Le imposte su imprese e capitali (Ires e Isos), anche a livello locale (Irap) sono invece diminuite.
Difficile da spiegare la diminuzione degli importi delle addizionali locali dell’Irpef visto che gli importi nazionali dell’Irpef sono invece aumentati. Può essere che alcuni comuni e regioni abbiano deciso di abbassarle, ma visto così il dato appare incongruente.
Sono aumentati invece gli importi delle accise su benzina, gas e luce. In particolare quelle sul gas e l’energia elettrica, quasi ferme quelle sulla benzina.
Nel loro complesso le imposte dirette sono passate dai 247 miliardi e rotti del 2018 a 249 miliardi nel 2019, le imposte indirette sono passate dai 522 miliardi del 2018 ai 524 del 2019, quasi quattro miliardi in più di imposte caricate soprattutto su Irpef (salari e pensioni) e Iva (consumi).
Se andiamo a vedere i dati, con una ricchezza privata di 9.743 miliardi di euro, costituita al 95% da ricchezza finanziaria e immobiliare, dai profitti su attività finanziarie e immobili, oggi si ricavano solo più o meno 25 miliardi di imposte.
E allora di cosa stiamo parlando? Lasciare le cose come stanno o, peggio ancora, introducendo la Flat Tax, questa insopportabile disuguaglianza sociale non può che aumentare. E noi invece vogliamo ridurla, con ogni mezzo necessario.
Fonte
21/03/2019
Flat tax, ancora tu...
Tra i vari commenti di questi giorni spicca quello del centro studi Confindustria che, sulle pagine del Corriere della Sera, scrive un breve ma significativo articolo in cui, dopo alcune condivisibili critiche alle distorsioni generate dall’imposta sui redditi, vede nella “vera flat tax” una possibile entusiasmante soluzione.
Ma andiamo con ordine: in Italia vige un sistema di imposte sui redditi incentrato sull’Irpef e sull’Ires. La prima colpisce i redditi delle persone fisiche (da lavoro dipendente, autonomo e di impresa), mentre la seconda colpisce i redditi delle società di capitali. La progressività delle imposte sancita dalla riforma del 1974 è stata drammaticamente ridotta nel successivo trentennio dominato dalle politiche liberiste al punto tale che oggi la distanza tra le imposte pagate da un reddito molto elevato e un reddito medio o medio/basso è molto esigua.
L’iniziale obiettivo critico del centro studi Confindustria sembra proprio essere la perdita di progressività dell’Irpef nel tempo. Citiamone un passo significativo: “L’Irpef è ormai un’imposta irrazionale e sempre meno progressiva, tanto che sembra aver perso il principio della solidarietà su cui fu fondata”. Bene, da sottoscrivere. E si insiste: “L’aggrovigliato intreccio tra aliquote nominali e scaglioni, deduzioni e detrazioni, addizionali, ma anche bonus determina condizioni paradossali per cui aliquote medie diverse si applicano tra contribuenti con lo stesso reddito ma lavori differenti. Andamenti contraddittori e irrazionali dell’imposta si evidenziano anche lunga la scala dei redditi. In prossimità della fine della no tax area e dei cambi di scaglione si può osservare un sali e scendi repentino delle aliquote marginali effettive. Al superamento della soglia di esenzione, e per effetto delle addizionali locali è possibile registrare aliquote oltre il 100%: un vero e proprio disincentivo al lavoro.”
La critica sinora è puntuale e impeccabile. Entriamo, però, nel merito.
L’Irpef attuale è strutturata su 5 aliquote attribuite a 5 scaglioni di reddito ed ogni scaglione entra al margine nel computo dell’imposta finale da pagare. Detto in soldoni, come si può vedere nella tabella sottostante, fino a 15.000 si paga il 23%, da 15.000 a 28.000 il 27% etc. Se ho un reddito di 35.000 euro lordi annui pagherò quindi il 23% sui miei primi 15.000, il 27% sui successivi 13.000 (da 15mila a 28mila) e infine sugli ultimi 7.000 euro pagherò il 38%.
| Scaglioni IRPEF | Aliquote |
| Fino a 15.000 | 23% |
| da 15.000 a 28.000 | 27% |
| Da 28.000 a 55.000 | 38% |
| Da 55.000 a 75.000 | 41% |
| Oltre i 75.000 | 43% |
Si perviene così alla cosiddetta imposta lorda. Il sistema prevede poi delle detrazioni ad hoc che variano a seconda della categoria lavorativa (da lavoro dipendente, da lavoro autonomo e da pensione) che vanno sottratte all’imposta lorda per ottenere l’imposta netta. Essendo le detrazioni decrescenti al crescere del reddito, la loro applicazione rafforza la progressività e garantisce una fascia di esenzione fiscale che per il lavoro dipendente è pari a circa 8.200 euro e per quello autonomo a 4.800 euro.
Questo sistema presenta delle forti iniquità e distorsioni. Da un punto di vista più generale, basta rilevare come moltissimi redditi ad oggi sono sottratti alla progressività tramite l’assoggettamento ad imposte diverse (società di capitali, rendite finanziarie, rendite da affitto, regime dei minimi per lavoro autonomo di recente ampliato a 65.000 euro). Andando più nello specifico, ovvero nella struttura stessa dell’imposta, possiamo rinvenire macroscopiche iniquità.
La prima cosa che salta agli occhi è il fatto che non solo le cinque aliquote sono assai poco distanziate tra di loro (dal 23% al 43%), ma si associano anche ad una forbice di redditi molto limitata (da zero a 75.000). Impressionate se si pensa che nel 1974 esistevano 32 scaglioni spalmati su fasce di reddito fortemente distanziati, da 0 a redditi milionari. Questo significa che, oltre i 75.000 euro annui lordi tutti pagano la stessa imposta equiparando così un reddito lordo alto, ma non stellare a qualsiasi altro reddito elevato o persino milionario esistente oltre tale soglia.
Inoltre, pur considerando le detrazioni, si osserva facilmente come fasce di reddito assai eterogenee che dipingono scenari di benessere molto diversi ricadano sotto la stessa aliquota marginale (ad esempio da 15mila a 28mila o da 28mila a 55mila); mentre d’improvviso oltre le soglie fissate vi sia un salto di aliquota enorme (clamoroso quello dal 27% al 38%). Ciò da un lato concentra il carico fiscale di fatto sui redditi medio-bassi o medi (la vera salita incisiva infatti è soltanto fino al 38%), dall’altro crea, come ben rilevato dall’articolo citato, salti e distorsioni che portano in alcuni scatti l’aliquota marginale effettiva (intesa come l’imposta pagata sull’euro in più guadagnato) a livelli molto elevati e sproporzionati rispetto all’aliquota ricadente sull’euro precedente creando in effetti situazioni paradossali. In altri termini, ogni euro che guadagno (oltre i 15.000 euro) fino a 28.000 euro viene tassato al 27%. Se guadagno anche soltanto un euro in più (28.001 euro), quell’euro mi viene tassato al 38%, senza differenze rispetto a “tutti gli euro” che guadagno, fino a 55.000.
Ebbene per far fronte a questa bolgia di distorsioni e a questa manifesta perdita di progressività a tutto danno dei lavoratori e dei redditi più bassi, onestamente riconosciuta nell’articolo, cosa propone l’autrice? Proprio la flat tax, ossia la fine conclamata di ogni pur timido accenno alla progressività dell’imposta. E non la flat tax stracciona del governo pentaleghista, buona solo per un po’ di partite IVA, ma proprio “la vera flat tax”, quella per tutti, lavoratori, imprese e grandi società contenuta nel programma del centro-destra e in particolare nel programma della Lega nella versione al 15%.
Insomma, si individua la malattia del sistema fiscale nella perdita della progressività e nelle sue inique distorsioni e come cura si prospetta direttamente la morte del paziente, ovvero la fine della progressività. Non male! Evidentemente la manifesta incongruenza logica serve solo come artificio retorico per portare un’acqua fatta di argomentazione di buon senso, condivisibili da qualsiasi lettore, al mulino di un progetto fiscale sempre più regressivo cui Confindustria, risorse e austerità permettendo, da sempre strizza l’occhio e rispetto al quale, in verità, già ha ottenuto larga parte dei risultati auspicati negli anni passati con la neutralizzazione della progressività tramite vari espedienti. Un processo, quest’ultimo, che è stato possibile anche con la complicità delle progressive liberalizzazioni dei movimenti di capitale nel contesto europeo, che, da un lato, hanno facilitato la ricerca, da parte degli imprenditori, di regimi fiscali di maggior favore e, dall’altro, hanno costituito l’artificio retorico mediante il quale una classe politica complice ha potuto giustificare la riduzione della progressività delle imposte.
Ciò che serve davvero ai lavoratori e alle classi subalterne, in totale controtendenza rispetto alle proposte della Lega e degli industriali, è una ricostruzione integrale del sistema fiscale su fondamenti integralmente progressivi, essenzialmente basata su due pilastri:
1- la ricomprensione di tutti i redditi sotto il cappello della progressività riassorbendo tutti quei redditi da capitale che oggi ne sono di fatto esclusi;
2- la costruzione di un sistema di aliquote fortemente progressivo che anziché prevedere scaglioni a salti sia basato su una funzione continua crescente al crescere del reddito, con una forte gradualità di crescita delle aliquote specie nell’ambito dei redditi bassi e medio bassi e la ricomprensione di una scala di redditi associati alle aliquote crescenti infinitamente più ampia di quella esistente oggi.
Soltanto in questo modo sarà possibile ricostruire un sistema fiscale che sia non solo giusto, ma anche funzionale al sostegno della domanda aggregata e dell’occupazione, dal momento che i percettori di redditi più bassi hanno una più alta propensione media al consumo, ovvero consumano il proprio reddito in percentuale assai più elevata rispetto ai soggetti più ricchi. Ciò comporta che una redistribuzione dall’alto verso il basso produce sempre un aumento dei consumi aggregati. Inoltre, una minor disoccupazione, in ultima analisi, si associa ad un aumento dei salari e delle condizioni di vita dei lavoratori dando luogo così ad un vero e proprio circolo virtuoso favorevole alle classi attualmente più svantaggiate dalla dominanza pressoché incontrastata dell’ideologia liberista.
Lottare contro la flat tax significa, dunque, prendere posizione, nella lotta di classe, a favore di un miglioramento delle condizioni di vita dei lavoratori. Per questa ragione è necessario contrastare in ogni modo le politiche del governo gialloverde, che giorno dopo giorno si rivela sempre di più nemico dei lavoratori e portaborse degli interessi dominanti.
Fonte
15/05/2018
Il ricatto dell’IVA
Proviamo a fare chiarezza ed un po’ di pulizia. Tra i temi più evocati nel dibattito politico e giornalistico di questi giorni un posto d’onore spetta senza dubbio all’IVA, l’imposta sul valore aggiunto. Se ne paventa un aumento a decorrere dal 2019 e i partiti politici si affannano a capire come poter scongiurare questo evento, previsto dalla clausola di salvaguardia presente nella legge di bilancio dall’ormai lontano luglio 2011. Secondo tale clausola, l’aumento dell’IVA scatta automaticamente nel momento in cui non si sono raggiunti gli obiettivi di contenimento del deficit previsti dalla Commissione europea. Ma procediamo per gradi.
Il carico fiscale, in generale, è quella quota del reddito nazionale di cui lo Stato si appropria attraverso tributi di vario genere. La percezione comune e la trattazione mediatica dell’argomento inducono a pensare che le imposte siano tutte uguali. La confusione è aumentata dal fatto che spesso si paventa l’aumento delle imposte, senza ulteriori qualificazioni, o se ne rivendica la loro riduzione in generale. Questo, però, offre un’immagine distorta. Se si adotta questa chiave di lettura, sembrano emergere solamente due posizioni possibili in tema fiscale: chi è a favore di più imposte per tutti e chi invece ne vuole di meno, per tutti. Così facendo, però, si perde completamente di vista l’impatto che la tassazione può avere sulla distribuzione del reddito: le imposte sono profondamente diverse, perché ciascuna di esse colpisce in maniera proporzionalmente diversa, più o meno accentuata, un segmento diverso della popolazione.
Per quanto riguarda l’IVA, quest’ultima gioca un ruolo dominante nella determinazione del carico tributario indiretto. Prima di spiegarne il significato specifico è opportuno richiamare brevemente la differenza tra un’imposta diretta e una indiretta.
Un’imposta diretta colpisce direttamente la capacità contributiva del soggetto in questione. Ovvero l’individuo paga l’imposta sulla base delle sue entrate effettive e quindi della sua capacità personale di contribuire alle entrate dello Stato e al finanziamento della spesa pubblica. Per questo motivo l’imposta diretta colpisce il reddito, o al limite il patrimonio, in quanto si tratta di immediati indicatori del benessere dell’individuo e della sua possibilità di contribuire ai bisogni della collettività.
Un’imposta indiretta, invece, colpisce una manifestazione mediata di capacità contributiva degli individui. L’esempio più tipico sono i consumi.
Vediamo meglio cosa implica un’imposta sui consumi con un banale esempio. Il signor X consuma un caffè il cui prezzo, al netto delle imposte, è pari a 1 euro. Il bene di consumo caffè, tuttavia, è gravato di un’imposta del 20%, cosicché il prezzo finale diviene 1,20 euro. Il consumatore nel momento dell’acquisto del caffè sta pagando una percentuale del suo prezzo, 20 centesimi, allo Stato. Viene quindi colpito dall’imposta non sulla base del suo livello di benessere economico, reddito o ricchezza, ma solo in quanto sta consumando un bene. Su quello stesso caffè, chiunque, anche un soggetto che ha un reddito 100 volte superiore a quello del primo soggetto, pagherà sempre e comunque 20 centesimi di imposta.
Un’imposta indiretta, insomma, non tiene conto in alcun modo della situazione economica del contribuente e colpisce a pioggia tutti, ricchi e poveri, alla stessa maniera. Come dicevamo, le imposte non sono tutte uguali. L’IVA è meno uguale delle altre.
In tempi di austerità, la ricetta imposta dalla Commissione europea a tutti i paesi membri è sempre la solita: riduzione del debito e del deficit da praticare tramite il conseguimento di avanzi primari di bilancio. Le entrate dello Stato devono eccedere le uscite per poter così drenare risorse per ridurre il debito e allo stesso tempo non creare nuovi deficit annuali. In concreto questo significa taglio della spesa e aumento delle imposte, con conseguenze restrittive sulla domanda e recessive sul prodotto nazionale.
L’austerità, tuttavia, non ha solamente finalità recessive. Ha anche una chiara direzione redistributiva immediata, che si manifesta a seconda di dove lo Stato decide di far ricadere l’onere degli aggiustamenti di finanza pubblica. Non sorprendentemente, l’austerità è stata consistentemente declinata in maniera tale da colpire in maniera sproporzionata il mondo del lavoro e le fasce di reddito più basse. Per i governi che applicano l’austerità, non è evidentemente sufficiente disciplinare la forza lavoro creando disoccupazione.
Non è insomma un caso se tutti i governi degli ultimi anni hanno contribuito a ridurre le imposte sui più ricchi e allo stesso tempo a spostare in modo graduale il carico dalle imposte dirette a quelle indirette. Tra queste ultime il primo imputato è proprio l’IVA. Nel corso degli ultimi trent’anni, a fronte di una riduzione progressiva delle aliquote IRPEF gravanti sui redditi più elevati e di una riduzione delle imposte sui redditi delle società di capitale (IRES), si è invece assistito ad un progressivo e inesorabile aumento dell’imposta sui consumi.
I due grafici che seguono mostrano inequivocabilmente quanto accaduto dagli anni ’80 in poi. Si riportano l’aumento dell’aliquota percentuale IVA dal 1973, quando ammontava al 12%, ad oggi e fino al previsto aumento al 25% nel 2021. Subito sotto si riporta invece il calo continuo dell’aliquota superiore IRPEF, che colpisce i redditi più elevati, scesa nello stesso lasso temporale dal 72% al 43% (senza tenere conto peraltro della drastica riduzione della distanza tra le fasce di reddito colpite dalle diverse aliquote).
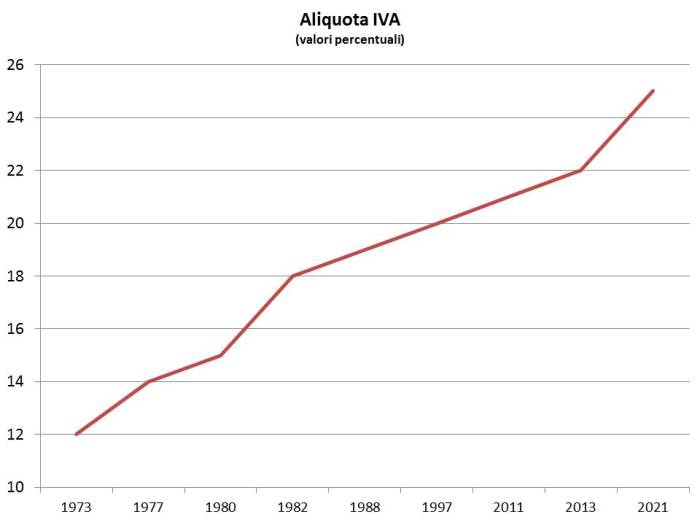

Le imposte indirette, e tra queste l’IVA, negano a priori la possibilità di praticare il precetto costituzionale della progressività (art. 53 Cost.) in quanto, come dimostrato, ricadono a pioggia sull’intera platea dei contribuenti, indipendentemente dalla loro capacità contributiva. Ma c’è di più. È facile dimostrare che l’IVA non solo è palesemente non progressiva ma è persino manifestamente regressiva, ovvero colpisce i poveri in maniera maggiore dei ricchi, in quanto sottrae ai più poveri una percentuale di reddito maggiore di quella sottratta ai più ricchi. Il motivo è semplicissimo. Un soggetto che ha un reddito basso ne consuma per definizione una percentuale elevatissima. Dovrà infatti soddisfare i suoi bisogni primari e non avrà risorse aggiuntive, se non esigue, per alimentare i propri risparmi. Al contrario, un soggetto abbiente avrà una propensione percentuale al consumo molto più bassa poiché una volta soddisfatti numerosi bisogni, dai più essenziali ai più superflui, continuerà ad avere soldi che deciderà di risparmiare. E così il più povero vedrà una quota consistente, prossima alla totalità del proprio reddito per i molto poveri, tassata dall’IVA, il più ricco invece solo la quota parte destinata ai consumi, mentre ciò che risparmia sarà esente da quell’imposta.
Ecco svelato il mistero dell’accanimento da parte dei commissari dell’austerità liberista sulla necessità di continui aumenti dell’IVA in tutti i paesi europei e in particolare in quelli maggiormente soggetti alla pressione di Bruxelles.
Torniamo all’Italia. Nel 2011 il governo Berlusconi, messo alle strette dalla Commissione europea, inserì nella legge di bilancio una clausola di salvaguardia, tale per cui il non conseguimento degli obiettivi sulla riduzione del deficit annuo avrebbe automaticamente fatto scattare aumenti progressivi dell’IVA. E così dal 20% l’IVA è scattata al 21% a gennaio 2013 e poi al 22% a ottobre dello stesso anno. Gli aumenti successivi sono stati congelati per quattro anni. Ma adesso la clausola è pronta a scattare. I nuovi aumenti previsti porterebbero l’IVA al 24,2% nel 2019 e al 25% nel 2021. Aumenterebbe anche l’aliquota per particolari tipi di beni di carattere artistico e culturale o legati a incentivi al risparmio energetico, che dal 10% passerebbe al 13% nel 2021. Incrementi fortissimi, in tempi molto ristretti, che non potranno che avere evidenti effetti regressivi sulla distribuzione del reddito e recessivi nel causare un calo dei consumi.
L’idea di dare luogo a massicci travasi di gettito dalle imposte dirette a quelle indirette è del resto un punto programmatico essenziale della visione liberista dell’economia, secondo cui le imposte dirette altererebbero le scelte dell’agente economico, disincentivando lavoro e investimenti e penalizzando la buona attitudine del ricco al risparmio virtuoso; mentre quelle indirette, se estese a tutti i beni e servizi, non sarebbero distorsive. Non è un caso che i più accaniti sostenitori dell’austerità liberista abbiano ufficialmente difeso un riequilibrio delle entrate dall’imposta sul reddito a quella sui consumi. Lo espresse a chiare lettere il governo Monti e ne ha fatto una bandiera programmatica il partito +Europa di Emma Bonino.
Proprio in questi giorni si discute di come poter bloccare l’operatività delle clausole di salvaguardia. Dentro la cornice dei vincoli europei attuali, cui l’Italia è volutamente legata mani e piedi, l’unica soluzione sarebbe recuperare altrove il gettito garantito dall’aumento dell’IVA. Si tratta di cifre consistenti: 12,5 miliardi per il 2019 e 20 miliardi nel 2020.
L’Unione Europea ha di fatto fissato un aut-aut dal sapore squisitamente liberista e austero: o si aumenta l’IVA o si tagliano le spese, che significa taglio alla spesa sociale in prima battuta. La barzelletta del taglio dei cosiddetti sprechi, oltre a non cambiare nulla in merito al significato recessivo delle prescrizioni di bilancio, viene usata come specchietto per le allodole per camuffare dosi da cavallo di tagli a pioggia alle componenti di spesa sociale più aggredibili, come avviene ininterrottamente da ormai molti anni (dalla sanità all’istruzione alle pensioni).
Le forze politiche oggi sull’arena discutono su come dimenarsi tra il taglio della spesa sociale e l’aumento di una delle imposte più inique del sistema fiscale italiano. Misure entrambe fortemente recessive, che comporterebbero un ulteriore calo della domanda e del prodotto, e gravemente inique, che andrebbero a palese detrimento delle classi subalterne.
La soluzione, a ben vedere, è molto più semplice anche se politicamente più impegnativa: rifiutare l’alternativa tra la padella e la brace e respingere i diktat sul pareggio di bilancio che stanno asfissiando le economie europee e incrementando disoccupazione, miseria e disuguaglianza.
Fonte