Due notizie ci danno da pensare, una è quella della prima decisione del neo premier britannico Burnham di togliere l’IVA dalle bollette delle famiglie garantendo così un risparmio medio di circa 45 sterline annue, la seconda è la relazione dell’Ufficio Parlamentare di Bilancio italiano che certifica quello che tutti noi sappiamo da tempo, cioè la perdita secca dei salari italiani dal 1990 ad oggi di fronte ad una crescita di oltre il 35% nei Paesi OCSE.
In particolare colpisce la suggestiva proposizione dell’UPB secondo cui a tale perdita hanno contribuito principalmente due fattori, la pratica di operare sulle aliquote Irpef per far crescere un po’ i salari e la moderazione salariale, ovviamente complici i sindacati concertativi Cgil Cisl e Uil che si sarebbero accontentati dello sgocciolamento economico che arrivava sulle buste paghe grazie agli sconti Irpef e hanno quindi ridotto dal 1990 la pressione per aumentare i salari.
Risultato, le imprese hanno risparmiato un sacco di soldi, i salari sono rimasti al palo e la collettività tutta ha pagato attraverso la riduzione delle tasse quello che avrebbero dovuto sborsare i datori di lavoro se il sindacato avesse fatto il suo mestiere.
Intanto siamo alla vigilia di un nuovo Patto di luglio. I segretari confederali Landini, Fumarola e Bombardieri dopo aver ritrovato repentinamente e magicamente l’unità fra loro, omaggiando, chi prima chi dopo, il governo Meloni che non è più nemico per nessuno, nemmeno per la Cgil, hanno proposto ai padroni di vedersi il 30 di luglio per concludere e sottoscrivere un nuovo Patto.
Oggi il pericolo viene dalla scricchiolante egemonia nelle relazioni sindacali a cui bisogna correre ai ripari chiedendo a gran voce nuove norme sulla rappresentanza sindacale e datoriale che blindi una volta e per sempre il loro ruolo di unici tenutari del diritto alla negoziazione.
Che in quell’occasione qualcuno alzi il ditino per proporre sommessamente la questione salariale è fuori discussione. Non si disturba il manovratore, soprattutto quando i padroni sono lì a brindare a champagne. Per i padroni, avere la certezza che ai tavoli di fronte a loro avranno sempre e solo CgilCislUil che non si sognano nemmeno lontanamente di scomodarsi a parlare di soldi è quanto di meglio possa capitare per continuare a lucrare sui salari.
USB da tempo sostiene l’esigenza di istituire un salario minimo orario, con salari e stipendi che debbano garantire almeno 2000 euro netti in paga base per tutti, da incrementare con la contrattazione e il ripristino di un meccanismo di adeguamento vero all’inflazione; allo stesso modo abolire l’IVA dai beni di prima necessità, che è un’imposta indiretta e di fatto regressiva, potrebbe restaurare in parte il principio di progressività nel sistema fiscale previsto dalla Costituzione.
Forse in questo modo le famiglie avrebbero un po’ di respiro, i soldi tornerebbero a circolare e l’economia ne trarrebbe giovamento; di certo serve un vero nuovo autunno di lotte con al centro il diritto a salari, stipendi e pensioni adeguate.
Fonte

Visualizzazione post con etichetta Iva. Mostra tutti i post
Visualizzazione post con etichetta Iva. Mostra tutti i post
24/07/2026
Salari in perdita da trent’anni: serve un salario minimo e abolire l’Iva sui beni necessari


06/02/2026
Migliaia di sconosciuti dal fisco, le tasse le pagano solo salari e pensioni
Per essere una novità non è che sia un granchè ma fa sempre un certo effetto – oltre che a far incazzare – il fatto che nel nostro paese ci siano oltre 200mila evasori totali tra persone fisiche e imprese. Tra questi risultano un bel po’ di “distratti” e alcuni che non hanno neanche presentato la dichiarazione. Poi ce ne sono altri che risultano addirittura totalmente sconosciuti al fisco.
A disegnare il quadro è stato il direttore dell’Agenzia delle Entrate, Vincenzo Carbone nel corso del suo intervento a Telefisco 2026, dove si è concentrato sul fenomeno dell’evasione fiscale e sui risultati raggiunti nel corso del 2025.
Tra le modalità dell’evasione fiscale spicca quella dell’Iva portata in detrazione in una quota superiore a quella che emerge dalle fatture. Poi ci sono i ricavi risultanti da fatture e corrispettivi superiori al volume d’affari dichiarato, dunque stiamo parlando del mondo delle imprese, quelle che vivono in permanente modalità chiagne e fotte.
L’Agenzia delle Entrate ha analizzato oltre 17 milioni di posizioni controllate e poi ne ha selezionate alcune da sottoporre a una verifica più approfondita. Questo lavoro ha portato a scoprire l’anno scorso oltre 200 mila evasori totali, fra persone fisiche e imprese.
Secondo il direttore dell’Agenzia il 57% di questi evasori totali (circa 116mila persone) ha ritenuto di non presentare proprio la dichiarazione pur avendo redditi da dichiarare. L’altro 43% (circa 86mila soggetti) risultavano invece del tutto sconosciuti al fisco, nel senso che svolgevano le loro attività completamente in nero.
Stando agli ultimi dati resi noti da Bankitalia, negli ultimi anni si è registrata una riduzione dell’evasione fiscale, sia in valore assoluto sia in termini percentuali. Essa era intorno ai 100 miliardi nel 2017 e ha subito una contrazione nell’ordine di 25 miliardi. Anche in termini relativi, la propensione all’evasione è scesa di quasi 6 punti percentuali. Il calo è dovuto sia al rafforzamento dei controlli sia all’impulso delle innovazioni digitali come la fatturazione elettronica.
Il 58% dei mancati adempimenti fiscali si concentra tra Centro e Sud Italia, per un valore di circa 739 miliardi di euro dal 2000 al 2024, in termini assoluti è la Lombardia a presentare la maggiore quota di imposte non riscosse a causa della presenza di numerose imprese.
I dati dimostrano infatti che la maggior parte delle somme non riscosse dallo Stato è ascrivibile alle società di capitali, alle Spa, Srl, ai consorzi e cooperative, responsabili di oltre il 64% del totale dell’arretrato fiscale, con circa 822 miliardi di euro non versati dal 2000 a inizio 2025.
Seguono poi le persone fisiche senza attività economica (23,5%) e le categorie di piccoli imprenditori e lavoratori autonomi (12,2%)
L’evasione fiscale più frequente è riconducibile a pratiche come la falsa dichiarazione dei redditi, l’omessa fatturazione, il trasferimento fittizio di residenza all’estero, e il ricorso ai crediti d’imposta inesistenti.
C’è poi il fenomeno della cosiddetta “evasione con consenso”, ossia l’accordo implicito tra fornitore e cliente per non emettere fattura o scontrino, che è presente soprattutto nel tessuto delle piccole attività professionali e commerciali.
Tra le tasse più evase spicca certamente l’Irpef dei lavoratori autonomi, che si attesta come l’imposta su cui si registra il maggior deficit, con un tax gap che nel 2021 ha toccato il 66,8%. Ciò significa che due terzi dell’Irpef dovuta da lavoratori autonomi e imprese individuali non viene versata, per un valore superiore ai 29 miliardi di euro.
Subito dopo viene l’IVA, che rappresenta il secondo tributo per entità evasa, con quasi 18 miliardi di euro mancanti, pari a quasi il 14% del teorico dovuto.
Ci sono poi le tasse locali sugli immobili (IMU) e sui servizi (TARI), che hanno una quota evasa media del 21,4%. Questi tributi restano pesantemente esposti all’insolvenza, specie nei casi delle cosiddette “case fantasma”.
Infine c’è l’Ires per le persone giuridiche (le imprese) e i contributi previdenziali, il cui mancato pagamento penalizza gravemente il finanziamento dei sistemi assistenziali.
A far incazzare rimane il dato per cui il reddito totale dichiarato ai fini del pagamento dell’Irpef è stato di circa 1.028 miliardi di euro, ma di questo, l’84% circa (863 miliardi) riguarda i redditi da lavoro dipendente e da pensione. Ciò significa che imprenditori e lavoratori autonomi hanno dichiarato, complessivamente, soltanto 165 miliardi circa.
Volendo fare un esempio, si calcola che su un reddito annuo di 35.000 euro nel 2025, un lavoratore dipendente ha versato 6.898 euro di imposta, un pensionato 8.413 euro, mentre un autonomo che usufruisce della flat tax ne ha pagati solo 4.095. Peggio ancora, chi percepisce rendite finanziarie si ferma a 4.375 euro.
Eppure lo stesso Ministero Economia e Finanze fa sapere che il reddito medio più elevato rimane quello da lavoro autonomo, pari a 70.360 euro, mentre il reddito medio dichiarato dagli imprenditori (titolari di ditte individuali) è di 29.250 euro. Ma è stato così da sempre.
Lavoratori dipendenti e pensionati – il cui reddito medio è indicato dalle statistiche in 23.290 euro per i lavoratori dipendenti e in 21.260 per i pensionati – non possono sottrarsi al pagamento delle tasse poiché queste sono trattenute al momento del pagamento della retribuzione o della pensione.
A lavoratori e pensionati inoltre non sono concessi i benefici che le nuove leggi varate dal governo riconoscono a lavoratori autonomi e imprenditori, cioè il ricorso alla flat tax, la cosiddetta “tassa piatta”. Si tratta dell’applicazione sul reddito di un’aliquota fissa del 15% – dal 2025 applicabile sui redditi fino a 85 mila euro – anziché di 3 aliquote (23, 35 e 43%) a seconda dell’ammontare del reddito che, invece, si abbatte implacabilmente e sistematicamente sui salari e le pensioni.
Fonte
A disegnare il quadro è stato il direttore dell’Agenzia delle Entrate, Vincenzo Carbone nel corso del suo intervento a Telefisco 2026, dove si è concentrato sul fenomeno dell’evasione fiscale e sui risultati raggiunti nel corso del 2025.
Tra le modalità dell’evasione fiscale spicca quella dell’Iva portata in detrazione in una quota superiore a quella che emerge dalle fatture. Poi ci sono i ricavi risultanti da fatture e corrispettivi superiori al volume d’affari dichiarato, dunque stiamo parlando del mondo delle imprese, quelle che vivono in permanente modalità chiagne e fotte.
L’Agenzia delle Entrate ha analizzato oltre 17 milioni di posizioni controllate e poi ne ha selezionate alcune da sottoporre a una verifica più approfondita. Questo lavoro ha portato a scoprire l’anno scorso oltre 200 mila evasori totali, fra persone fisiche e imprese.
Secondo il direttore dell’Agenzia il 57% di questi evasori totali (circa 116mila persone) ha ritenuto di non presentare proprio la dichiarazione pur avendo redditi da dichiarare. L’altro 43% (circa 86mila soggetti) risultavano invece del tutto sconosciuti al fisco, nel senso che svolgevano le loro attività completamente in nero.
Stando agli ultimi dati resi noti da Bankitalia, negli ultimi anni si è registrata una riduzione dell’evasione fiscale, sia in valore assoluto sia in termini percentuali. Essa era intorno ai 100 miliardi nel 2017 e ha subito una contrazione nell’ordine di 25 miliardi. Anche in termini relativi, la propensione all’evasione è scesa di quasi 6 punti percentuali. Il calo è dovuto sia al rafforzamento dei controlli sia all’impulso delle innovazioni digitali come la fatturazione elettronica.
Il 58% dei mancati adempimenti fiscali si concentra tra Centro e Sud Italia, per un valore di circa 739 miliardi di euro dal 2000 al 2024, in termini assoluti è la Lombardia a presentare la maggiore quota di imposte non riscosse a causa della presenza di numerose imprese.
I dati dimostrano infatti che la maggior parte delle somme non riscosse dallo Stato è ascrivibile alle società di capitali, alle Spa, Srl, ai consorzi e cooperative, responsabili di oltre il 64% del totale dell’arretrato fiscale, con circa 822 miliardi di euro non versati dal 2000 a inizio 2025.
Seguono poi le persone fisiche senza attività economica (23,5%) e le categorie di piccoli imprenditori e lavoratori autonomi (12,2%)
L’evasione fiscale più frequente è riconducibile a pratiche come la falsa dichiarazione dei redditi, l’omessa fatturazione, il trasferimento fittizio di residenza all’estero, e il ricorso ai crediti d’imposta inesistenti.
C’è poi il fenomeno della cosiddetta “evasione con consenso”, ossia l’accordo implicito tra fornitore e cliente per non emettere fattura o scontrino, che è presente soprattutto nel tessuto delle piccole attività professionali e commerciali.
Tra le tasse più evase spicca certamente l’Irpef dei lavoratori autonomi, che si attesta come l’imposta su cui si registra il maggior deficit, con un tax gap che nel 2021 ha toccato il 66,8%. Ciò significa che due terzi dell’Irpef dovuta da lavoratori autonomi e imprese individuali non viene versata, per un valore superiore ai 29 miliardi di euro.
Subito dopo viene l’IVA, che rappresenta il secondo tributo per entità evasa, con quasi 18 miliardi di euro mancanti, pari a quasi il 14% del teorico dovuto.
Ci sono poi le tasse locali sugli immobili (IMU) e sui servizi (TARI), che hanno una quota evasa media del 21,4%. Questi tributi restano pesantemente esposti all’insolvenza, specie nei casi delle cosiddette “case fantasma”.
Infine c’è l’Ires per le persone giuridiche (le imprese) e i contributi previdenziali, il cui mancato pagamento penalizza gravemente il finanziamento dei sistemi assistenziali.
A far incazzare rimane il dato per cui il reddito totale dichiarato ai fini del pagamento dell’Irpef è stato di circa 1.028 miliardi di euro, ma di questo, l’84% circa (863 miliardi) riguarda i redditi da lavoro dipendente e da pensione. Ciò significa che imprenditori e lavoratori autonomi hanno dichiarato, complessivamente, soltanto 165 miliardi circa.
Volendo fare un esempio, si calcola che su un reddito annuo di 35.000 euro nel 2025, un lavoratore dipendente ha versato 6.898 euro di imposta, un pensionato 8.413 euro, mentre un autonomo che usufruisce della flat tax ne ha pagati solo 4.095. Peggio ancora, chi percepisce rendite finanziarie si ferma a 4.375 euro.
Eppure lo stesso Ministero Economia e Finanze fa sapere che il reddito medio più elevato rimane quello da lavoro autonomo, pari a 70.360 euro, mentre il reddito medio dichiarato dagli imprenditori (titolari di ditte individuali) è di 29.250 euro. Ma è stato così da sempre.
Lavoratori dipendenti e pensionati – il cui reddito medio è indicato dalle statistiche in 23.290 euro per i lavoratori dipendenti e in 21.260 per i pensionati – non possono sottrarsi al pagamento delle tasse poiché queste sono trattenute al momento del pagamento della retribuzione o della pensione.
A lavoratori e pensionati inoltre non sono concessi i benefici che le nuove leggi varate dal governo riconoscono a lavoratori autonomi e imprenditori, cioè il ricorso alla flat tax, la cosiddetta “tassa piatta”. Si tratta dell’applicazione sul reddito di un’aliquota fissa del 15% – dal 2025 applicabile sui redditi fino a 85 mila euro – anziché di 3 aliquote (23, 35 e 43%) a seconda dell’ammontare del reddito che, invece, si abbatte implacabilmente e sistematicamente sui salari e le pensioni.
Fonte
17/08/2023
Benzina e vacanze, la trappola infernale
Il fenomeno è storico: quando cominciano i periodi dell’anno dedicati alle ferie – per chi si può permettere di allontanarsi da casa – regolarmente scattano aumenti consistenti per carburanti, ombrelloni, ristoranti e bar in tutte le location turistiche, a qualsiasi livello.
Quest’anno, con ogni evidenza, si è esagerato parecchio...
Il governo parafascista che aveva promesso di tagliare le accise sui carburanti, fatti due conti nel bilancio dello Stato, ha pensato bene di lasciarle intatte. Anche perché ogni aumento, comunque originato e motivato, si traduce automaticamente in un incremento delle entrate fiscali.
Il meccanismo è noto, ma se ne parla molto poco. Sui carburanti – non solo in Italia, ma altrove in misura minore – vige una doppia tassazione.
Una, specifica, sono le “accise”. Ovvero “tasse di scopo” introdotte per affrontare eventi imprevisti e poi lasciate diventare “perpetue”, anche ad emergenza finita. Per chi non lo sapesse continuiamo a pagare l’accisa per la guerra d’Etiopia (1936, “quando c’era lui”, il dio innominato del Pantheon meloniano), quella per l’alluvione di Firenze (1966), per i terremoti del Belice, del Friuli e dell’Irpinia, le guerre in Libano e Bosnia, e tante altre ragioni più o meno lontane nel tempo.
Ognuna per uno o pochi centesimi, certo, ma – come diceva Totò – “è la somma che fa il totale”, che diventa alto…
La seconda è l’Iva, che c’è su tutte le merci, ma per i carburanti si applica non solo al prezzo industriale del prodotto ma anche sulle accise. Per cui, di fatto, si paga una passa sulla tassa. Geniale, no?
Sta di fatto che alla fine la parte delle tasse rappresenta oltre il 50% del prezzo finale. Sicché, è stato calcolato, solo con gli aumenti di questi giorni lo Stato finirà per incamerare oltre 2 miliardi “straordinari”. Che poi la Meloni o chi per lei ci rivenderanno come “risorsa” reperita “per far fronte alle esigenze dei più deboli”.
Ma naturalmente non c’è solo lo Stato a taglieggiare. Le multinazionali dell’energia fanno anche loro la propria parte nell’aumentare “a soggetto”, e anche gli esercenti alla pompa ci mettono la loro quota...
Ci sarà pure una ragione per cui il prezzo del prodotto finito – uguale per tutti gli operatori, visto che il prezzo del petrolio è uno soltanto (a seconda delle qualità ai fini della raffinazione) e che le raffinerie riforniscono tutti i diversi marchi facendo pagare ovviamente lo stesso prezzo – diventa poi al distributore una incognita differenziatissima, ma univocamente verso l’alto.
Il governo Meloni, sull’argomento, ha dato il peggio di sé.
Prima Adolfo Urso, ministro, si diverte con la barzelletta “Il prezzo industriale della benzina depurato dalle accise è inferiore rispetto ad altri Paesi europei come Francia, Spagna e Germania“. In cui mente due volte: a) il prezzo europeo del prodotto industriale varia di un’inezia irrilevante nei vari paesi e b) le accise dipendono dal governo, non dallo spirito santo.
Non pago, lo stesso Urso ha poi vantato le virtù invisibili della “misura risultata pienamente efficace che ha consentito, in un sistema di mercato, di contrastare la speculazione, dando piena trasparenza e quindi consapevolezza e capacità di scelta al consumatore“. Il “risultato pienamente efficace” sarebbero insomma i sedici giorni consecutivi di aumenti dall’inizio di agosto…
Fioccano gli esposti e gli interventi della Guardia di Finanza, ma intanto tutto resta com’è e se ne riparlerà come sempre a babbo morto. Ossia a ferie finite, quando l’orgia dei prezzi arbitrari dovrà rientrare. Se non altro per il rischio di restare senza clienti.
È una considerazione che vale soprattutto per stabilimenti e locali (ristoranti, bar, pub, ecc.), che mai come quest’anno sembrano posseduto dalla volontà di spremere all’inverosimile lo sfortunato che osa sedersi dalle loro parti.
Sarà anche questo certamente colpa del governo che, rinviando di un altro anno l’adeguamento alle normative di assegnazione delle concessioni stabilite dalla UE, ha di fatto segnalato ai “balneari” che dal prossimo anno le concessioni saranno più care e quindi li ha incentivati a “darsi da fare” per accumulare più grasso ora.
Ma è anche colpa della miopia macroecomica di questa piccolissima “imprenditoria”, che appare affascinata del “modello Briatore-Santanché” per cui la clientela “giusta” è solo quella che può pagare cifre folli per non vedersi al tavolo vicino un parvenu.
Dimenticando che i ricchi veri, in definitiva, sono molto pochi. E dunque rischiano in questo modo di vedersi rarefare la massa dei turisti. Ovvero quelli che “fanno Pil” (come si vede ogni volta che si ragiona sulle tasse, regolarmente evase dai pochi che dovrebbero pagare molto, ma obbligatorie “alla fonte” per i percettori del solo stipendio).
In conclusione: qualcuno di questi rapaci farà pure qualche buon affare quest’anno, ma lo pagherà caro nei prossimi. Come già si vede dalla riduzione delle presenze nelle località dove si è esagerato di più e, soprattutto, dalla riduzione degli “italiani in vacanza”.
Stretti tra salari bloccati, inflazione core crescente e speculazione da strozzini. E un governo di contafrottole loro complici…
Fonte
Quest’anno, con ogni evidenza, si è esagerato parecchio...
Il governo parafascista che aveva promesso di tagliare le accise sui carburanti, fatti due conti nel bilancio dello Stato, ha pensato bene di lasciarle intatte. Anche perché ogni aumento, comunque originato e motivato, si traduce automaticamente in un incremento delle entrate fiscali.
Il meccanismo è noto, ma se ne parla molto poco. Sui carburanti – non solo in Italia, ma altrove in misura minore – vige una doppia tassazione.
Una, specifica, sono le “accise”. Ovvero “tasse di scopo” introdotte per affrontare eventi imprevisti e poi lasciate diventare “perpetue”, anche ad emergenza finita. Per chi non lo sapesse continuiamo a pagare l’accisa per la guerra d’Etiopia (1936, “quando c’era lui”, il dio innominato del Pantheon meloniano), quella per l’alluvione di Firenze (1966), per i terremoti del Belice, del Friuli e dell’Irpinia, le guerre in Libano e Bosnia, e tante altre ragioni più o meno lontane nel tempo.
Ognuna per uno o pochi centesimi, certo, ma – come diceva Totò – “è la somma che fa il totale”, che diventa alto…
La seconda è l’Iva, che c’è su tutte le merci, ma per i carburanti si applica non solo al prezzo industriale del prodotto ma anche sulle accise. Per cui, di fatto, si paga una passa sulla tassa. Geniale, no?
Sta di fatto che alla fine la parte delle tasse rappresenta oltre il 50% del prezzo finale. Sicché, è stato calcolato, solo con gli aumenti di questi giorni lo Stato finirà per incamerare oltre 2 miliardi “straordinari”. Che poi la Meloni o chi per lei ci rivenderanno come “risorsa” reperita “per far fronte alle esigenze dei più deboli”.
Ma naturalmente non c’è solo lo Stato a taglieggiare. Le multinazionali dell’energia fanno anche loro la propria parte nell’aumentare “a soggetto”, e anche gli esercenti alla pompa ci mettono la loro quota...
Ci sarà pure una ragione per cui il prezzo del prodotto finito – uguale per tutti gli operatori, visto che il prezzo del petrolio è uno soltanto (a seconda delle qualità ai fini della raffinazione) e che le raffinerie riforniscono tutti i diversi marchi facendo pagare ovviamente lo stesso prezzo – diventa poi al distributore una incognita differenziatissima, ma univocamente verso l’alto.
Il governo Meloni, sull’argomento, ha dato il peggio di sé.
Prima Adolfo Urso, ministro, si diverte con la barzelletta “Il prezzo industriale della benzina depurato dalle accise è inferiore rispetto ad altri Paesi europei come Francia, Spagna e Germania“. In cui mente due volte: a) il prezzo europeo del prodotto industriale varia di un’inezia irrilevante nei vari paesi e b) le accise dipendono dal governo, non dallo spirito santo.
Non pago, lo stesso Urso ha poi vantato le virtù invisibili della “misura risultata pienamente efficace che ha consentito, in un sistema di mercato, di contrastare la speculazione, dando piena trasparenza e quindi consapevolezza e capacità di scelta al consumatore“. Il “risultato pienamente efficace” sarebbero insomma i sedici giorni consecutivi di aumenti dall’inizio di agosto…
Fioccano gli esposti e gli interventi della Guardia di Finanza, ma intanto tutto resta com’è e se ne riparlerà come sempre a babbo morto. Ossia a ferie finite, quando l’orgia dei prezzi arbitrari dovrà rientrare. Se non altro per il rischio di restare senza clienti.
È una considerazione che vale soprattutto per stabilimenti e locali (ristoranti, bar, pub, ecc.), che mai come quest’anno sembrano posseduto dalla volontà di spremere all’inverosimile lo sfortunato che osa sedersi dalle loro parti.
Sarà anche questo certamente colpa del governo che, rinviando di un altro anno l’adeguamento alle normative di assegnazione delle concessioni stabilite dalla UE, ha di fatto segnalato ai “balneari” che dal prossimo anno le concessioni saranno più care e quindi li ha incentivati a “darsi da fare” per accumulare più grasso ora.
Ma è anche colpa della miopia macroecomica di questa piccolissima “imprenditoria”, che appare affascinata del “modello Briatore-Santanché” per cui la clientela “giusta” è solo quella che può pagare cifre folli per non vedersi al tavolo vicino un parvenu.
Dimenticando che i ricchi veri, in definitiva, sono molto pochi. E dunque rischiano in questo modo di vedersi rarefare la massa dei turisti. Ovvero quelli che “fanno Pil” (come si vede ogni volta che si ragiona sulle tasse, regolarmente evase dai pochi che dovrebbero pagare molto, ma obbligatorie “alla fonte” per i percettori del solo stipendio).
In conclusione: qualcuno di questi rapaci farà pure qualche buon affare quest’anno, ma lo pagherà caro nei prossimi. Come già si vede dalla riduzione delle presenze nelle località dove si è esagerato di più e, soprattutto, dalla riduzione degli “italiani in vacanza”.
Stretti tra salari bloccati, inflazione core crescente e speculazione da strozzini. E un governo di contafrottole loro complici…
Fonte
24/06/2020
Brancaccio su IVA e ricette anti-crisi: “Il ritardo dell’Europa è spaventoso”
Il Mattino, 23 giugno 2020
L’economista Emiliano Brancaccio dell’Università del Sannio sulla proposta di riduzione dell’IVA: “Per ragioni di equità meglio ridurla piuttosto che aumentarla. Ma per uscire dalla crisi non è la soluzione”. Sulla riforma del fisco: “Un tempo le aliquote erano 22, ora appena 5 e c’è chi vorrebbe scendere a un’unica flat tax. Questa tendenza favorisce solo i ricchi e non aiuta lo sviluppo. Piuttosto bisognerebbe rafforzare il principio costituzionale di progressività delle imposte, ma per farlo ci vorrebbe una lotta senza quartiere contro chi fa sparire i soldi nei paradisi fiscali, cioè l’esatto opposto dei condoni di Colao”. E sull’Europa: “il grosso dei finanziamenti non arriverà prima del 2023, mentre il Pil sta crollando adesso”. Come già scritto nell’appello sul Financial Times, l’unica cosa da fare è un piano moderno di investimenti pubblici, e per finanziarlo non c’è bisogno di tagliare l’assistenza sociale.
Intervista di Nando Santonastaso
Professor Brancaccio, si torna a parlare e a dividersi in sede politica sul taglio dell’Iva. Si può fare sperando di rilanciare i consumi? E con quali coperture?
L’IVA è definita dagli economisti un’imposta “regressiva” perché applica le stesse aliquote a tutti i consumatori, ricchi o poveri che siano, e quindi in percentuale favorisce i primi a danno dei secondi. Dunque, per ragioni di equità è sempre meglio ridurla piuttosto che aumentarla. Ma se lo scopo è riattivare lo sviluppo economico, allora la riduzione delle imposte non è mai la soluzione ideale. Molto più efficace sarebbe una ripresa degli investimenti pubblici.
Ma cosa vuol dire applicare il taglio dell’IVA ai pagamenti digitali?
L’IVA è l’imposta su cui si concentra la maggior parte dell’evasione fiscale, circa il 35 percento del totale, in parte favorita dall’uso del contante. Riducendo l’aliquota sui soli pagamenti elettronici si spera di disincentivare l’uso delle banconote. Francamente mi sembra un modo un po’ tortuoso di combattere l’evasione.
Sulla riduzione dell’IVA, Bankitalia ha espresso le sue perplessità. Ha ragione il governatore Visco a frenare?
Sul metodo Visco ha ragione: da troppi anni si interviene sul fisco con una pletora di misure scoordinate, imposta per imposta, mentre ci vorrebbe una riforma complessiva di sistema. Ovviamente c’è riforma e riforma.
E per una riforma generale del fisco Lei da dove partirebbe?
Da un contrasto più serrato all’evasione e dal rafforzamento del principio costituzionale di progressività delle imposte: chi guadagna di più deve pagare aliquote più alte, una regola semplice ed equa che da decenni è sotto attacco. Mentre negli anni ’70 esistevano ben 22 aliquote di imposta sul reddito con la più alta al 72 percento, oggi abbiamo appena 5 aliquote con la più alta al 43 percento. E c’è chi vorrebbe andare persino oltre, introducendo una flat tax unica per tutti, ricchi o poveri che siano. Questa tendenza è sbagliata, favorisce solo i percettori di redditi più alti e non aiuta lo sviluppo. Bisognerebbe tornare a un sistema con più aliquote, a carico soprattutto di rendite e profitti. Ovviamente per far questo occorrerebbe in primo luogo intraprendere una lotta contro chi fa sparire i soldi nei paradisi fiscali.
Dopo gli Stati generali si ha la sensazione che non esista ancora una visione su come rilanciare il Paese. Alla fine ci salverà l’Europa?
Da Villa Pamphilj non è uscito nessun piano organico, per lo più si è discusso di ricette già sperimentate e sbagliate, come gli incentivi sui contratti a termine e i condoni sull’esportazione illegale di capitali all’estero o sul lavoro nero. Ma se in Italia navighiamo ancora nel buio, non mi pare che in Europa si veda la luce. Come ha mostrato l’influente Istituto Bruegel, se anche gli stanziamenti del “recovery fund” saranno approvati senza tagli, nel 2020 non vedremo nemmeno un euro, nel 2021 riceveremo appena l’8 percento delle risorse e nel 2022 un restante 14 percento. Questo significa che più di tre quarti dei finanziamenti europei non arriveranno prima del 2023. Considerato che il Pil sta cadendo adesso, a una velocità mai vista nella storia del capitalismo, il ritardo nella risposta di politica economica è spaventoso.
In un appello pubblicato sul Financial Times, lei e altri economisti avete sostenuto l’urgenza di un piano di investimenti pubblici per uscire dalla crisi. Ma come segnalato da varie parti, nel Decreto rilancio del governo proprio gli investimenti scarseggiano. Può un Paese già zavorrato dal debito pubblico concentrarsi soprattutto su misure di assistenza come quelle varate finora?
Come pure Mario Draghi ha riconosciuto, l’aumento del debito pubblico sarà inevitabile, in Italia e non solo, e per lungo tempo sarà compito delle banche centrali governare i mercati per garantire la sua sostenibilità. In questa espansione generalizzata dei debiti statali, sarebbe logico destinare la parte principale dei finanziamenti verso un moderno piano di investimenti pubblici nelle infrastrutture materiali e immateriali, nella ricerca scientifica e tecnica, nell’istruzione, nel recupero delle periferie. Del resto questa operazione si potrebbe compiere senza tagli all’assistenza sociale. Come ormai persino il Fondo Monetario Internazionale ammette, se viene bene indirizzato l’investimento pubblico finanziato con debito si ripaga da solo, tramite un maggior sviluppo dell’occupazione e del reddito. È una lezione keynesiana minima, di buon senso, di certo non sufficiente ma più che mai valida in questa catastrofe.
Fonte
L’economista Emiliano Brancaccio dell’Università del Sannio sulla proposta di riduzione dell’IVA: “Per ragioni di equità meglio ridurla piuttosto che aumentarla. Ma per uscire dalla crisi non è la soluzione”. Sulla riforma del fisco: “Un tempo le aliquote erano 22, ora appena 5 e c’è chi vorrebbe scendere a un’unica flat tax. Questa tendenza favorisce solo i ricchi e non aiuta lo sviluppo. Piuttosto bisognerebbe rafforzare il principio costituzionale di progressività delle imposte, ma per farlo ci vorrebbe una lotta senza quartiere contro chi fa sparire i soldi nei paradisi fiscali, cioè l’esatto opposto dei condoni di Colao”. E sull’Europa: “il grosso dei finanziamenti non arriverà prima del 2023, mentre il Pil sta crollando adesso”. Come già scritto nell’appello sul Financial Times, l’unica cosa da fare è un piano moderno di investimenti pubblici, e per finanziarlo non c’è bisogno di tagliare l’assistenza sociale.
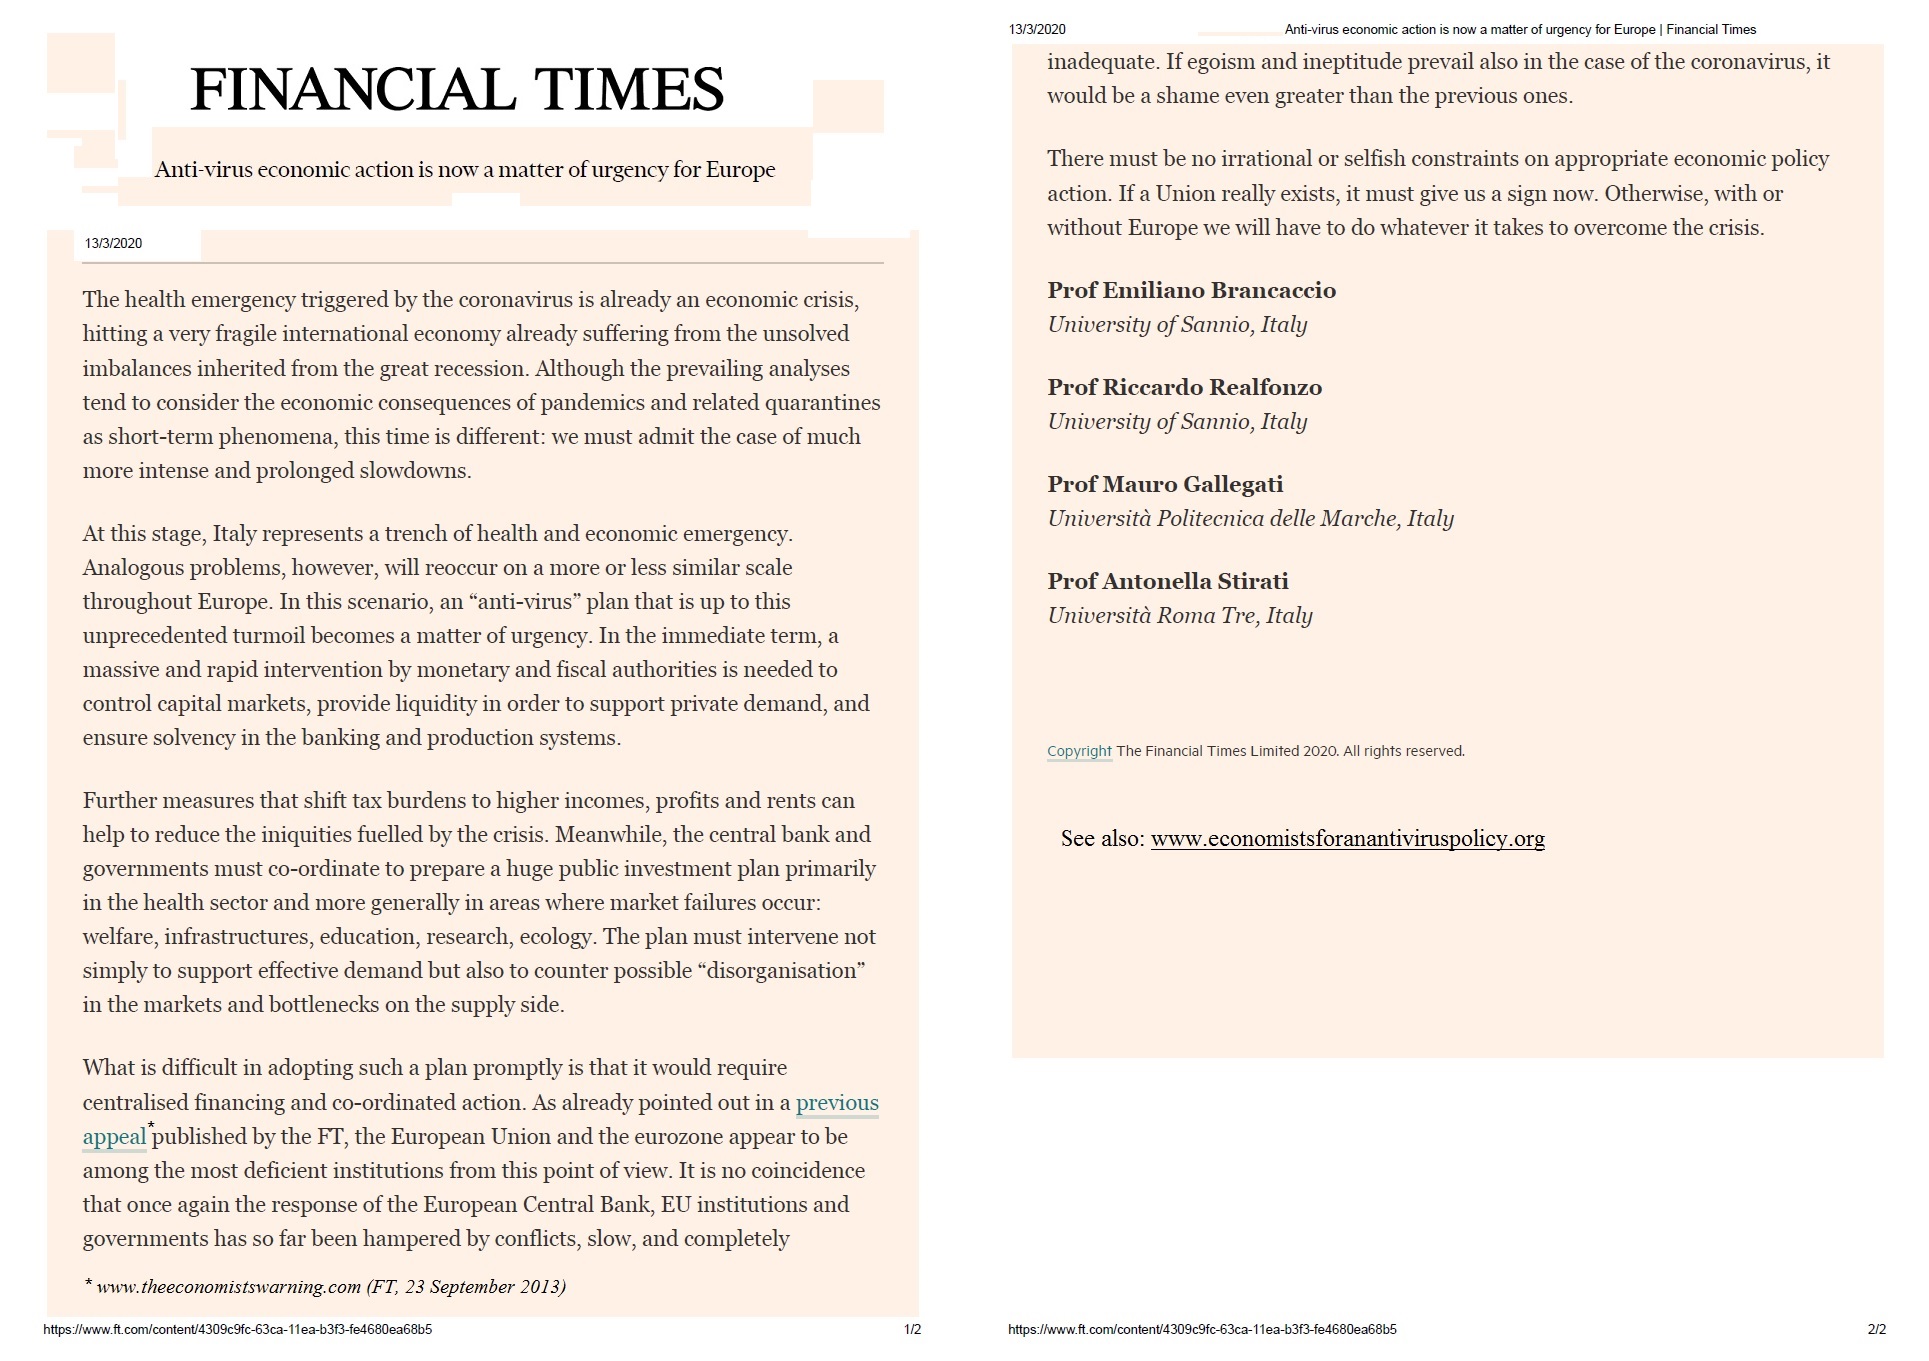
Intervista di Nando Santonastaso
Professor Brancaccio, si torna a parlare e a dividersi in sede politica sul taglio dell’Iva. Si può fare sperando di rilanciare i consumi? E con quali coperture?
L’IVA è definita dagli economisti un’imposta “regressiva” perché applica le stesse aliquote a tutti i consumatori, ricchi o poveri che siano, e quindi in percentuale favorisce i primi a danno dei secondi. Dunque, per ragioni di equità è sempre meglio ridurla piuttosto che aumentarla. Ma se lo scopo è riattivare lo sviluppo economico, allora la riduzione delle imposte non è mai la soluzione ideale. Molto più efficace sarebbe una ripresa degli investimenti pubblici.
Ma cosa vuol dire applicare il taglio dell’IVA ai pagamenti digitali?
L’IVA è l’imposta su cui si concentra la maggior parte dell’evasione fiscale, circa il 35 percento del totale, in parte favorita dall’uso del contante. Riducendo l’aliquota sui soli pagamenti elettronici si spera di disincentivare l’uso delle banconote. Francamente mi sembra un modo un po’ tortuoso di combattere l’evasione.
Sulla riduzione dell’IVA, Bankitalia ha espresso le sue perplessità. Ha ragione il governatore Visco a frenare?
Sul metodo Visco ha ragione: da troppi anni si interviene sul fisco con una pletora di misure scoordinate, imposta per imposta, mentre ci vorrebbe una riforma complessiva di sistema. Ovviamente c’è riforma e riforma.
E per una riforma generale del fisco Lei da dove partirebbe?
Da un contrasto più serrato all’evasione e dal rafforzamento del principio costituzionale di progressività delle imposte: chi guadagna di più deve pagare aliquote più alte, una regola semplice ed equa che da decenni è sotto attacco. Mentre negli anni ’70 esistevano ben 22 aliquote di imposta sul reddito con la più alta al 72 percento, oggi abbiamo appena 5 aliquote con la più alta al 43 percento. E c’è chi vorrebbe andare persino oltre, introducendo una flat tax unica per tutti, ricchi o poveri che siano. Questa tendenza è sbagliata, favorisce solo i percettori di redditi più alti e non aiuta lo sviluppo. Bisognerebbe tornare a un sistema con più aliquote, a carico soprattutto di rendite e profitti. Ovviamente per far questo occorrerebbe in primo luogo intraprendere una lotta contro chi fa sparire i soldi nei paradisi fiscali.
Dopo gli Stati generali si ha la sensazione che non esista ancora una visione su come rilanciare il Paese. Alla fine ci salverà l’Europa?
Da Villa Pamphilj non è uscito nessun piano organico, per lo più si è discusso di ricette già sperimentate e sbagliate, come gli incentivi sui contratti a termine e i condoni sull’esportazione illegale di capitali all’estero o sul lavoro nero. Ma se in Italia navighiamo ancora nel buio, non mi pare che in Europa si veda la luce. Come ha mostrato l’influente Istituto Bruegel, se anche gli stanziamenti del “recovery fund” saranno approvati senza tagli, nel 2020 non vedremo nemmeno un euro, nel 2021 riceveremo appena l’8 percento delle risorse e nel 2022 un restante 14 percento. Questo significa che più di tre quarti dei finanziamenti europei non arriveranno prima del 2023. Considerato che il Pil sta cadendo adesso, a una velocità mai vista nella storia del capitalismo, il ritardo nella risposta di politica economica è spaventoso.
In un appello pubblicato sul Financial Times, lei e altri economisti avete sostenuto l’urgenza di un piano di investimenti pubblici per uscire dalla crisi. Ma come segnalato da varie parti, nel Decreto rilancio del governo proprio gli investimenti scarseggiano. Può un Paese già zavorrato dal debito pubblico concentrarsi soprattutto su misure di assistenza come quelle varate finora?
Come pure Mario Draghi ha riconosciuto, l’aumento del debito pubblico sarà inevitabile, in Italia e non solo, e per lungo tempo sarà compito delle banche centrali governare i mercati per garantire la sua sostenibilità. In questa espansione generalizzata dei debiti statali, sarebbe logico destinare la parte principale dei finanziamenti verso un moderno piano di investimenti pubblici nelle infrastrutture materiali e immateriali, nella ricerca scientifica e tecnica, nell’istruzione, nel recupero delle periferie. Del resto questa operazione si potrebbe compiere senza tagli all’assistenza sociale. Come ormai persino il Fondo Monetario Internazionale ammette, se viene bene indirizzato l’investimento pubblico finanziato con debito si ripaga da solo, tramite un maggior sviluppo dell’occupazione e del reddito. È una lezione keynesiana minima, di buon senso, di certo non sufficiente ma più che mai valida in questa catastrofe.
Fonte
07/09/2019
Emiliano Brancaccio - I conti non tornano
Radio Popolare, 6 settembre 2019 – Grande entusiasmo nei confronti del neonato governo Conte bis, ma dal punto di vista della politica economica i conti per adesso non tornano. Il rischio è che Bruxelles conceda “flessibilità” sul deficit solo per evitare l’aumento dell’IVA, e che invece finiscano per mancare le risorse per riduzioni sostanziali delle tasse sul lavoro e per significativi investimenti pubblici. Siamo ben lontani dalla “svolta” di politica economica che servirebbe per contrastare la minaccia di una nuova recessione. Un’intervista all’economista Emiliano Brancaccio.
Fonte
Fonte
22/08/2019
L’incubo della “manovra”, ma con qualche differenza...
Fuori dalla miseria delle dichiarazioni politiche, quale manovra di bilancio dovrà affrontare il prossimo governicchio semi-tecnico e “di alto profilo”?
Da mesi gli esperti vicini a Bruxelles (per esempio: Mario Monti) parlano di “tante lacrime e molto sangue”. E certo non sarà una passeggiata di salute per lavoratori, studenti, pensionati, disoccupati, utenti della sanità pubblica.
Ma – nella tragedia sociale – le ipotesi in campo possono essere molto diverse per dimensioni, estensioni, durata.
Sappiamo che il Peracottaro Padano aveva buttato lì l’idea di una manovra da 50 miliardi per tenere insieme l’ennesima sterilizzazione dell’aumento dell’Iva, la flat tax (che implicava necessariamente una forte riduzione delle entrate fiscali) e altre misure per regalare soldi alle imprese, soprattutto del Nord.
Difficile, con certe cifre e con un’impronta fintamente “anti-europea”, trovare accoglienza favorevole tra i “revisori dei conti pubblici” della Commissione.
Un esecutivo invece pienamente allineato con le direttive di Bruxelles ha sicuramente qualche margine di flessibilità in più, specie se i numeri da far quadrare sono quasi la metà. Non a caso è la prima delle “cinque condizioni” poste da Zingaretti per la trattativa con i Cinque Stelle.
Una manovra da 30 miliardi è comunque molto pesante, ma meno di quanto si possa pensare. La posta più grossa è per congelare l’Iva: 27,6 miliardi, già quantificati dall’Ufficio parlamentare di bilancio (Upb), che comprendono i 23,1 miliardi per Iva e accise e altri 3-4 per il finanziamento delle spese indifferibili. Su questo fronte, Tria ha preparato un piano piuttosto articolato, che potrebbe essere ripreso ed aggiornato dal prossimo ministro dell’economia (se sarà un altro).
Le “coperture” in questo caso arriverebbero dai “risparmi” relativi a reddito di cittadinanza e quota 100, che nella pratica sono stati appannaggio di una platea molto inferiore a quella stimata (come del resto noi di Contropiano avevamo spiegato ancor prima che venissero approvati quei decreti). Si tratta, a consuntivo, di quasi 3 miliardi, cui vanno aggiunte le maggiori entrate Iva derivanti dagli effetti dell’introduzione della fatturazione elettronica, che ha colpito parte dell’evasione su questa imposta.
Come sempre, altri “risparmi” verrebbero dalla riduzione della spesa pubblica corrente per sanità, istruzione, welfare e pensioni. Ma nessuno prova per ora a quantificarle.
L’eventuale ammanco per raggiungere i 30 miliardi richiederebbe appunto una richiesta di maggiore “flessibilità” da parte della Ue (la Commissione al momento non è ancora stata formata). E la congiuntura economica pesantemente negativa, a partire dalla recessione tedesca e dalle incertezze sugli effetti sistemici della Brexit, costringe comunque anche i cerberi di Bruxelles a limitare, per il momento, gli interventi più pesanti sulla terza economia del continente. Aggiungere altra benzina sul fuoco sarebbe controproducente, specie davanti a un governo più “allineato”.
Esiste poi l’ipotesi di un governo di breve durata, che pensi soltanto a presentare la manovra e poi andare ad elezioni anticipate (dipende dal grado di serietà dell’accordo tra Pd e Cinque Stelle). In questo caso, la sterilizzazione dell’Iva potrebbe essere limitata a soli 4 mesi (il tempo necessario a indire elezioni e far formare un nuovo governo), e dunque le risorse necessarie per questo capitolo sarebbero limitate a circa 8 miliardi.
Poi, se la vede chi vince la lotteria delle urne…
Fonte
Da mesi gli esperti vicini a Bruxelles (per esempio: Mario Monti) parlano di “tante lacrime e molto sangue”. E certo non sarà una passeggiata di salute per lavoratori, studenti, pensionati, disoccupati, utenti della sanità pubblica.
Ma – nella tragedia sociale – le ipotesi in campo possono essere molto diverse per dimensioni, estensioni, durata.
Sappiamo che il Peracottaro Padano aveva buttato lì l’idea di una manovra da 50 miliardi per tenere insieme l’ennesima sterilizzazione dell’aumento dell’Iva, la flat tax (che implicava necessariamente una forte riduzione delle entrate fiscali) e altre misure per regalare soldi alle imprese, soprattutto del Nord.
Difficile, con certe cifre e con un’impronta fintamente “anti-europea”, trovare accoglienza favorevole tra i “revisori dei conti pubblici” della Commissione.
Un esecutivo invece pienamente allineato con le direttive di Bruxelles ha sicuramente qualche margine di flessibilità in più, specie se i numeri da far quadrare sono quasi la metà. Non a caso è la prima delle “cinque condizioni” poste da Zingaretti per la trattativa con i Cinque Stelle.
Una manovra da 30 miliardi è comunque molto pesante, ma meno di quanto si possa pensare. La posta più grossa è per congelare l’Iva: 27,6 miliardi, già quantificati dall’Ufficio parlamentare di bilancio (Upb), che comprendono i 23,1 miliardi per Iva e accise e altri 3-4 per il finanziamento delle spese indifferibili. Su questo fronte, Tria ha preparato un piano piuttosto articolato, che potrebbe essere ripreso ed aggiornato dal prossimo ministro dell’economia (se sarà un altro).
Le “coperture” in questo caso arriverebbero dai “risparmi” relativi a reddito di cittadinanza e quota 100, che nella pratica sono stati appannaggio di una platea molto inferiore a quella stimata (come del resto noi di Contropiano avevamo spiegato ancor prima che venissero approvati quei decreti). Si tratta, a consuntivo, di quasi 3 miliardi, cui vanno aggiunte le maggiori entrate Iva derivanti dagli effetti dell’introduzione della fatturazione elettronica, che ha colpito parte dell’evasione su questa imposta.
Come sempre, altri “risparmi” verrebbero dalla riduzione della spesa pubblica corrente per sanità, istruzione, welfare e pensioni. Ma nessuno prova per ora a quantificarle.
L’eventuale ammanco per raggiungere i 30 miliardi richiederebbe appunto una richiesta di maggiore “flessibilità” da parte della Ue (la Commissione al momento non è ancora stata formata). E la congiuntura economica pesantemente negativa, a partire dalla recessione tedesca e dalle incertezze sugli effetti sistemici della Brexit, costringe comunque anche i cerberi di Bruxelles a limitare, per il momento, gli interventi più pesanti sulla terza economia del continente. Aggiungere altra benzina sul fuoco sarebbe controproducente, specie davanti a un governo più “allineato”.
Esiste poi l’ipotesi di un governo di breve durata, che pensi soltanto a presentare la manovra e poi andare ad elezioni anticipate (dipende dal grado di serietà dell’accordo tra Pd e Cinque Stelle). In questo caso, la sterilizzazione dell’Iva potrebbe essere limitata a soli 4 mesi (il tempo necessario a indire elezioni e far formare un nuovo governo), e dunque le risorse necessarie per questo capitolo sarebbero limitate a circa 8 miliardi.
Poi, se la vede chi vince la lotteria delle urne…
Fonte
10/08/2019
Chi pagherà il prezzo della crisi di governo?
La rottura tra Lega e Movimento 5 Stelle era nell’aria, da tempo ci si attendeva il passo fatto da Salvini di rompere l’alleanza di governo. Questo è puntualmente avvenuto solo quando è diventato tecnicamente impossibile che un governo uscente da elezioni anticipate, nelle aspirazioni salviniane Lega-Fdi, dovesse incaricarsi della legge di stabilità per il 2020.
Insomma Salvini ha programmato la rottura per non doversi assumere la responsabilità di intestarsi una finanziaria piena di tagli alle spese e ai servizi sociali, di privatizzazioni, di nuovo blocco dei contratti pubblici, di stop alle assunzioni nella pubblica amministrazione ma soprattutto di un fortissimo aumento dell’IVA che da solo costerà, per il 2020, 23 miliardi di euro.
È scappato cioè davanti al rischio che gli italiani capissero, al di là delle dichiarazioni roboanti, dell’odio sparso a piene mani, della voglia di uomo forte sapientemente instillata nel paese, che la sua incapacità di governare davvero lo scontro con i diktat europei e le conseguenze di questi sulla nostra vita è totale.
Una propaganda anti Unione Europea, quella della Lega, mai tradotta in fatti concreti, mai davvero incisiva nei rapporti di forza. Eppure in 14 mesi di governo c’era tutto il tempo per agire in profondità, ad esempio cancellando quelle modifiche all’articolo 81 della Costituzione che hanno introdotto il vincolo del pareggio di bilancio, che è la norma che impedisce al nostro Parlamento e quindi al governo di sforare il deficit per favorire la crescita o per sostenere le spese sociali necessarie al popolo e ai lavoratori italiani quali la scuola, la salute, le pensioni eccetera.
Anche l’aumento dell’IVA poteva essere scongiurato, evitando di perpetuare la pratica della sterilizzazione degli aumenti con la cancellazione della norma voluta da Berlusconi e perfezionata da Monti, che ha consentito di utilizzare l’aumento delle aliquote IVA come strumento di pagamento del debito. Si utilizzano quindi i proventi della tassa più iniqua di tutte, quella che non tiene conto della progressività delle imposte rispetto al reddito, ma che agisce in maniera indiretta sulle tasche della gente, su chi non arriva alla terza settimana del mese come su chi ha patrimoni milionari, con evidenti esiti diversi.
Ora siamo ad un passo dall’esercizio provvisorio, cioè a una formula di costruzione della legge finanziaria per il 2020 che non potrebbe più scongiurare l’aumento dell’IVA e che dovrà portare nelle casse dello Stato, per rispettare i diktat europei, ben 23 miliardi di euro il prossimo anno e 27 miliardi nel 2021.
La subalternità dei 5 Stelle alla spinta della Lega, l’accettazione supina e inerte delle politiche antisociali, razziste, xenofobe, tale da indurci a sospettare che fossero in larga parte condivise dal corpo dei parlamentari del Movimento, ha consentito questa situazione, che lascia irrealizzate o incompiute le poche promesse elettorali sullo stato di salute dei lavoratori e delle famiglie e mette a rischio davvero le tasche degli italiani.
Come si uscirà da questa situazione è ancora presto per dirlo, ma va detto subito che il protagonismo dei lavoratori sarà determinante per impedire che la situazione si risolva con una recrudescenza di politiche antisociali, razziste e antioperaie.
Fonte
Insomma Salvini ha programmato la rottura per non doversi assumere la responsabilità di intestarsi una finanziaria piena di tagli alle spese e ai servizi sociali, di privatizzazioni, di nuovo blocco dei contratti pubblici, di stop alle assunzioni nella pubblica amministrazione ma soprattutto di un fortissimo aumento dell’IVA che da solo costerà, per il 2020, 23 miliardi di euro.
È scappato cioè davanti al rischio che gli italiani capissero, al di là delle dichiarazioni roboanti, dell’odio sparso a piene mani, della voglia di uomo forte sapientemente instillata nel paese, che la sua incapacità di governare davvero lo scontro con i diktat europei e le conseguenze di questi sulla nostra vita è totale.
Una propaganda anti Unione Europea, quella della Lega, mai tradotta in fatti concreti, mai davvero incisiva nei rapporti di forza. Eppure in 14 mesi di governo c’era tutto il tempo per agire in profondità, ad esempio cancellando quelle modifiche all’articolo 81 della Costituzione che hanno introdotto il vincolo del pareggio di bilancio, che è la norma che impedisce al nostro Parlamento e quindi al governo di sforare il deficit per favorire la crescita o per sostenere le spese sociali necessarie al popolo e ai lavoratori italiani quali la scuola, la salute, le pensioni eccetera.
Anche l’aumento dell’IVA poteva essere scongiurato, evitando di perpetuare la pratica della sterilizzazione degli aumenti con la cancellazione della norma voluta da Berlusconi e perfezionata da Monti, che ha consentito di utilizzare l’aumento delle aliquote IVA come strumento di pagamento del debito. Si utilizzano quindi i proventi della tassa più iniqua di tutte, quella che non tiene conto della progressività delle imposte rispetto al reddito, ma che agisce in maniera indiretta sulle tasche della gente, su chi non arriva alla terza settimana del mese come su chi ha patrimoni milionari, con evidenti esiti diversi.
Ora siamo ad un passo dall’esercizio provvisorio, cioè a una formula di costruzione della legge finanziaria per il 2020 che non potrebbe più scongiurare l’aumento dell’IVA e che dovrà portare nelle casse dello Stato, per rispettare i diktat europei, ben 23 miliardi di euro il prossimo anno e 27 miliardi nel 2021.
La subalternità dei 5 Stelle alla spinta della Lega, l’accettazione supina e inerte delle politiche antisociali, razziste, xenofobe, tale da indurci a sospettare che fossero in larga parte condivise dal corpo dei parlamentari del Movimento, ha consentito questa situazione, che lascia irrealizzate o incompiute le poche promesse elettorali sullo stato di salute dei lavoratori e delle famiglie e mette a rischio davvero le tasche degli italiani.
Come si uscirà da questa situazione è ancora presto per dirlo, ma va detto subito che il protagonismo dei lavoratori sarà determinante per impedire che la situazione si risolva con una recrudescenza di politiche antisociali, razziste e antioperaie.
Fonte
29/05/2019
Aboliamo l’Iva sui beni di prima necessità
Passata la sbornia delle elezioni europee, l’attuale governo o quel che sarà, dovrà presto misurarsi con la cruda realtà nella quale è inevitabilmente immersa qualsiasi compagine governativa che considera un mantra inviolabile i vincoli di bilancio e più in generale il dispositivo economico sociale imposto dall’Unione Europea.
Questi vincoli chiamano direttamente in causa la spada di Damocle rappresentata dal tema dell’innalzamento delle aliquote Iva dal 10 al 13% e dal 22 al 26,5%.
C’è poco da stare allegri: dopo il 26 maggio la propaganda si abbatterà contro il muro eretto dalla governance europeista a tutela dei conti pubblici ponendo chi dovrà varare la legge di bilancio dinanzi ad una alternativa secca. O alzare le aliquote IVA acuendo la direzione regressiva del nostro sistema fiscale o recuperare (attingendo dalla spesa sociale) risorse ingenti per sterilizzare tali aumenti: 23,1 miliardi per il 2020 e 28,7 miliardi per il 2021, connotando già in partenza la natura antisociale e antipopolare della prossima legge di bilancio.
La domanda che si pone per sfuggire a questa insopportabile tenaglia è la seguente: ma è accettabile un piano del discorso che costringa lavoratori, pensionati e ceti popolari all’interno di opzioni egualmente disastrose o forse il ragionamento va letteralmente ribaltato e l’attenzione rivolta al sistema fiscale nella sua complessità e a come esso si è progressivamente allontanato da come era stato disegnato nella nostra Carta Costituzionale?
Per rispondere a questa domanda dobbiamo partire da alcune considerazioni che tengano conto della natura comunitaria e quindi europeista dell’Iva, della collocazione di questa imposta all’interno del quadro costituzionale, del peso crescente delle imposte indirette nel nostro sistema tributario, e dei possibili scenari alternativi (abolizione dell’Iva sui beni di prima necessità).
Alcune precisazioni tecniche.
L’Iva come è noto è un'imposta indiretta, poiché non colpisce direttamente la capacità contributiva del contribuente ma solo la sua manifestazione (il consumo), proporzionale perché il suo ammontare dipende dal prodotto tra il prezzo del bene e l’aliquota che si applica, generale perché colpisce tutti i contribuenti senza alcuna distinzione.
Chiariamo subito che quando discutiamo di Iva ci stiamo riferendo alla seconda imposta quanto a gettito, oltre 130 miliardi nell’ultimo anno, nonché all’imposta maggiormente evasa con un tax gap, ovvero una differenza tra quanto dovuto e quanto incassato, pari a 35 miliardi.
Come è noto l’ Iva è un tributo armonizzato a livello europeo che segue le medesime regole in tutti i paesi UE. Ciò che possono mutare sono le aliquote (entro certi limiti poiché l’aliquota ordinaria non può essere inferiore al 15%). Nel nostro paese vi sono 4 aliquote: una del 4% applicata su beni come latte, farina, pane, frutta, una del 5% applicata prevalentemente sui servizi di assistenza medica, una del 10% applicata su tanti beni di prima necessità (alimenti e bevande di vario tipo) e infine quella ordinaria del 22% applicata a tutti i beni e servizi non ricompresi negli altri tre panieri (il caffè per esempio sconta una aliquota del 22% così come tutti i prodotti confezionati da bar non consumati al suo interno).
Ebbene qui registriamo il primo elemento interessante: l’Italia con l’aliquota ordinaria attualmente al 22% si colloca già oltre la media degli altri paesi UE che si attesta su una aliquota ordinaria pari a 21,5%. Chiunque può intendere che il paventato aumento dell’aliquota Iva ordinaria, dal 22% al 26,5, al quale andrebbe aggiunta l’aumento dell’IVA agevolata dal 10 al 13%, collocherebbe il nostro paese tra quelli con l’aliquota più alta, avvicinandolo all’Ungheria che, tra i tanti tristi primati vanta anche quello di essere il paese con aliquota Iva più alta in assoluto (27%).
Insomma l’aumento dell’Iva o il suo disinnesco attraverso un ingente reperimento di risorse non risponde ad alcuna logica di armonizzazione con la media degli altri paesi UE (come abbiamo visto già oggi siamo al di sopra degli altri paesi) ma è semplicemente una delle forme di disciplinamento sociale ed economico del nostro paese. L’aumento dell’IVA o le clausole di salvaguardia per scongiurarlo costituiscono un tassello di quella architettura improntata alla ferrea disciplina di bilancio.
Il quadro costituzionale
Fatte queste precisazioni di natura “tecnica” occorre porsi una domanda. Come si colloca questa imposta e soprattutto il peso sempre maggiore che sta assumendo in termini di gettito nell’ambito del quadro costituzionale? Ovvero, in altre parole, è compatibile questa imposta nell’ambito di un sistema fiscale che nelle intenzioni (tradite) dei padri costituenti doveva essere orientato al principio di progressività dell’imposta?
Per rispondere a queste domande è forse opportuno rileggere i lavori dell’Assemblea Costituente che nel 1947 elaborò il testo dell’articolo 53 della Costituzione, il c.d. principio di progressività dell’imposta, che andava a sostituire la tassazione proporzionale prevista dall’articolo 25 dello Statuto albertino del 1848 (a proposito di modernità della flat tax!).
Così il relatore Salvatore Scoca si pronunciava sul passaggio dall’imposizione proporzionale a quella progressiva «Se poi consideriamo che più dei tributi diretti rendono i tributi indiretti e questi attuano una progressione a rovescio, in quanto, essendo stabiliti prevalentemente sui consumi, gravano maggiormente sulle classi meno abbienti, si vede come in effetti la distribuzione del carico tributario avvenga non già in senso progressivo e neppure in misura proporzionale, ma in senso regressivo. Il che costituisce una grave ingiustizia sociale, che va eliminata, con una meditata e seria riforma tributaria. (...) Credo necessario che si inserisca nella nostra Costituzione, in luogo del principio enunciato dall’articolo 25 del vecchio Statuto, un principio informato a un criterio più democratico, più aderente alla coscienza della solidarietà sociale e più conforme alla evoluzione delle legislazioni più progredite. La regola della progressività deve essere effettivamente operante. Ciò significa che la progressione applicata ai tributi sul reddito globale o sul patrimonio dev’esser tale da correggere le iniquità derivanti dagli altri tributi, ed in particolare da quelli sui consumi».
Come se non bastasse lo stesso Salvatore Scoca, così argomentava «Non si può negare che una Costituzione la quale, come la nostra, si informa a principi di democrazia e di solidarietà sociale, debba dare la preferenza al principio della progressività. Ho sempre pensato che chi ha dieci mila lire di reddito e ne paga mille allo Stato, con l’aliquota del 10 per cento, si troverà con 9 mila lire da impiegare per i suoi bisogni privati; mentre chi ne ha centomila, dopo aver pagato l’imposta del 10 per cento in base alla stessa aliquota, si troverà con una disponibilità di 90 mila lire. È ovvio che per pagare l’imposta il primo contribuente sopporta un sacrificio di gran lunga maggiore del secondo, e che sarebbe equo alleggerire l’aggravio del primo e rendere un po’ meno leggero quello del secondo».
Insomma da questi passaggi appare evidente la ratio che ha ispirato l’introduzione nella nostra Costituzione dell’articolo 53 e la direzione che doveva orientare un sistema fiscale socialmente equo che assolvesse ad una funzione redistributiva.
Progressività dell’imposta: il principio tradito
Numerosi sono stati gli interventi negli ultimi decenni che hanno letteralmente sovvertito questa impostazione: dalla progressiva riduzione degli scaglioni di reddito ai quali applicare l’imposta (dai 32 degli anni 80 agli attuali 5), all’innalzamento delle aliquote applicabili sui redditi più bassi con conseguente abbassamento delle aliquote applicabili sui redditi più alti, fino all’abbassamento dell’aliquota applicabile sulle società di capitali passata dal 37% all’attuale 24%.
All’interno di questo quadro si inserisce anche il peso sempre maggiore che una imposta come l’Iva, indiretta e proporzionale e di fatto regressiva, ha avuto nel nostro sistema fiscale stravolgendo l’impostazione costituzionale che tendeva a potenziare l’imposta progressiva sul reddito per renderla spina dorsale del nostro sistema tributario, relegando le imposte sui consumi e quindi quelle indirette ad una funzione marginale.
Un ragionamento che trova riscontro sempre nei lavori dell’Assemblea Costituente laddove l’on. Meuccio Ruini avvertì la necessità di restringere l’ambito di applicazione delle deroghe al principio di progressività chiarendo che “non tutti i tributi diretti possono essere applicati con criterio di progressività. D’altra parte, se ai singoli tributi indiretti non si addice il metodo della progressività, si può e si deve tener presente complessivamente tale criterio, gravando la mano sui consumi non necessari e di lusso”.
Ebbene i dati recentemente pubblicati dal MEF sulle Entrate tributarie 2018 attestano che 247 miliardi provengono dalle imposte dirette e 215 dalle imposte indirette di cui ben 133 dall’Iva!
In questi dati vi è la fotografia di un sistema tributario che nel corso del tempo è stato letteralmente allontanato dalla sua funzione originaria per dirigersi verso obbiettivi diametralmente opposti rispetto a quelli per cui era stato concepito. Un vero scandalo se pensiamo che tutto questo si inscrive oggi in uno scenario di crisi, di progressiva riduzione del potere di acquisto dei salari, di crescita della disoccupazione e della precarietà e di contrazione dei consumi.
La discussione sulla tassa piatta e quindi anche sull’aumento dell’Iva si collocano esattamente all’interno di questo sovvertimento dello spirito costituzionale.
Mentre nell’Assemblea Costituente si ancorava democrazia e solidarietà sociale al potenziamento del principio di progressività dell’imposta, oggi la flat tax (di fatto esistente nello Statuto Albertino del 1848) viene propagandata come misura fiscale equa e necessaria per alleggerire il carico fiscale.
Mentre nell’Assemblea Costituente si puntava il dito contro le imposte indirette oggi esse sono esponenzialmente cresciute al punto da orientare un paradossale dibattito sull’innalzamento delle aliquote Iva.
Uscire dall’impasse
E allora se davvero vogliamo sfuggire alla strettoia “aumento aliquote Iva/reperimento di risorse per sterilizzare gli aumenti”, se vogliamo davvero sottrarci ad un dibattito regressivo sul sistema fiscale, l’asticella va spostata in avanti affrontando il tema da una prospettiva avanzata che metta in discussione la natura di questa imposta relegando, come nell’intenzione dello spirito costituzionale, la sua applicabilità ai beni di lusso e non necessari ed escludendola sui beni di prima necessità. Certo qualcuno obbietterà che questo comporta mettere in discussione i vincoli di bilancio e le rigidità imposte dall’UE e dai suoi fervidi sostenitori (Commissione Europea, FMI, Confindustria) o che determinerebbe un consistente ammanco di entrate nelle casse dello Stato aumentando il debito pubblico.
Ma si tratta di obiezioni faziose sia perché una operazione di questo genere rilancerebbe i consumi e la domanda interna, sia perché proviene da quegli stessi ambienti che mentre agitano lo spauracchio del debito, guarda caso sorvolano sul peso crescente ed insopportabile degli interessi sul debito determinato proprio da uno dei capisaldi dell’impalcatura europeista: il principio dell’indipendenza monetaria dall’interferenza politica, in virtù del quale gli Stati per finanziarsi devono rivolgersi sui mercati privati pagando sostanziosi interessi.
Il punto vero, in realtà, è che le politiche fiscali ed economiche richieste dall’Unione Europea si pongono sistematicamente in contrasto con la nostra Costituzione stravolgendone il senso e mutandone la direzione.
L’abolizione dell’Iva sui beni di prima necessità uniformerebbe il nostro sistema fiscale al dettato costituzionale. Il suo aumento o il reperimento di risorse per scongiurarlo con conseguente taglio della spesa sociale si porrebbero in conflitto con essa.
Siamo sempre lì: disarticolazione del pensiero ordoliberista o smantellamento della nostra Costituzione.
Tertium non datur...
Fonte
Questi vincoli chiamano direttamente in causa la spada di Damocle rappresentata dal tema dell’innalzamento delle aliquote Iva dal 10 al 13% e dal 22 al 26,5%.
C’è poco da stare allegri: dopo il 26 maggio la propaganda si abbatterà contro il muro eretto dalla governance europeista a tutela dei conti pubblici ponendo chi dovrà varare la legge di bilancio dinanzi ad una alternativa secca. O alzare le aliquote IVA acuendo la direzione regressiva del nostro sistema fiscale o recuperare (attingendo dalla spesa sociale) risorse ingenti per sterilizzare tali aumenti: 23,1 miliardi per il 2020 e 28,7 miliardi per il 2021, connotando già in partenza la natura antisociale e antipopolare della prossima legge di bilancio.
La domanda che si pone per sfuggire a questa insopportabile tenaglia è la seguente: ma è accettabile un piano del discorso che costringa lavoratori, pensionati e ceti popolari all’interno di opzioni egualmente disastrose o forse il ragionamento va letteralmente ribaltato e l’attenzione rivolta al sistema fiscale nella sua complessità e a come esso si è progressivamente allontanato da come era stato disegnato nella nostra Carta Costituzionale?
Per rispondere a questa domanda dobbiamo partire da alcune considerazioni che tengano conto della natura comunitaria e quindi europeista dell’Iva, della collocazione di questa imposta all’interno del quadro costituzionale, del peso crescente delle imposte indirette nel nostro sistema tributario, e dei possibili scenari alternativi (abolizione dell’Iva sui beni di prima necessità).
Alcune precisazioni tecniche.
L’Iva come è noto è un'imposta indiretta, poiché non colpisce direttamente la capacità contributiva del contribuente ma solo la sua manifestazione (il consumo), proporzionale perché il suo ammontare dipende dal prodotto tra il prezzo del bene e l’aliquota che si applica, generale perché colpisce tutti i contribuenti senza alcuna distinzione.
Chiariamo subito che quando discutiamo di Iva ci stiamo riferendo alla seconda imposta quanto a gettito, oltre 130 miliardi nell’ultimo anno, nonché all’imposta maggiormente evasa con un tax gap, ovvero una differenza tra quanto dovuto e quanto incassato, pari a 35 miliardi.
Come è noto l’ Iva è un tributo armonizzato a livello europeo che segue le medesime regole in tutti i paesi UE. Ciò che possono mutare sono le aliquote (entro certi limiti poiché l’aliquota ordinaria non può essere inferiore al 15%). Nel nostro paese vi sono 4 aliquote: una del 4% applicata su beni come latte, farina, pane, frutta, una del 5% applicata prevalentemente sui servizi di assistenza medica, una del 10% applicata su tanti beni di prima necessità (alimenti e bevande di vario tipo) e infine quella ordinaria del 22% applicata a tutti i beni e servizi non ricompresi negli altri tre panieri (il caffè per esempio sconta una aliquota del 22% così come tutti i prodotti confezionati da bar non consumati al suo interno).
Ebbene qui registriamo il primo elemento interessante: l’Italia con l’aliquota ordinaria attualmente al 22% si colloca già oltre la media degli altri paesi UE che si attesta su una aliquota ordinaria pari a 21,5%. Chiunque può intendere che il paventato aumento dell’aliquota Iva ordinaria, dal 22% al 26,5, al quale andrebbe aggiunta l’aumento dell’IVA agevolata dal 10 al 13%, collocherebbe il nostro paese tra quelli con l’aliquota più alta, avvicinandolo all’Ungheria che, tra i tanti tristi primati vanta anche quello di essere il paese con aliquota Iva più alta in assoluto (27%).
Insomma l’aumento dell’Iva o il suo disinnesco attraverso un ingente reperimento di risorse non risponde ad alcuna logica di armonizzazione con la media degli altri paesi UE (come abbiamo visto già oggi siamo al di sopra degli altri paesi) ma è semplicemente una delle forme di disciplinamento sociale ed economico del nostro paese. L’aumento dell’IVA o le clausole di salvaguardia per scongiurarlo costituiscono un tassello di quella architettura improntata alla ferrea disciplina di bilancio.
Il quadro costituzionale
Fatte queste precisazioni di natura “tecnica” occorre porsi una domanda. Come si colloca questa imposta e soprattutto il peso sempre maggiore che sta assumendo in termini di gettito nell’ambito del quadro costituzionale? Ovvero, in altre parole, è compatibile questa imposta nell’ambito di un sistema fiscale che nelle intenzioni (tradite) dei padri costituenti doveva essere orientato al principio di progressività dell’imposta?
Per rispondere a queste domande è forse opportuno rileggere i lavori dell’Assemblea Costituente che nel 1947 elaborò il testo dell’articolo 53 della Costituzione, il c.d. principio di progressività dell’imposta, che andava a sostituire la tassazione proporzionale prevista dall’articolo 25 dello Statuto albertino del 1848 (a proposito di modernità della flat tax!).
Così il relatore Salvatore Scoca si pronunciava sul passaggio dall’imposizione proporzionale a quella progressiva «Se poi consideriamo che più dei tributi diretti rendono i tributi indiretti e questi attuano una progressione a rovescio, in quanto, essendo stabiliti prevalentemente sui consumi, gravano maggiormente sulle classi meno abbienti, si vede come in effetti la distribuzione del carico tributario avvenga non già in senso progressivo e neppure in misura proporzionale, ma in senso regressivo. Il che costituisce una grave ingiustizia sociale, che va eliminata, con una meditata e seria riforma tributaria. (...) Credo necessario che si inserisca nella nostra Costituzione, in luogo del principio enunciato dall’articolo 25 del vecchio Statuto, un principio informato a un criterio più democratico, più aderente alla coscienza della solidarietà sociale e più conforme alla evoluzione delle legislazioni più progredite. La regola della progressività deve essere effettivamente operante. Ciò significa che la progressione applicata ai tributi sul reddito globale o sul patrimonio dev’esser tale da correggere le iniquità derivanti dagli altri tributi, ed in particolare da quelli sui consumi».
Come se non bastasse lo stesso Salvatore Scoca, così argomentava «Non si può negare che una Costituzione la quale, come la nostra, si informa a principi di democrazia e di solidarietà sociale, debba dare la preferenza al principio della progressività. Ho sempre pensato che chi ha dieci mila lire di reddito e ne paga mille allo Stato, con l’aliquota del 10 per cento, si troverà con 9 mila lire da impiegare per i suoi bisogni privati; mentre chi ne ha centomila, dopo aver pagato l’imposta del 10 per cento in base alla stessa aliquota, si troverà con una disponibilità di 90 mila lire. È ovvio che per pagare l’imposta il primo contribuente sopporta un sacrificio di gran lunga maggiore del secondo, e che sarebbe equo alleggerire l’aggravio del primo e rendere un po’ meno leggero quello del secondo».
Insomma da questi passaggi appare evidente la ratio che ha ispirato l’introduzione nella nostra Costituzione dell’articolo 53 e la direzione che doveva orientare un sistema fiscale socialmente equo che assolvesse ad una funzione redistributiva.
Progressività dell’imposta: il principio tradito
Numerosi sono stati gli interventi negli ultimi decenni che hanno letteralmente sovvertito questa impostazione: dalla progressiva riduzione degli scaglioni di reddito ai quali applicare l’imposta (dai 32 degli anni 80 agli attuali 5), all’innalzamento delle aliquote applicabili sui redditi più bassi con conseguente abbassamento delle aliquote applicabili sui redditi più alti, fino all’abbassamento dell’aliquota applicabile sulle società di capitali passata dal 37% all’attuale 24%.
All’interno di questo quadro si inserisce anche il peso sempre maggiore che una imposta come l’Iva, indiretta e proporzionale e di fatto regressiva, ha avuto nel nostro sistema fiscale stravolgendo l’impostazione costituzionale che tendeva a potenziare l’imposta progressiva sul reddito per renderla spina dorsale del nostro sistema tributario, relegando le imposte sui consumi e quindi quelle indirette ad una funzione marginale.
Un ragionamento che trova riscontro sempre nei lavori dell’Assemblea Costituente laddove l’on. Meuccio Ruini avvertì la necessità di restringere l’ambito di applicazione delle deroghe al principio di progressività chiarendo che “non tutti i tributi diretti possono essere applicati con criterio di progressività. D’altra parte, se ai singoli tributi indiretti non si addice il metodo della progressività, si può e si deve tener presente complessivamente tale criterio, gravando la mano sui consumi non necessari e di lusso”.
Ebbene i dati recentemente pubblicati dal MEF sulle Entrate tributarie 2018 attestano che 247 miliardi provengono dalle imposte dirette e 215 dalle imposte indirette di cui ben 133 dall’Iva!
In questi dati vi è la fotografia di un sistema tributario che nel corso del tempo è stato letteralmente allontanato dalla sua funzione originaria per dirigersi verso obbiettivi diametralmente opposti rispetto a quelli per cui era stato concepito. Un vero scandalo se pensiamo che tutto questo si inscrive oggi in uno scenario di crisi, di progressiva riduzione del potere di acquisto dei salari, di crescita della disoccupazione e della precarietà e di contrazione dei consumi.
La discussione sulla tassa piatta e quindi anche sull’aumento dell’Iva si collocano esattamente all’interno di questo sovvertimento dello spirito costituzionale.
Mentre nell’Assemblea Costituente si ancorava democrazia e solidarietà sociale al potenziamento del principio di progressività dell’imposta, oggi la flat tax (di fatto esistente nello Statuto Albertino del 1848) viene propagandata come misura fiscale equa e necessaria per alleggerire il carico fiscale.
Mentre nell’Assemblea Costituente si puntava il dito contro le imposte indirette oggi esse sono esponenzialmente cresciute al punto da orientare un paradossale dibattito sull’innalzamento delle aliquote Iva.
Uscire dall’impasse
E allora se davvero vogliamo sfuggire alla strettoia “aumento aliquote Iva/reperimento di risorse per sterilizzare gli aumenti”, se vogliamo davvero sottrarci ad un dibattito regressivo sul sistema fiscale, l’asticella va spostata in avanti affrontando il tema da una prospettiva avanzata che metta in discussione la natura di questa imposta relegando, come nell’intenzione dello spirito costituzionale, la sua applicabilità ai beni di lusso e non necessari ed escludendola sui beni di prima necessità. Certo qualcuno obbietterà che questo comporta mettere in discussione i vincoli di bilancio e le rigidità imposte dall’UE e dai suoi fervidi sostenitori (Commissione Europea, FMI, Confindustria) o che determinerebbe un consistente ammanco di entrate nelle casse dello Stato aumentando il debito pubblico.
Ma si tratta di obiezioni faziose sia perché una operazione di questo genere rilancerebbe i consumi e la domanda interna, sia perché proviene da quegli stessi ambienti che mentre agitano lo spauracchio del debito, guarda caso sorvolano sul peso crescente ed insopportabile degli interessi sul debito determinato proprio da uno dei capisaldi dell’impalcatura europeista: il principio dell’indipendenza monetaria dall’interferenza politica, in virtù del quale gli Stati per finanziarsi devono rivolgersi sui mercati privati pagando sostanziosi interessi.
Il punto vero, in realtà, è che le politiche fiscali ed economiche richieste dall’Unione Europea si pongono sistematicamente in contrasto con la nostra Costituzione stravolgendone il senso e mutandone la direzione.
L’abolizione dell’Iva sui beni di prima necessità uniformerebbe il nostro sistema fiscale al dettato costituzionale. Il suo aumento o il reperimento di risorse per scongiurarlo con conseguente taglio della spesa sociale si porrebbero in conflitto con essa.
Siamo sempre lì: disarticolazione del pensiero ordoliberista o smantellamento della nostra Costituzione.
Tertium non datur...
Fonte
23/05/2019
Meno tasse alle multinazionali, più tasse a famiglie e lavoratori. Funziona così
Crescono le tasse per lavoratori, famiglie e piccole imprese ma diminuiscono quelle per le multinazionali. Un paradosso? No è la realtà.
Un rapporto del centro ricerche Kpmg, rivela che nei Paesi Ocse il livello di tassazione sulle persone fisiche dal 2008 a oggi è aumentato in media del 6%, mentre la pressione fiscale sulle imprese è scesa del 5%.
E’ lo stesso Sole 24 Ore ad ammettere che: “Quello che però fa impressione è come le grandi multinazionali riescano a “tagliarsi” le tasse a una velocità quasi doppia rispetto alla media delle imprese”.
A supporto di questa inquietante constatazione segnala uno studio del Financial Times, secondo cui dal 2008 a oggi le big corporation sono riuscite a diminuire di ben il 9% la tassazione sui profitti rispetto al periodo pre-crisi, soprattutto con le note tecniche di elusione legalizzata effettuate parcheggiando montagne di denaro in sofisticate scatole societarie all’estero.
Ma le grandi multinazionali, elusione fiscale a parte, hanno anche raccolto i frutti della corsa mondiale ad abbassare la corporate tax, con diversi stati in competizione tra loro per attrarre le grandi società attraverso il dumping fiscale.
L’aliquota media per le imprese nei Paesi Ocse, che superava quota 32% nel 2000, è progressivamente calata al 26% nel 2008 e al 25% nel 2015, come attesta lo studio “Tax Policy Reforms in Oecd”. I Paesi che hanno tagliato di più nel periodo 2000-2015 risultano essere Germania, Canada, Grecia e Turchia, con le soltanto Ungheria e Cile che hanno ritoccato verso l’alto le aliquote.
Ma anche l’Italia, dal 1° gennaio 2017, ha ridotto dal 27,5% al 24% l’Ires, l’imposta sul reddito delle imprese, mentre negli Usa da quest’anno la riforma fiscale voluta da Donald Trump ha quasi dimezzato la corporate tax statunitense, passata dal 35% al 21% con un risparmio stimato per le società di circa 500 miliardi di dollari.
Il risultato di questa competizione globale tesa ad attrarre le grandi corporation, è che dal 2000 a oggi, stando allo studio del Financial Times, le maggiori multinazionali mondiali sono riuscite a “tagliarsi” le tasse di un terzo del totale. Ma le tasse che non pagano le grandi corporation, dove vengono recuperate? Il gettito fiscale perduto con la riduzione delle tasse alle multinazionali è stato compensato dall’aumento di altre imposte? L’analisi dell’Ocse, ci dice che in particolare è stato compensato con l’aumento dell’Iva, che nei Paesi Ocse è passata da un’aliquota media del 17,6% nel 2008 al 19,2% nel 2015.
In molti si attendono un ulteriore aumento dell’Iva, in modo particolare per il prossimi autunno in Italia, dove oggi le aliquote Iva sono di poco sopra la media europea. Dunque un nuovo gigantesco trasferimento di risorse e ricchezza dalla società alle multinazionali.
Fonte
Un rapporto del centro ricerche Kpmg, rivela che nei Paesi Ocse il livello di tassazione sulle persone fisiche dal 2008 a oggi è aumentato in media del 6%, mentre la pressione fiscale sulle imprese è scesa del 5%.
E’ lo stesso Sole 24 Ore ad ammettere che: “Quello che però fa impressione è come le grandi multinazionali riescano a “tagliarsi” le tasse a una velocità quasi doppia rispetto alla media delle imprese”.
A supporto di questa inquietante constatazione segnala uno studio del Financial Times, secondo cui dal 2008 a oggi le big corporation sono riuscite a diminuire di ben il 9% la tassazione sui profitti rispetto al periodo pre-crisi, soprattutto con le note tecniche di elusione legalizzata effettuate parcheggiando montagne di denaro in sofisticate scatole societarie all’estero.
Ma le grandi multinazionali, elusione fiscale a parte, hanno anche raccolto i frutti della corsa mondiale ad abbassare la corporate tax, con diversi stati in competizione tra loro per attrarre le grandi società attraverso il dumping fiscale.
L’aliquota media per le imprese nei Paesi Ocse, che superava quota 32% nel 2000, è progressivamente calata al 26% nel 2008 e al 25% nel 2015, come attesta lo studio “Tax Policy Reforms in Oecd”. I Paesi che hanno tagliato di più nel periodo 2000-2015 risultano essere Germania, Canada, Grecia e Turchia, con le soltanto Ungheria e Cile che hanno ritoccato verso l’alto le aliquote.
Ma anche l’Italia, dal 1° gennaio 2017, ha ridotto dal 27,5% al 24% l’Ires, l’imposta sul reddito delle imprese, mentre negli Usa da quest’anno la riforma fiscale voluta da Donald Trump ha quasi dimezzato la corporate tax statunitense, passata dal 35% al 21% con un risparmio stimato per le società di circa 500 miliardi di dollari.
Il risultato di questa competizione globale tesa ad attrarre le grandi corporation, è che dal 2000 a oggi, stando allo studio del Financial Times, le maggiori multinazionali mondiali sono riuscite a “tagliarsi” le tasse di un terzo del totale. Ma le tasse che non pagano le grandi corporation, dove vengono recuperate? Il gettito fiscale perduto con la riduzione delle tasse alle multinazionali è stato compensato dall’aumento di altre imposte? L’analisi dell’Ocse, ci dice che in particolare è stato compensato con l’aumento dell’Iva, che nei Paesi Ocse è passata da un’aliquota media del 17,6% nel 2008 al 19,2% nel 2015.
In molti si attendono un ulteriore aumento dell’Iva, in modo particolare per il prossimi autunno in Italia, dove oggi le aliquote Iva sono di poco sopra la media europea. Dunque un nuovo gigantesco trasferimento di risorse e ricchezza dalla società alle multinazionali.
Fonte
08/05/2019
L’ipoteca delle aliquote Iva, far finta di niente è un suicidio
Passata la sbornia delle elezioni europee, l’attuale governo o quel che sarà, dovrà presto misurarsi con la cruda realtà nella quale è inevitabilmente immersa qualsiasi compagine esecutiva che considera un mantra inviolabile i vincoli di bilancio e più in generale, il dispositivo economico sociale imposto dall’Unione europea.
Questi vincoli chiamano direttamente in causa quella vera e propria spada di Damocle rappresentata dal tema dell’innalzamento delle aliquote Iva dal 10 al 13% e dal 22 al 26,5%.
C’è poco da stare allegri: dopo il 26 maggio la propaganda si abbatterà contro il muro eretto dalla governance europeista a tutela dei conti pubblici ponendo chi dovrà varare la legge di bilancio dinanzi ad una alternativa secca. O alzare le aliquote IVA acuendo la direzione regressiva del nostro sistema fiscale o recuperare (attingendo dalla spesa sociale) risorse ingenti per sterilizzare tali aumenti: 23,1 miliardi per il 2020 e 28,7 miliardi per il 2021, connotando già in partenza la natura anti sociale ed anti popolare della prossima legge di bilancio.
La domanda che si pone per sfuggire a questa insopportabile tenaglia è la seguente: ma è accettabile un piano del discorso che costringa lavoratori, pensionati e ceti popolari all’interno di opzioni egualmente disastrose o forse il ragionamento va letteralmente ribaltato e l’attenzione va rivolta al sistema fiscale nella sua complessità e a come esso si è progressivamente allontanato da come era stato disegnato nella nostra Carta Costituzionale?
Per rispondere a questa domanda dobbiamo partire da alcune considerazioni che tengano conto della natura comunitaria e quindi europeista dell’Iva, della collocazione di questa imposta all’interno del quadro costituzionale, del peso crescente delle imposte indirette nel nostro sistema tributario, e dei possibili scenari alternativi (abolizione dell’Iva sui beni di prima necessità).
Alcune precisazioni tecniche
L’IVA come è noto è una imposta indiretta, poiché non colpisce direttamente la capacità contributiva del contribuente ma solo la sua manifestazione (il consumo); è proporzionale perché il suo ammontare dipende dal prodotto tra il prezzo del bene e l’aliquota che si applica; è generale perché colpisce tutti i contribuenti senza alcuna distinzione.
Chiariamo subito che quando discutiamo di IVA ci stiamo riferendo alla seconda imposta quanto a gettito, oltre 130 miliardi nell’ultimo anno, nonché all’imposta maggiormente evasa con un tax gap, ovvero una differenza tra quanto dovuto e quanto incassato, pari a 35 miliardi.
Come è noto l’IVA è un tributo armonizzato a livello europeo che segue le medesime regole in tutti i paesi UE. Ciò che possono mutare sono le aliquote (entro certi limiti poiché l’aliquota ordinaria non può essere inferiore al 15%). Nel nostro paese vi sono 4 aliquote: una del 4% applicata su beni come latte, farina, pane, frutta, una del 5% applicata prevalentemente sui servizi di assistenza medica, una del 10% applicata su tanti beni di prima necessità (alimenti e bevande di vario tipo) e infine quella ordinaria del 22% applicata a tutti i beni e servizi non ricompresi negli altri tre panieri (il caffè per esempio sconta una aliquota del 22% così come tutti i prodotti confezionati da bar non consumati al suo interno).
Ebbene qui registriamo il primo elemento interessante: l’Italia con l’aliquota ordinaria attualmente al 22% si colloca già oltre la media degli altri paesi dell’UE che si attestano su una aliquota ordinaria pari a 21,5%. Chiunque può intendere che il paventato aumento dell’aliquota Iva ordinaria, dal 22% al 26,5%, al quale andrebbe aggiunta l’aumento dell’IVA agevolata dal 10 al 13%, collocherebbe il nostro paese tra quelli con l’aliquota più alta, avvicinandolo all’Ungheria che, tra i tanti tristi primati, vanta anche quello di essere il paese con aliquota IVA più alta in assoluto (27%).
Insomma l’aumento delle aliquote IVA non risponde ad alcuna logica di armonizzazione con la media degli altri paesi UE (come abbiamo visto già oggi siamo al di sopra degli altri paesi) ma è semplicemente una delle forme di disciplinamento sociale ed economico del nostro paese. L’aumento dell’IVA o le clausole di salvaguardia per scongiurarlo costituiscono, quindi, un tassello di quella architettura improntata alla ferrea disciplina di bilancio.
Il quadro costituzionale
Fatte queste precisazioni di natura “tecnica” occorre porsi una domanda. Come si colloca questa imposta e soprattutto il peso sempre maggiore che sta assumendo in termini di gettito nell’ambito del quadro costituzionale? Ovvero, in altre parole, è compatibile questa imposta nell’ambito di un sistema fiscale che nelle intenzioni (tradite) dei padri costituenti doveva essere orientato al principio di progressività dell’imposta?
Per rispondere a queste domande è forse opportuno rileggere i lavori dell’Assemblea Costituente che nel 1947 elaborò il testo dell’articolo 53 della Costituzione, il c.d. principio di progressività dell’imposta, che andava a sostituire la tassazione proporzionale prevista dall’articolo 25 dello Statuto albertino del 1848 (a proposito di modernità della flat tax!).
Così il relatore Salvatore Scoca si pronunciava sul passaggio dall’imposizione proporzionale a quella progressiva
Progressività dell’imposta: il principio tradito
Numerosi sono stati gli interventi negli ultimi decenni che hanno letteralmente sovvertito questa impostazione: dalla progressiva riduzione degli scaglioni di reddito ai quali applicare l’imposta (dai 32 degli anni '80 agli attuali 5), all’innalzamento delle aliquote applicabili sui redditi più bassi con conseguente abbassamento delle aliquote applicabili sui redditi più alti, fino all’abbassamento dell’aliquota applicabile sulle società di capitali passata dal 37% all’attuale 24%.
All’interno di questo quadro si inserisce anche il peso sempre maggiore che una imposta come l’IVA, indiretta e proporzionale e di fatto regressiva, ha avuto nel nostro sistema fiscale stravolgendo l’impostazione costituzionale che tendeva a potenziare l’imposta progressiva sul reddito per renderla spina dorsale del nostro sistema tributario, relegando le imposte sui consumi e quindi quelle indirette ad una funzione marginale.
Un ragionamento che trova riscontro sempre nei lavori dell’Assemblea Costituente laddove l’On. Meuccio Ruini avvertì la necessità di restringere l’ambito di applicazione delle deroghe al principio di progressività chiarendo che “non tutti i tributi diretti possono essere applicati con criterio di progressività. D’altra parte, se ai singoli tributi indiretti non si addice il metodo della progressività, si può e si deve tener presente complessivamente tale criterio, gravando la mano sui consumi non necessari e di lusso”.
Ebbene i dati recentemente pubblicati dal MEF sulle Entrate tributarie 2018 attestano che 247 miliardi provengono dalle imposte dirette e 215 dalle imposte indirette di cui ben 133 dall’IVA!
In questi dati vi è la fotografia di un sistema tributario che nel corso del tempo è stato letteralmente allontanato dalla sua funzione originaria per dirigersi verso obbiettivi diametralmente opposti rispetto a quelli per cui era stato concepito. Un vero scandalo se pensiamo che tutto questo si inscrive oggi in uno scenario di crisi, di progressiva riduzione del potere di acquisto dei salari, di crescita della disoccupazione e della precarietà e di contrazione dei consumi.
La discussione sulla tassa piatta e quindi anche sull’aumento dell’IVA si collocano esattamente all’interno di questo sovvertimento dello spirito costituzionale.
Mentre nell’Assemblea Costituente si ancorava democrazia e solidarietà sociale al potenziamento del principio di progressività dell’imposta, oggi la flat tax (di fatto esistente nello Statuto albertino del 1848) viene propagandata come misura fiscale equa e necessaria per alleggerire il carico fiscale.
Mentre nell’Assemblea Costituente si puntava il dito contro le imposte indirette oggi esse sono esponenzialmente cresciute al punto da orientare un paradossale dibattito sull’innalzamento delle aliquote IVA.
Uscire dall’impasse
E allora se davvero vogliamo sfuggire alla strettoia “aumento aliquote IVA/reperimento di risorse per sterilizzare gli aumenti”, se vogliamo davvero sottrarci ad un dibattito regressivo sul sistema fiscale, l’asticella va spostata in avanti affrontando il tema da una prospettiva avanzata che metta in discussione la natura di questa imposta relegando, come nell’intenzione dello spirito costituzionale, la sua applicabilità ai beni di lusso e non necessari ed escludendola sui beni di prima necessità.
Certo qualcuno obbietterà che questo comporterebbe mettere in discussione i vincoli di bilancio e le rigidità imposte dall’UE e dai suo fervidi sostenitori (Commissione Europea, FMI, Confindustria) o che determinerebbe un consistente ammanco di entrate nelle casse dello Stato aumentando il debito pubblico. Ma si tratta di obiezioni faziose sia perché una operazione di questo genere rilancerebbe i consumi e la domanda interna, sia perché proviene da quegli stessi ambienti che mentre agitano lo spauracchio del debito guarda caso sorvolano sul peso crescente ed insopportabile degli interessi sul debito determinato proprio da uno dei capisaldi dell’impalcatura europeista: il principio dell’indipendenza monetaria delle banche centrali dall’interferenza politica, in virtù del quale gli Stati per finanziarsi devono rivolgersi sui mercati privati pagando sostanziosi interessi.
Il punto vero, in realtà, è che le politiche fiscali ed economiche richieste dall’Unione europea si pongono sistematicamente in contrasto con la nostra Costituzione stravolgendone il senso e mutandone la direzione.
L’abolizione dell’IVA sui beni di prima necessità uniformerebbe il nostro sistema fiscale al dettato costituzionale. Il suo aumento o il reperimento di risorse per scongiurarlo con conseguente taglio della spesa sociale si porrebbero in conflitto con essa.
Siamo sempre li: disarticolazione del dispositivo ordoliberista o smantellamento della nostra Costituzione.
Tertium non datur...
Fonte
Questi vincoli chiamano direttamente in causa quella vera e propria spada di Damocle rappresentata dal tema dell’innalzamento delle aliquote Iva dal 10 al 13% e dal 22 al 26,5%.
C’è poco da stare allegri: dopo il 26 maggio la propaganda si abbatterà contro il muro eretto dalla governance europeista a tutela dei conti pubblici ponendo chi dovrà varare la legge di bilancio dinanzi ad una alternativa secca. O alzare le aliquote IVA acuendo la direzione regressiva del nostro sistema fiscale o recuperare (attingendo dalla spesa sociale) risorse ingenti per sterilizzare tali aumenti: 23,1 miliardi per il 2020 e 28,7 miliardi per il 2021, connotando già in partenza la natura anti sociale ed anti popolare della prossima legge di bilancio.
La domanda che si pone per sfuggire a questa insopportabile tenaglia è la seguente: ma è accettabile un piano del discorso che costringa lavoratori, pensionati e ceti popolari all’interno di opzioni egualmente disastrose o forse il ragionamento va letteralmente ribaltato e l’attenzione va rivolta al sistema fiscale nella sua complessità e a come esso si è progressivamente allontanato da come era stato disegnato nella nostra Carta Costituzionale?
Per rispondere a questa domanda dobbiamo partire da alcune considerazioni che tengano conto della natura comunitaria e quindi europeista dell’Iva, della collocazione di questa imposta all’interno del quadro costituzionale, del peso crescente delle imposte indirette nel nostro sistema tributario, e dei possibili scenari alternativi (abolizione dell’Iva sui beni di prima necessità).
Alcune precisazioni tecniche
L’IVA come è noto è una imposta indiretta, poiché non colpisce direttamente la capacità contributiva del contribuente ma solo la sua manifestazione (il consumo); è proporzionale perché il suo ammontare dipende dal prodotto tra il prezzo del bene e l’aliquota che si applica; è generale perché colpisce tutti i contribuenti senza alcuna distinzione.
Chiariamo subito che quando discutiamo di IVA ci stiamo riferendo alla seconda imposta quanto a gettito, oltre 130 miliardi nell’ultimo anno, nonché all’imposta maggiormente evasa con un tax gap, ovvero una differenza tra quanto dovuto e quanto incassato, pari a 35 miliardi.
Come è noto l’IVA è un tributo armonizzato a livello europeo che segue le medesime regole in tutti i paesi UE. Ciò che possono mutare sono le aliquote (entro certi limiti poiché l’aliquota ordinaria non può essere inferiore al 15%). Nel nostro paese vi sono 4 aliquote: una del 4% applicata su beni come latte, farina, pane, frutta, una del 5% applicata prevalentemente sui servizi di assistenza medica, una del 10% applicata su tanti beni di prima necessità (alimenti e bevande di vario tipo) e infine quella ordinaria del 22% applicata a tutti i beni e servizi non ricompresi negli altri tre panieri (il caffè per esempio sconta una aliquota del 22% così come tutti i prodotti confezionati da bar non consumati al suo interno).
Ebbene qui registriamo il primo elemento interessante: l’Italia con l’aliquota ordinaria attualmente al 22% si colloca già oltre la media degli altri paesi dell’UE che si attestano su una aliquota ordinaria pari a 21,5%. Chiunque può intendere che il paventato aumento dell’aliquota Iva ordinaria, dal 22% al 26,5%, al quale andrebbe aggiunta l’aumento dell’IVA agevolata dal 10 al 13%, collocherebbe il nostro paese tra quelli con l’aliquota più alta, avvicinandolo all’Ungheria che, tra i tanti tristi primati, vanta anche quello di essere il paese con aliquota IVA più alta in assoluto (27%).
Insomma l’aumento delle aliquote IVA non risponde ad alcuna logica di armonizzazione con la media degli altri paesi UE (come abbiamo visto già oggi siamo al di sopra degli altri paesi) ma è semplicemente una delle forme di disciplinamento sociale ed economico del nostro paese. L’aumento dell’IVA o le clausole di salvaguardia per scongiurarlo costituiscono, quindi, un tassello di quella architettura improntata alla ferrea disciplina di bilancio.
Il quadro costituzionale
Fatte queste precisazioni di natura “tecnica” occorre porsi una domanda. Come si colloca questa imposta e soprattutto il peso sempre maggiore che sta assumendo in termini di gettito nell’ambito del quadro costituzionale? Ovvero, in altre parole, è compatibile questa imposta nell’ambito di un sistema fiscale che nelle intenzioni (tradite) dei padri costituenti doveva essere orientato al principio di progressività dell’imposta?
Per rispondere a queste domande è forse opportuno rileggere i lavori dell’Assemblea Costituente che nel 1947 elaborò il testo dell’articolo 53 della Costituzione, il c.d. principio di progressività dell’imposta, che andava a sostituire la tassazione proporzionale prevista dall’articolo 25 dello Statuto albertino del 1848 (a proposito di modernità della flat tax!).
Così il relatore Salvatore Scoca si pronunciava sul passaggio dall’imposizione proporzionale a quella progressiva
«Se poi consideriamo che più dei tributi diretti rendono i tributi indiretti e questi attuano una progressione a rovescio, in quanto, essendo stabiliti prevalentemente sui consumi, gravano maggiormente sulle classi meno abbienti, si vede come in effetti la distribuzione del carico tributario avvenga non già in senso progressivo e neppure in misura proporzionale, ma in senso regressivo. Il che costituisce una grave ingiustizia sociale, che va eliminata, con una meditata e seria riforma tributaria. (...) Credo necessario che si inserisca nella nostra Costituzione, in luogo del principio enunciato dall’articolo 25 del vecchio Statuto, un principio informato a un criterio più democratico, più aderente alla coscienza della solidarietà sociale e più conforme alla evoluzione delle legislazioni più progredite. La regola della progressività deve essere effettivamente operante. Ciò significa che la progressione applicata ai tributi sul reddito globale o sul patrimonio dev’esser tale da correggere le iniquità derivanti dagli altri tributi, ed in particolare da quelli sui consumi.»Come se non bastasse lo stesso Salvatore Scoca, così argomentava
«Non si può negare che una Costituzione la quale, come la nostra, si informa a principi di democrazia e di solidarietà sociale, debba dare la preferenza al principio della progressività. Ho sempre pensato che chi ha dieci mila lire di reddito e ne paga mille allo Stato, con l’aliquota del 10 per cento, si troverà con 9 mila lire da impiegare per i suoi bisogni privati; mentre chi ne ha centomila, dopo aver pagato l’imposta del 10 per cento in base alla stessa aliquota, si troverà con una disponibilità di 90 mila lire. È ovvio che per pagare l’imposta il primo contribuente sopporta un sacrificio di gran lunga maggiore del secondo, e che sarebbe equo alleggerire l’aggravio del primo e rendere un po’ meno leggero quello del secondo».Da questi passaggi appare evidente la ratio che ha ispirato l’introduzione nella nostra Costituzione dell’articolo 53 e la direzione che i costituenti volevano imprimere al sistema fiscale orientandolo verso principi redistributivi e di giustizia sociale.
Progressività dell’imposta: il principio tradito
Numerosi sono stati gli interventi negli ultimi decenni che hanno letteralmente sovvertito questa impostazione: dalla progressiva riduzione degli scaglioni di reddito ai quali applicare l’imposta (dai 32 degli anni '80 agli attuali 5), all’innalzamento delle aliquote applicabili sui redditi più bassi con conseguente abbassamento delle aliquote applicabili sui redditi più alti, fino all’abbassamento dell’aliquota applicabile sulle società di capitali passata dal 37% all’attuale 24%.
All’interno di questo quadro si inserisce anche il peso sempre maggiore che una imposta come l’IVA, indiretta e proporzionale e di fatto regressiva, ha avuto nel nostro sistema fiscale stravolgendo l’impostazione costituzionale che tendeva a potenziare l’imposta progressiva sul reddito per renderla spina dorsale del nostro sistema tributario, relegando le imposte sui consumi e quindi quelle indirette ad una funzione marginale.
Un ragionamento che trova riscontro sempre nei lavori dell’Assemblea Costituente laddove l’On. Meuccio Ruini avvertì la necessità di restringere l’ambito di applicazione delle deroghe al principio di progressività chiarendo che “non tutti i tributi diretti possono essere applicati con criterio di progressività. D’altra parte, se ai singoli tributi indiretti non si addice il metodo della progressività, si può e si deve tener presente complessivamente tale criterio, gravando la mano sui consumi non necessari e di lusso”.
Ebbene i dati recentemente pubblicati dal MEF sulle Entrate tributarie 2018 attestano che 247 miliardi provengono dalle imposte dirette e 215 dalle imposte indirette di cui ben 133 dall’IVA!
In questi dati vi è la fotografia di un sistema tributario che nel corso del tempo è stato letteralmente allontanato dalla sua funzione originaria per dirigersi verso obbiettivi diametralmente opposti rispetto a quelli per cui era stato concepito. Un vero scandalo se pensiamo che tutto questo si inscrive oggi in uno scenario di crisi, di progressiva riduzione del potere di acquisto dei salari, di crescita della disoccupazione e della precarietà e di contrazione dei consumi.
La discussione sulla tassa piatta e quindi anche sull’aumento dell’IVA si collocano esattamente all’interno di questo sovvertimento dello spirito costituzionale.
Mentre nell’Assemblea Costituente si ancorava democrazia e solidarietà sociale al potenziamento del principio di progressività dell’imposta, oggi la flat tax (di fatto esistente nello Statuto albertino del 1848) viene propagandata come misura fiscale equa e necessaria per alleggerire il carico fiscale.
Mentre nell’Assemblea Costituente si puntava il dito contro le imposte indirette oggi esse sono esponenzialmente cresciute al punto da orientare un paradossale dibattito sull’innalzamento delle aliquote IVA.
Uscire dall’impasse
E allora se davvero vogliamo sfuggire alla strettoia “aumento aliquote IVA/reperimento di risorse per sterilizzare gli aumenti”, se vogliamo davvero sottrarci ad un dibattito regressivo sul sistema fiscale, l’asticella va spostata in avanti affrontando il tema da una prospettiva avanzata che metta in discussione la natura di questa imposta relegando, come nell’intenzione dello spirito costituzionale, la sua applicabilità ai beni di lusso e non necessari ed escludendola sui beni di prima necessità.
Certo qualcuno obbietterà che questo comporterebbe mettere in discussione i vincoli di bilancio e le rigidità imposte dall’UE e dai suo fervidi sostenitori (Commissione Europea, FMI, Confindustria) o che determinerebbe un consistente ammanco di entrate nelle casse dello Stato aumentando il debito pubblico. Ma si tratta di obiezioni faziose sia perché una operazione di questo genere rilancerebbe i consumi e la domanda interna, sia perché proviene da quegli stessi ambienti che mentre agitano lo spauracchio del debito guarda caso sorvolano sul peso crescente ed insopportabile degli interessi sul debito determinato proprio da uno dei capisaldi dell’impalcatura europeista: il principio dell’indipendenza monetaria delle banche centrali dall’interferenza politica, in virtù del quale gli Stati per finanziarsi devono rivolgersi sui mercati privati pagando sostanziosi interessi.
Il punto vero, in realtà, è che le politiche fiscali ed economiche richieste dall’Unione europea si pongono sistematicamente in contrasto con la nostra Costituzione stravolgendone il senso e mutandone la direzione.
L’abolizione dell’IVA sui beni di prima necessità uniformerebbe il nostro sistema fiscale al dettato costituzionale. Il suo aumento o il reperimento di risorse per scongiurarlo con conseguente taglio della spesa sociale si porrebbero in conflitto con essa.
Siamo sempre li: disarticolazione del dispositivo ordoliberista o smantellamento della nostra Costituzione.
Tertium non datur...
Fonte
22/04/2019
Aumenti dell’Iva per “competere meglio”, impoverendo noi
I governi degli imbonitori – quasi tutti quelli degli ultimi 30 anni – sono un devastante mix di promesse mirabolanti e servilismo concreto. Da un lato debbono infatti guadagnarsi o mantenere il consenso elettorale, dall’altra non sanno muovere un dito senza sottostare completamente alle direttive della Commissione europea.
Il risultato lo vediamo nella nostra vita quotidiana, che peggiora di giorno in giorno.
Ma ci sono anche delle novità. In peggio, naturalmente. Se prima avevamo sostanzialmente come minaccia principale quella del debito pubblico da ridurre tagliando la spesa sociale (sanità, scuola, pensioni, assistenza, ecc), da qualche anno è andata montando la minaccia degli aumenti automatici dell’Iva. Una tassa sui consumi, di fatto, che dunque pesa enormemente di più sui redditi molto bassi (quelli per cui anche pochi centesimi di prezzo in più su ogni merce diventano un problema insormontabile) e nulla su quelli alti, ma che proprio per questo riduce la domanda interna. Alimentando le crisi aziendali di chi opera soprattutto per il mercato interno, e quindi i licenziamenti e la definitiva, totale, precarizzazione del lavoro a bassissimo salario.
Una spirale infernale che ogni anno minaccia di esplodere sulla vita di tutti noi e che viene “miracolosamente” rinviata all’anno successivo. Quando però tornerà a presentarsi in dimensioni aumentate, perché ogni governo pratica un giochino che sembra furbo ma incrementa la portata della bomba piazzata sotto i consumi popolari: il rinvio dello scatto automatico degli aumenti dell’Iva viene infatti associato a un incremento maggiore previsto per l’anno successivo.
Il meccanismo viene perfettamente spiegato da Guido Salerno Aletta, nell’ultimo editoriale di Milano Finanza. Ma per comprenderne ancora meglio la portata macroeconomica va associato alla lettura di un altro articolo da noi pubblicato qualche giorno fa: La regola di Gita porta il Colbertismo Competitivo in Europa.
In questa connessione si vede chiaramente come il giochino del rinvio non sia solo un sotterfugio degno del peggior “genio italico”, ma funzioni da battistrada per una stagione di competizione infraeuropea per mantenere in vita il modello export oriented di matrice ordoliberista (e tedesca). Nonostante sia ormai ammesso pubblicamente il suo fallimento!
In pratica, gli aumenti dell’Iva – per tutta l’eurozona – compenserebbero l’impossibilità di svalutare la moneta a livello nazionale. Ma si tratta di una mossa che qualsiasi altro paese dell’area potrebbe copiare, scatenando una “guerra” che non potrebbe che esser vinta da chi ha più munizioni (Berlino e Amsterdam). Aumentando così le disuguaglianze tra paesi e classi sociali.
Solo per avere un raffronto, la Cina – l’economia al momento “più competitiva” del pianeta – sta usando la strategia esattamente opposta. Dal primo aprile l’Iva è scesa di tre punti percentuali: l’aliquota “normale” del 16% è passata quindi al 13%, mentre un altro taglio più ridotto è stato applicato a quella del 10%, passata al 9%. E’ rimasta invariata invece l’aliquota del 6%. Le misure avranno effetti su diversi settori economici, ma in particolare andranno a interessare i beni e servizi dei settori manifatturiero, delle costruzioni e dei trasporti. E da laggiù segnalano “voci” circolanti in ambienti governativi ed economici che prevedono un’ulteriore riduzione nei prossimi mesi (più o meno in vista delle celebrazioni per il 70° anniversario della Rivoluzione guidata da Mao).
Materiale di prima qualità per orizzontarsi in temi che risultano ostici quanto più sono decisivi.
L’Iva? Aumenta! No, non aumenta! Ma se non aumenta, che si fa? Ogni anno stiamo punto e daccapo, con le clausole di salvaguardia introdotte sin dal 2011, ai tempi in cui al Ministero dell’economia sedeva Giulio Tremonti.
Fu nella manovra estiva di quell’anno che si decise il primo aumento dell’aliquota ordinaria, portandola dal 20 al 21% a decorrere dal 17 settembre, per incassare 4,9 miliardi di euro nel biennio 2011-2012. E venne inserita per la prima volta una clausola in base a cui, ove nel bilancio 2012 non fossero stati effettuati tagli alle spese ovvero rinvenute ulteriori entrate per ridurre il deficit di 20 miliardi, sarebbero scattati automaticamente altri aumenti dell’Iva e delle accise sui carburanti.
Da allora, ogni anno, tutti i governi si sono trovati d fronte al medesimo dilemma: se lasciare scattare l’aumento delle aliquote oppure trovare altre soluzioni. Il governo Monti si limitò ad aumentare l’aliquota ordinaria al 22%, con decorrenza dal 1° ottobre 2013, ma rinunciò all’ulteriore aumento già pianificato per via della recessione in atto, indotta dalle misure fiscali introdotte con il Salva Italia.
L’aumento automatico delle aliquote Iva è un meccanismo infernale, soprattutto dal punto di vista politico: nella proiezione del bilancio a legislazione vigente contenuta nel DEF si offre infatti un quadro irrealistico degli andamenti del deficit, che sono già molto più vicini all’obiettivo di pareggio strutturale. Si dà infatti per acquisita, in quanto è già legge, una decisione che invece viene invece puntualmente rimessa in discussione.
Un po’ tutti i governi hanno operato alla stessa maniera: mentre sterilizzano gli aumenti dell’Iva per l’anno di approvazione del bilancio, magari approfittando del maggior deficit concesso a titolo di flessibilità, rendono più pesante l’onere per gli anni successivi.
Siamo arrivati così alla legge di bilancio 2018, approvata durante il governo Gentiloni, che sminava gli aumenti solo per quell’anno, prevedendo per il futuro questa più irta progressione: l’aliquota ordinaria saliva al 24,2% nel 2019 (+2,2% rispetto alla clausola precedente), poi al 24,9% nel 2020 (+0,7%), ed ancora al 25% dal 2021 (+0,1%). L’aliquota ridotta saliva all’11,5% nel 2019 (+1,5%), e al 13% nel 2020 (un altro +1,5%).
La legge di bilancio 2019, approvata con l’attuale governo, ha parimenti disinnescato, ma solo per quest’anno, l’aumento di 1,5 punti percentuali che era stato disposto in precedenza per la aliquota ridotta, che quindi è rimasta ferma al 10%. Rimane così un doppio scalino, con l’aumento complessivo del 3%, che andrebbe sterilizzato nel 2020: altrimenti, si passa direttamente dal 10% al 13%.
Anche l’aliquota ordinaria è stata diminuita rispetto alla clausola precedente, solo per quest’anno, di 2,2 punti percentuali, restando così ferma al 22%. E’ stato invece ulteriormente aggravato il maggior carico già previsto per il 2020, aumentando la precedente previsione di altri 0,3 punti percentuali, per cui dal prossimo 1° gennaio l’aliquota ordinaria passerebbe direttamente dal 22% al 25,2% (+3,2% rispetto alla aliquota odierna), con l’obiettivo di incassare 23,1 miliardi di euro.
A partire dal 2021, l’aliquota ordinaria salirà ancora, di altri 1,5 punti percentuali rispetto alla clausola precedente che già la fissava al 25%, arrivando così al 26,5% (+4,5% rispetto alla aliquota odierna) al fine di incassare 28,75 miliardi. L’aumento delle accise sui carburanti, previsto sempre a partire dal 2020, dovrebbe portare un maggior incasso di 400 milioni di euro l’anno.
L'idea di aumentare l’Iva viene da lontano: per un verso, era coerente con la politica fiscale sostenuta da Tremonti, che sosteneva la necessità di spostare il baricentro della tassazione “dalle persone alle cose, e dal lavoro al consumo”; dall’altra parte, era la stessa Commissione europea che vedeva con molto favore questi aumenti di imposte indirette, in quanto idonei a ridurre i consumi interni, a disincentivare le importazioni ed a favorire l’export da parte dei Paesi che avevano una bilancia commerciale in deficit, come era quella dell’Italia anche nei primi anni della crisi.
Aumentando l’Iva, si creava artificiosamente un differenziale di prezzo che rendeva più conveniente vendere all’estero, laddove invece l’aliquota Iva è più bassa; oppure ancora nei Paesi, come gli Usa, in cui le imposte indirette sono irrisorie rispetto agli standard europei.
La strategia di crescita era dunque export-led: bassi salari, flessibilità del mercato del lavoro, ed aumento della tassazione sui consumi, rappresentavano un unico tridente. Il manico era rappresentato dal taglio del cuneo fiscale che grava sul lavoro, in maniera da ridurre anche per questa via i costi di produzione, rendendo ancora più competitivo l’export.
Ci sono ora due questioni sul tappeto: la coerenza di questa impostazione nel contesto attuale, in cui c’è un rallentamento della domanda estera, inclusa quella europea; la sua compatibilità con la ipotesi di una sorta di Flat tax, da introdurre a partire dal 2020 sui redditi fino ad un determinato livello. Il primo è un aspetto di politica economica, tenendo conto che nel DEF si stima già che il rischio del rallentamento del commercio mondiale può comportare per il Pil italiano un effetto recessivo dello 0,2% in ciascuno dei prossimi tre anni; il secondo riguarda scelte di politica tributaria.
Le ipotesi sul tappeto per quanto riguarda l’Iva sono diverse, prima tra tutte quella che terrebbe ferme le aliquote oggi in vigore, facendo transitare una serie di beni e servizi da una all’altra, da una parte a fini perequativi e dall’altra per recuperare gettito. Colpendo alcuni consumi, gravandoli della aliquota ordinaria al 22% anziché di quella ridotta al 10%, e spostandone altri considerati essenziali da quella del 10% a quella minima del 4%, si potrebbe ridurre considerevolmente l’ammontare delle risorse necessarie per mantenere invariato il maggior gettito complessivo. Comunque, anche se mascherato dalla diversa composizione delle tabelle merceologiche, ci sarebbe un forte aumento della tassazione.
Nel DEF appena presentato dal governo, ed ora sottoposto al vaglio del Parlamento, si scontano sia gli effetti della manovra di bilancio, che ha completamente sterilizzato l’aumento dell’Iva e delle accise per il 2019 per un importo di 12,5 miliardi di euro, sia quelli delle nuove clausole di salvaguardia che scattano a partire dal 2020: in rapporto al Pil, le imposte indirette saliranno dal 14,5% del pil del 2019 al 15,6% nel 2020, e poi al 15,7% nel 2021. Nel complesso, la pressione fiscale dovrebbe ridursi dello 0,1% sul pil nel 2019, arrivando al 42% netto, per poi salire al 42,7% nel 2020 e 2021.
Sull’inflazione, invece, l’aumento dell’Iva previsto dalle clausole di salvaguardia nel triennio 2020-2022 avrebbe un impatto assai rilevante: i prezzi al consumo, rispetto all’aumento dell’ 1,1% registrato nel 2018 e dell’1% netto previsto per quest’anno, dovrebbero aumentare del 2,3% nel 2020, dell’1,8% nel 2021 ed ancora dell’1,5% nel 2022. Di conseguenza, mentre la crescita reale rimarrebbe comunque molto modesta (+0,6% nel 2020, +0,7% nel 2021 e +0,9 nel 2022) il pil nominale aumenterebbe in modo rilevante, passando dall’1,2% di quest’anno al 2,6% del 2020, al 2,5% del 2021 ed al 2,4% nel 2022.
Il risultato di aumentare l’inflazione, che non è mai stato colto dalla politica monetaria accomodante della Bce, attraverso il QE, si materializzerebbe immediatamente, superando gli stessi obiettivi di un incremento annuo vicino, ma non superiore, al 2%. Niente sposta tanto velocemente i prezzi verso l’alto quanto un aumento della imposizione indiretta e dei prezzi all’importazione.
Mentre il Ministro dell’economia Giovanni Tria tiene il punto, ribadendo in ogni occasione che occorre trovare le risorse già previste, i due Vice Presidenti del Consiglio, Luigi Di Maio e Matteo Salvini, invece tambureggiano: con questo governo, dicono, le tasse non si aumentano. Siamo in campagna elettorale permanente, con le Europee alle porte.
Il mercato non si preoccupa affatto di queste polemiche: lo spread rimane inchiodato, rassicurato dai recenti orientamenti delle Banche centrali. Con tutte le incognite che ci sono in giro, nessuno si azzarda a speculare. E poi, occorre dare tempo al tempo: da qui all’inizio del 2020, chissà quante cose ancora sono destinate a cambiare.
Fonte
Il risultato lo vediamo nella nostra vita quotidiana, che peggiora di giorno in giorno.
Ma ci sono anche delle novità. In peggio, naturalmente. Se prima avevamo sostanzialmente come minaccia principale quella del debito pubblico da ridurre tagliando la spesa sociale (sanità, scuola, pensioni, assistenza, ecc), da qualche anno è andata montando la minaccia degli aumenti automatici dell’Iva. Una tassa sui consumi, di fatto, che dunque pesa enormemente di più sui redditi molto bassi (quelli per cui anche pochi centesimi di prezzo in più su ogni merce diventano un problema insormontabile) e nulla su quelli alti, ma che proprio per questo riduce la domanda interna. Alimentando le crisi aziendali di chi opera soprattutto per il mercato interno, e quindi i licenziamenti e la definitiva, totale, precarizzazione del lavoro a bassissimo salario.
Una spirale infernale che ogni anno minaccia di esplodere sulla vita di tutti noi e che viene “miracolosamente” rinviata all’anno successivo. Quando però tornerà a presentarsi in dimensioni aumentate, perché ogni governo pratica un giochino che sembra furbo ma incrementa la portata della bomba piazzata sotto i consumi popolari: il rinvio dello scatto automatico degli aumenti dell’Iva viene infatti associato a un incremento maggiore previsto per l’anno successivo.
Il meccanismo viene perfettamente spiegato da Guido Salerno Aletta, nell’ultimo editoriale di Milano Finanza. Ma per comprenderne ancora meglio la portata macroeconomica va associato alla lettura di un altro articolo da noi pubblicato qualche giorno fa: La regola di Gita porta il Colbertismo Competitivo in Europa.
In questa connessione si vede chiaramente come il giochino del rinvio non sia solo un sotterfugio degno del peggior “genio italico”, ma funzioni da battistrada per una stagione di competizione infraeuropea per mantenere in vita il modello export oriented di matrice ordoliberista (e tedesca). Nonostante sia ormai ammesso pubblicamente il suo fallimento!
In pratica, gli aumenti dell’Iva – per tutta l’eurozona – compenserebbero l’impossibilità di svalutare la moneta a livello nazionale. Ma si tratta di una mossa che qualsiasi altro paese dell’area potrebbe copiare, scatenando una “guerra” che non potrebbe che esser vinta da chi ha più munizioni (Berlino e Amsterdam). Aumentando così le disuguaglianze tra paesi e classi sociali.
Solo per avere un raffronto, la Cina – l’economia al momento “più competitiva” del pianeta – sta usando la strategia esattamente opposta. Dal primo aprile l’Iva è scesa di tre punti percentuali: l’aliquota “normale” del 16% è passata quindi al 13%, mentre un altro taglio più ridotto è stato applicato a quella del 10%, passata al 9%. E’ rimasta invariata invece l’aliquota del 6%. Le misure avranno effetti su diversi settori economici, ma in particolare andranno a interessare i beni e servizi dei settori manifatturiero, delle costruzioni e dei trasporti. E da laggiù segnalano “voci” circolanti in ambienti governativi ed economici che prevedono un’ulteriore riduzione nei prossimi mesi (più o meno in vista delle celebrazioni per il 70° anniversario della Rivoluzione guidata da Mao).
Materiale di prima qualità per orizzontarsi in temi che risultano ostici quanto più sono decisivi.
*****
Iva, la solita montagna da scalare
L’Iva? Aumenta! No, non aumenta! Ma se non aumenta, che si fa? Ogni anno stiamo punto e daccapo, con le clausole di salvaguardia introdotte sin dal 2011, ai tempi in cui al Ministero dell’economia sedeva Giulio Tremonti.
Fu nella manovra estiva di quell’anno che si decise il primo aumento dell’aliquota ordinaria, portandola dal 20 al 21% a decorrere dal 17 settembre, per incassare 4,9 miliardi di euro nel biennio 2011-2012. E venne inserita per la prima volta una clausola in base a cui, ove nel bilancio 2012 non fossero stati effettuati tagli alle spese ovvero rinvenute ulteriori entrate per ridurre il deficit di 20 miliardi, sarebbero scattati automaticamente altri aumenti dell’Iva e delle accise sui carburanti.
Da allora, ogni anno, tutti i governi si sono trovati d fronte al medesimo dilemma: se lasciare scattare l’aumento delle aliquote oppure trovare altre soluzioni. Il governo Monti si limitò ad aumentare l’aliquota ordinaria al 22%, con decorrenza dal 1° ottobre 2013, ma rinunciò all’ulteriore aumento già pianificato per via della recessione in atto, indotta dalle misure fiscali introdotte con il Salva Italia.
L’aumento automatico delle aliquote Iva è un meccanismo infernale, soprattutto dal punto di vista politico: nella proiezione del bilancio a legislazione vigente contenuta nel DEF si offre infatti un quadro irrealistico degli andamenti del deficit, che sono già molto più vicini all’obiettivo di pareggio strutturale. Si dà infatti per acquisita, in quanto è già legge, una decisione che invece viene invece puntualmente rimessa in discussione.
Un po’ tutti i governi hanno operato alla stessa maniera: mentre sterilizzano gli aumenti dell’Iva per l’anno di approvazione del bilancio, magari approfittando del maggior deficit concesso a titolo di flessibilità, rendono più pesante l’onere per gli anni successivi.
Siamo arrivati così alla legge di bilancio 2018, approvata durante il governo Gentiloni, che sminava gli aumenti solo per quell’anno, prevedendo per il futuro questa più irta progressione: l’aliquota ordinaria saliva al 24,2% nel 2019 (+2,2% rispetto alla clausola precedente), poi al 24,9% nel 2020 (+0,7%), ed ancora al 25% dal 2021 (+0,1%). L’aliquota ridotta saliva all’11,5% nel 2019 (+1,5%), e al 13% nel 2020 (un altro +1,5%).
La legge di bilancio 2019, approvata con l’attuale governo, ha parimenti disinnescato, ma solo per quest’anno, l’aumento di 1,5 punti percentuali che era stato disposto in precedenza per la aliquota ridotta, che quindi è rimasta ferma al 10%. Rimane così un doppio scalino, con l’aumento complessivo del 3%, che andrebbe sterilizzato nel 2020: altrimenti, si passa direttamente dal 10% al 13%.
Anche l’aliquota ordinaria è stata diminuita rispetto alla clausola precedente, solo per quest’anno, di 2,2 punti percentuali, restando così ferma al 22%. E’ stato invece ulteriormente aggravato il maggior carico già previsto per il 2020, aumentando la precedente previsione di altri 0,3 punti percentuali, per cui dal prossimo 1° gennaio l’aliquota ordinaria passerebbe direttamente dal 22% al 25,2% (+3,2% rispetto alla aliquota odierna), con l’obiettivo di incassare 23,1 miliardi di euro.
A partire dal 2021, l’aliquota ordinaria salirà ancora, di altri 1,5 punti percentuali rispetto alla clausola precedente che già la fissava al 25%, arrivando così al 26,5% (+4,5% rispetto alla aliquota odierna) al fine di incassare 28,75 miliardi. L’aumento delle accise sui carburanti, previsto sempre a partire dal 2020, dovrebbe portare un maggior incasso di 400 milioni di euro l’anno.
L'idea di aumentare l’Iva viene da lontano: per un verso, era coerente con la politica fiscale sostenuta da Tremonti, che sosteneva la necessità di spostare il baricentro della tassazione “dalle persone alle cose, e dal lavoro al consumo”; dall’altra parte, era la stessa Commissione europea che vedeva con molto favore questi aumenti di imposte indirette, in quanto idonei a ridurre i consumi interni, a disincentivare le importazioni ed a favorire l’export da parte dei Paesi che avevano una bilancia commerciale in deficit, come era quella dell’Italia anche nei primi anni della crisi.
Aumentando l’Iva, si creava artificiosamente un differenziale di prezzo che rendeva più conveniente vendere all’estero, laddove invece l’aliquota Iva è più bassa; oppure ancora nei Paesi, come gli Usa, in cui le imposte indirette sono irrisorie rispetto agli standard europei.
La strategia di crescita era dunque export-led: bassi salari, flessibilità del mercato del lavoro, ed aumento della tassazione sui consumi, rappresentavano un unico tridente. Il manico era rappresentato dal taglio del cuneo fiscale che grava sul lavoro, in maniera da ridurre anche per questa via i costi di produzione, rendendo ancora più competitivo l’export.
Ci sono ora due questioni sul tappeto: la coerenza di questa impostazione nel contesto attuale, in cui c’è un rallentamento della domanda estera, inclusa quella europea; la sua compatibilità con la ipotesi di una sorta di Flat tax, da introdurre a partire dal 2020 sui redditi fino ad un determinato livello. Il primo è un aspetto di politica economica, tenendo conto che nel DEF si stima già che il rischio del rallentamento del commercio mondiale può comportare per il Pil italiano un effetto recessivo dello 0,2% in ciascuno dei prossimi tre anni; il secondo riguarda scelte di politica tributaria.
Le ipotesi sul tappeto per quanto riguarda l’Iva sono diverse, prima tra tutte quella che terrebbe ferme le aliquote oggi in vigore, facendo transitare una serie di beni e servizi da una all’altra, da una parte a fini perequativi e dall’altra per recuperare gettito. Colpendo alcuni consumi, gravandoli della aliquota ordinaria al 22% anziché di quella ridotta al 10%, e spostandone altri considerati essenziali da quella del 10% a quella minima del 4%, si potrebbe ridurre considerevolmente l’ammontare delle risorse necessarie per mantenere invariato il maggior gettito complessivo. Comunque, anche se mascherato dalla diversa composizione delle tabelle merceologiche, ci sarebbe un forte aumento della tassazione.
Nel DEF appena presentato dal governo, ed ora sottoposto al vaglio del Parlamento, si scontano sia gli effetti della manovra di bilancio, che ha completamente sterilizzato l’aumento dell’Iva e delle accise per il 2019 per un importo di 12,5 miliardi di euro, sia quelli delle nuove clausole di salvaguardia che scattano a partire dal 2020: in rapporto al Pil, le imposte indirette saliranno dal 14,5% del pil del 2019 al 15,6% nel 2020, e poi al 15,7% nel 2021. Nel complesso, la pressione fiscale dovrebbe ridursi dello 0,1% sul pil nel 2019, arrivando al 42% netto, per poi salire al 42,7% nel 2020 e 2021.
Sull’inflazione, invece, l’aumento dell’Iva previsto dalle clausole di salvaguardia nel triennio 2020-2022 avrebbe un impatto assai rilevante: i prezzi al consumo, rispetto all’aumento dell’ 1,1% registrato nel 2018 e dell’1% netto previsto per quest’anno, dovrebbero aumentare del 2,3% nel 2020, dell’1,8% nel 2021 ed ancora dell’1,5% nel 2022. Di conseguenza, mentre la crescita reale rimarrebbe comunque molto modesta (+0,6% nel 2020, +0,7% nel 2021 e +0,9 nel 2022) il pil nominale aumenterebbe in modo rilevante, passando dall’1,2% di quest’anno al 2,6% del 2020, al 2,5% del 2021 ed al 2,4% nel 2022.
Il risultato di aumentare l’inflazione, che non è mai stato colto dalla politica monetaria accomodante della Bce, attraverso il QE, si materializzerebbe immediatamente, superando gli stessi obiettivi di un incremento annuo vicino, ma non superiore, al 2%. Niente sposta tanto velocemente i prezzi verso l’alto quanto un aumento della imposizione indiretta e dei prezzi all’importazione.
Mentre il Ministro dell’economia Giovanni Tria tiene il punto, ribadendo in ogni occasione che occorre trovare le risorse già previste, i due Vice Presidenti del Consiglio, Luigi Di Maio e Matteo Salvini, invece tambureggiano: con questo governo, dicono, le tasse non si aumentano. Siamo in campagna elettorale permanente, con le Europee alle porte.
Il mercato non si preoccupa affatto di queste polemiche: lo spread rimane inchiodato, rassicurato dai recenti orientamenti delle Banche centrali. Con tutte le incognite che ci sono in giro, nessuno si azzarda a speculare. E poi, occorre dare tempo al tempo: da qui all’inizio del 2020, chissà quante cose ancora sono destinate a cambiare.
Fonte
18/04/2019
La “Regola di Gita” porta il Colbertismo Competitivo in Europa
In questi giorni l’agenda istituzionale sulla politica economica è monopolizzata da un solo tema: il possibile aumento dell’IVA da parte del governo. Secondo la narrazione dominante la misura è dovuta alla necessità di mantenere i parametri di bilancio italiani nella traiettoria prevista dalle regole europee. Ma la partita potrebbe essere molto più importante rispetto a quanto ci vene raccontato.
In realtà secondo le alchimie degli economisti del FMI (e segnatamente della sua capo economista Gita Gobinath) l’IVA può essere la chiave di volta con la quale si reintroducono – per via fiscale – le svalutazioni monetarie competitive. Tema come si può capire di cruciale importanza all’interno della zona euro dove, per ovvie ragioni (l’introduzione della moneta unica), questo strumento è stato sterilizzato. Inutile sottolineare peraltro che nell’area, stante la mancanza di trasferimenti tra Stati, sono di cruciale importanza gli squilibri di bilancia commerciale all’interno dell’area monetaria.
Venendo al dunque il meccanismo sarebbe il seguente: aumentando l’IVA, ma contemporaneamente abbassando o il cuneo fiscale sul lavoro o abbassando altre tasse alle imprese, si riesce ad evitare un aumento di prezzo dei beni.
Il vantaggio sarebbe nel fatto che i beni importati, invece, essendo prodotti in altri stati e dunque non usufruendo dell’abbassamento delle imposte sulla imprese, verrebbero colpiti in pieno dall’aumento dell’IVA. L’effetto finale dunque sarebbe l’aumento della competitività per i prodotti nazionali rispetto a quelli importati. L’uovo di colombo, in apparenza.
Dico in apparenza perché abbiamo già visto come tutti gli Stati sono attentissimi a difendersi da aiuti di stato, siano essi diretti o indiretti, attraverso la leva fiscale. Basti pensare ai dazi appena annunciati da Trump su beni europei in risposta a presunti aiuti di stato a vantaggio dell’azienda aerospaziale Airbus.
Non meglio andrebbero le cose all’interno dell’area euro: se uno Stato realizzasse questa manovra indiretta di “politica monetaria” non tarderebbero ad arrivare le contromisure degli altri stati membri. E alla fine a vincere sarebbe ovviamente chi ha margini di bilancio dello Stato tali da garantire i maggiori tagli delle imposte alle proprie imprese produttrici.
Per dirla con le parole del centravanti inglese Gary Lineker: “Il calcio è un gioco semplice: 22 uomini rincorrono un pallone per 90 minuti, e alla fine la Germania vince”. Così allo stesso modo una svalutazione competitiva tramite aumento dell’IVA è un gioco semplice e alla fine vince la Germania.
Per ora ad aver avviato questa manovra è stata la Francia (non a caso un paese in forte squilibrio di bilancia commerciale), che infatti ha aumentato l’aliquota più alta dell’IVA, ma contemporaneamente ha concesso 20 miliardi di crediti fiscali.
Se la manovra avesse gli effetti sperati (ma non dichiarati pubblicamente) è evidente che altre nazioni dell’area euro (tra le quali l’Italia) potrebbero essere costrette a rispondere.
Questa forma di Colbertismo competitivo (nel senso di vero e proprio dirigismo statale al fine di influenzare i prezzi e poter così competere meglio nell’area della moneta comune) alla fine potrebbe risolversi in un gioco a somma zero tra Stati, ma con un’ennesima gelata per i consumi della zona euro. Un altro fattore di crisi da non sottovalutare.
Fonte
In realtà secondo le alchimie degli economisti del FMI (e segnatamente della sua capo economista Gita Gobinath) l’IVA può essere la chiave di volta con la quale si reintroducono – per via fiscale – le svalutazioni monetarie competitive. Tema come si può capire di cruciale importanza all’interno della zona euro dove, per ovvie ragioni (l’introduzione della moneta unica), questo strumento è stato sterilizzato. Inutile sottolineare peraltro che nell’area, stante la mancanza di trasferimenti tra Stati, sono di cruciale importanza gli squilibri di bilancia commerciale all’interno dell’area monetaria.
Venendo al dunque il meccanismo sarebbe il seguente: aumentando l’IVA, ma contemporaneamente abbassando o il cuneo fiscale sul lavoro o abbassando altre tasse alle imprese, si riesce ad evitare un aumento di prezzo dei beni.
Il vantaggio sarebbe nel fatto che i beni importati, invece, essendo prodotti in altri stati e dunque non usufruendo dell’abbassamento delle imposte sulla imprese, verrebbero colpiti in pieno dall’aumento dell’IVA. L’effetto finale dunque sarebbe l’aumento della competitività per i prodotti nazionali rispetto a quelli importati. L’uovo di colombo, in apparenza.
Dico in apparenza perché abbiamo già visto come tutti gli Stati sono attentissimi a difendersi da aiuti di stato, siano essi diretti o indiretti, attraverso la leva fiscale. Basti pensare ai dazi appena annunciati da Trump su beni europei in risposta a presunti aiuti di stato a vantaggio dell’azienda aerospaziale Airbus.
Non meglio andrebbero le cose all’interno dell’area euro: se uno Stato realizzasse questa manovra indiretta di “politica monetaria” non tarderebbero ad arrivare le contromisure degli altri stati membri. E alla fine a vincere sarebbe ovviamente chi ha margini di bilancio dello Stato tali da garantire i maggiori tagli delle imposte alle proprie imprese produttrici.
Per dirla con le parole del centravanti inglese Gary Lineker: “Il calcio è un gioco semplice: 22 uomini rincorrono un pallone per 90 minuti, e alla fine la Germania vince”. Così allo stesso modo una svalutazione competitiva tramite aumento dell’IVA è un gioco semplice e alla fine vince la Germania.
Per ora ad aver avviato questa manovra è stata la Francia (non a caso un paese in forte squilibrio di bilancia commerciale), che infatti ha aumentato l’aliquota più alta dell’IVA, ma contemporaneamente ha concesso 20 miliardi di crediti fiscali.
Se la manovra avesse gli effetti sperati (ma non dichiarati pubblicamente) è evidente che altre nazioni dell’area euro (tra le quali l’Italia) potrebbero essere costrette a rispondere.
Questa forma di Colbertismo competitivo (nel senso di vero e proprio dirigismo statale al fine di influenzare i prezzi e poter così competere meglio nell’area della moneta comune) alla fine potrebbe risolversi in un gioco a somma zero tra Stati, ma con un’ennesima gelata per i consumi della zona euro. Un altro fattore di crisi da non sottovalutare.
Fonte
20/12/2018
Ecco a voi “la manovra”, appena tradotta dal franco-tedesco
L‘intervento della Commissione Europea sulla “manovra” si vede, si sente, si tocca... Sforbiciate paurose alla voce “uscite” e proporzionali rigonfiamenti della voce “entrate”.
Questo è un primissimo esame a caldo, sarà dunque necessario digerire tutto l‘insieme di dati e tabelle prima di poter delineare nei particolari le conseguenze di questa “legge di stabilità” partita con l‘intento di “far vedere chi siamo” in Europa e trasformatasi in una disfatta seconda solo a Caporetto.
L‘unica cosa che va sottolineata subito è che “l‘opposizione” parlamentare (il Pd, capiamoci...) la critica in modo suicida: per loro si doveva fin dall‘inizio scrivere sotto dettatura, senza nulla a pretendere.
Bisogna comunque dire che a Bruxelles hanno capito la pericolosità di una vittoria troppo schiacciante e quindi hanno autorizzato un po’ di spesa per le due misure-simbolo di questa maggioranza di governo: quota 100 per le pensioni e il reddito di cittadinanza. Naturalmente la spesa destinata a queste voci ha subito tagli drastici, ma non tali da annullare del tutto la possibilità di fare annunci sul “mantenimento delle promesse”. Bisognerà attendere la reazione delle platee degli esclusi dai due provvedimenti (molto più larghe di quanti saranno effettivamente i beneficiari, e in ogni caso secondo condizioni meno favorevoli di quanto premesso) per vedere quanto la propaganda governativa sarà stata capace di “tener buoni” gli speranzosi. Almeno un leghista e un vicino di casa di Di Maio, insomma, dovrebbero rientrarci...
Una prima riduzione arriva dalla data di partenza della nuova normativa per le pensioni (primo aprile 2019), che consente di tagliare un quarto della spesa aggiuntiva prevista nel nuovo anno. Questo “taglietto” era già stato inserito nel testo inviato per l‘esame a Bruxelles. Da lì è tornato con una ulteriore riduzione: 2,7 miliardi in meno per quota 100 e meno 1,9 miliardi per il reddito di cittandinanza. Impossibile per noi quantificare quanti beneficiari potenziali verranno esclusi, ma è evidente che si tratterà di numeri molto consistenti.
Molta pubblicità viene data al taglio delle “pensioni d‘oro”, ovvero quelle superiori ai 100.000 euro annui. Ma dal punto di vista dei risparmi per l‘erario si tratta di molliche (239 milioni in tre anni): stiamo parlando di appena 16.400 persone, che ovviamente inonderanno i tribunali con valanghe di ricorsi (l‘effetto finale, in caso di sconfitta per l‘Avvocatura di Stato, potrebbe essere persino di maggiore spesa finale). Resta comunque la domanda: quanto guadagnavano, 23 persone, per meritarsi un assegno superiore ai 100.000 euro l‘anno?
Finite le misure scintillanti, comincia la dura prosa. Anche questo governo prova a fare cassa svendendo parte del patrimonio immobiliare pubblico (attese entrate per quasi 1 miliardo); si resta in attesa di sapere di che tipo di immobili si tratti, anche se si accenna tra l‘altro a “caserme in disuso”, in genere collocate nei centri storici cittadini e quindi ormai inutilizzabili dal punto di vista militare, ma altamente appetibili per il business immobiliare. In ogni caso, per invogliare le amministrazioni locali a mollare qualche immobile, c‘è anche l‘incentivo: a loro andrà una quota degli introiti tra il 5 e il 15%. E visto il blocco dei trasferimenti in atto da anni, può diventare ossigeno puro...
Viene introdotta una non meglio precisata web tax, che dovrebbe portare comunque appena 150 milioni per l‘anno prossimo. E aumenta la tassazione sui giochi d‘azzardo in mano ai privati (450 milioni di introiti attesi). Il meccanismo di esazione è complesso, perché prevede un aumento dell’1,5% del “prelievo erariale unico” su slot e vlt e una riduzione sostanziosa delle possibilità di vincita (il cosiddetto pay out). In pratica, lo Stato e i privati si spartiranno più soldi tra quelli giocati, restituendone – come “vincite” – sempre meno. E‘ il caso di ricordare che il gioco d‘azzardo in genere – di qualunque tipo, compreso il lotto e le lotterie – era chiamato “la tassa sulla speranza”. La tassa resta, la speranza (di vincere) evapora...
Se, com‘è sperabile, dovessero calare di molto le scommesse (visto che si vincerà molto meno), anche le entrate attese si ridurrebbero in proporzione, facendo sballare un po‘ i conti.
Dopo la prosa vengono i dolori. Era stata promessa l‘assunzione regolare di molti lavoratori precari che tengono in piedi la pubblica amministrazione. Beh, tutto rinviato di (almeno) un anno. Presidenza del Consiglio, ministeri, enti pubblici non economici, agenzie fiscali e università non potranno infatti assumere personale a tempo indeterminato prima del 15 novembre 2019. E tutto per risparmiare appena 100 milioni...
Il piatto forte delle “maggiori entrate” è però l‘aumento dell‘Iva, ossia della tassa indiretta sui consumi, una tipologia che pesa molto sui redditi più bassi e nulla su quelli più alti.
Con una furbata piuttosto classica che fa pensare, tra le altre cose, che questo governo chiuderà bottega subito dopo le elezioni europee. L‘aumento automatico previsto dalle “clausole di salvaguardia” viene infatti per un verso congelato per l‘anno che comincia adesso, ma viene fatto partire dal 2020. Pudicamente, non si indicano i livelli delle nuove aliquote Iva, ma soltanto il gettito atteso dal loro aumento: 23 miliardi nel 2020 e quasi 28,75 nel 2021 e nel 2022. Una mazzata per i consumi e i consumatori delle fasce sociali meno agiate, che costringerà a “stringere la cinghia” piuttosto violentemente... ma non prima delle elezioni europee, dead line per il regolamento di conti nella maggioranza.
Un così violento aumento dell‘Iva, oltretutto, avrà immediate ripercussioni sulle stime di crescita economica. E, per quanto rinviato all’anno successivo, partirà già da un livello di crescita più basso. Il governo si è infatti vista ritoccare la crescita “attesa” nel 2019 dall’1,5 all‘1% del PIL.
Sembra un dettaglio, ma se ci ricordiamo che il livello del Pil è l’indicatore cui rapportare quelli del deficit e del debito, si vede che questa riduzione avrà effetti “spiacevoli” già in corso d‘anno, quando si comincerà a scrivere la manovra per l‘anno successivo. Il Pil atteso nel 2020 scende all’1,1% (nella Nadef era all’1,6), e nel 2021 dall’1,4% all’1 per cento. Di conseguenza, l‘obbiettivo da raggiungere nel rapporto tra debito e Pi, pari a 131,7% nel 2018, nel 2019 scende a 130,7% per calare ancora nel 2020 al 129,2% e arrivare al 128,2% nel 2021. Il deficit scende invece al 2,0% nel 2019, all’1,8% nel 2020 e all’1,5% nel 2021.
Per riuscirci, però, serviranno manovre sanguinose che – una volta arresisi al comando della Commissione – dovranno essere messe in atto. Tra un anno, certo...
Non da ultimo, e contrariamente a quanto “giurato” da Salvini in campagna elettorale, è previsto anche un aumento delle accise da 400 milioni l’anno dal 2020. Sommando aumento delle accise e quello dell‘Iva (nel prezzo dei carburanti entrano entrambe le voci, per cui paghiamo l’Iva sulle accise, ossia una tassa sulle tasse) è lecito attendersi un 2020 molto interessante, per chi è costretto a girare in macchina (per consigli, chiedete a Macron...).
Tutto questo e altro ancora entrerà nel classico “maxiemendamento” governativo su cui verrà chiesta la “fiducia” a un Parlamento che fin qui ha discusso, emendato e votato un‘altra manovra. Ma quella vera, dal 2011 a questa parte, viene scritta a Bruxelles e Francoforte, non a Palazzo Chigi.
Qual è, insomma, il vero “Palazzo d‘Inverno” del potere politico, oggi?
Fonte
Questo è un primissimo esame a caldo, sarà dunque necessario digerire tutto l‘insieme di dati e tabelle prima di poter delineare nei particolari le conseguenze di questa “legge di stabilità” partita con l‘intento di “far vedere chi siamo” in Europa e trasformatasi in una disfatta seconda solo a Caporetto.
L‘unica cosa che va sottolineata subito è che “l‘opposizione” parlamentare (il Pd, capiamoci...) la critica in modo suicida: per loro si doveva fin dall‘inizio scrivere sotto dettatura, senza nulla a pretendere.
Bisogna comunque dire che a Bruxelles hanno capito la pericolosità di una vittoria troppo schiacciante e quindi hanno autorizzato un po’ di spesa per le due misure-simbolo di questa maggioranza di governo: quota 100 per le pensioni e il reddito di cittadinanza. Naturalmente la spesa destinata a queste voci ha subito tagli drastici, ma non tali da annullare del tutto la possibilità di fare annunci sul “mantenimento delle promesse”. Bisognerà attendere la reazione delle platee degli esclusi dai due provvedimenti (molto più larghe di quanti saranno effettivamente i beneficiari, e in ogni caso secondo condizioni meno favorevoli di quanto premesso) per vedere quanto la propaganda governativa sarà stata capace di “tener buoni” gli speranzosi. Almeno un leghista e un vicino di casa di Di Maio, insomma, dovrebbero rientrarci...
Una prima riduzione arriva dalla data di partenza della nuova normativa per le pensioni (primo aprile 2019), che consente di tagliare un quarto della spesa aggiuntiva prevista nel nuovo anno. Questo “taglietto” era già stato inserito nel testo inviato per l‘esame a Bruxelles. Da lì è tornato con una ulteriore riduzione: 2,7 miliardi in meno per quota 100 e meno 1,9 miliardi per il reddito di cittandinanza. Impossibile per noi quantificare quanti beneficiari potenziali verranno esclusi, ma è evidente che si tratterà di numeri molto consistenti.
Molta pubblicità viene data al taglio delle “pensioni d‘oro”, ovvero quelle superiori ai 100.000 euro annui. Ma dal punto di vista dei risparmi per l‘erario si tratta di molliche (239 milioni in tre anni): stiamo parlando di appena 16.400 persone, che ovviamente inonderanno i tribunali con valanghe di ricorsi (l‘effetto finale, in caso di sconfitta per l‘Avvocatura di Stato, potrebbe essere persino di maggiore spesa finale). Resta comunque la domanda: quanto guadagnavano, 23 persone, per meritarsi un assegno superiore ai 100.000 euro l‘anno?
Finite le misure scintillanti, comincia la dura prosa. Anche questo governo prova a fare cassa svendendo parte del patrimonio immobiliare pubblico (attese entrate per quasi 1 miliardo); si resta in attesa di sapere di che tipo di immobili si tratti, anche se si accenna tra l‘altro a “caserme in disuso”, in genere collocate nei centri storici cittadini e quindi ormai inutilizzabili dal punto di vista militare, ma altamente appetibili per il business immobiliare. In ogni caso, per invogliare le amministrazioni locali a mollare qualche immobile, c‘è anche l‘incentivo: a loro andrà una quota degli introiti tra il 5 e il 15%. E visto il blocco dei trasferimenti in atto da anni, può diventare ossigeno puro...
Viene introdotta una non meglio precisata web tax, che dovrebbe portare comunque appena 150 milioni per l‘anno prossimo. E aumenta la tassazione sui giochi d‘azzardo in mano ai privati (450 milioni di introiti attesi). Il meccanismo di esazione è complesso, perché prevede un aumento dell’1,5% del “prelievo erariale unico” su slot e vlt e una riduzione sostanziosa delle possibilità di vincita (il cosiddetto pay out). In pratica, lo Stato e i privati si spartiranno più soldi tra quelli giocati, restituendone – come “vincite” – sempre meno. E‘ il caso di ricordare che il gioco d‘azzardo in genere – di qualunque tipo, compreso il lotto e le lotterie – era chiamato “la tassa sulla speranza”. La tassa resta, la speranza (di vincere) evapora...
Se, com‘è sperabile, dovessero calare di molto le scommesse (visto che si vincerà molto meno), anche le entrate attese si ridurrebbero in proporzione, facendo sballare un po‘ i conti.
Dopo la prosa vengono i dolori. Era stata promessa l‘assunzione regolare di molti lavoratori precari che tengono in piedi la pubblica amministrazione. Beh, tutto rinviato di (almeno) un anno. Presidenza del Consiglio, ministeri, enti pubblici non economici, agenzie fiscali e università non potranno infatti assumere personale a tempo indeterminato prima del 15 novembre 2019. E tutto per risparmiare appena 100 milioni...
Il piatto forte delle “maggiori entrate” è però l‘aumento dell‘Iva, ossia della tassa indiretta sui consumi, una tipologia che pesa molto sui redditi più bassi e nulla su quelli più alti.
Con una furbata piuttosto classica che fa pensare, tra le altre cose, che questo governo chiuderà bottega subito dopo le elezioni europee. L‘aumento automatico previsto dalle “clausole di salvaguardia” viene infatti per un verso congelato per l‘anno che comincia adesso, ma viene fatto partire dal 2020. Pudicamente, non si indicano i livelli delle nuove aliquote Iva, ma soltanto il gettito atteso dal loro aumento: 23 miliardi nel 2020 e quasi 28,75 nel 2021 e nel 2022. Una mazzata per i consumi e i consumatori delle fasce sociali meno agiate, che costringerà a “stringere la cinghia” piuttosto violentemente... ma non prima delle elezioni europee, dead line per il regolamento di conti nella maggioranza.
Un così violento aumento dell‘Iva, oltretutto, avrà immediate ripercussioni sulle stime di crescita economica. E, per quanto rinviato all’anno successivo, partirà già da un livello di crescita più basso. Il governo si è infatti vista ritoccare la crescita “attesa” nel 2019 dall’1,5 all‘1% del PIL.
Sembra un dettaglio, ma se ci ricordiamo che il livello del Pil è l’indicatore cui rapportare quelli del deficit e del debito, si vede che questa riduzione avrà effetti “spiacevoli” già in corso d‘anno, quando si comincerà a scrivere la manovra per l‘anno successivo. Il Pil atteso nel 2020 scende all’1,1% (nella Nadef era all’1,6), e nel 2021 dall’1,4% all’1 per cento. Di conseguenza, l‘obbiettivo da raggiungere nel rapporto tra debito e Pi, pari a 131,7% nel 2018, nel 2019 scende a 130,7% per calare ancora nel 2020 al 129,2% e arrivare al 128,2% nel 2021. Il deficit scende invece al 2,0% nel 2019, all’1,8% nel 2020 e all’1,5% nel 2021.
Per riuscirci, però, serviranno manovre sanguinose che – una volta arresisi al comando della Commissione – dovranno essere messe in atto. Tra un anno, certo...
Non da ultimo, e contrariamente a quanto “giurato” da Salvini in campagna elettorale, è previsto anche un aumento delle accise da 400 milioni l’anno dal 2020. Sommando aumento delle accise e quello dell‘Iva (nel prezzo dei carburanti entrano entrambe le voci, per cui paghiamo l’Iva sulle accise, ossia una tassa sulle tasse) è lecito attendersi un 2020 molto interessante, per chi è costretto a girare in macchina (per consigli, chiedete a Macron...).
Tutto questo e altro ancora entrerà nel classico “maxiemendamento” governativo su cui verrà chiesta la “fiducia” a un Parlamento che fin qui ha discusso, emendato e votato un‘altra manovra. Ma quella vera, dal 2011 a questa parte, viene scritta a Bruxelles e Francoforte, non a Palazzo Chigi.
Qual è, insomma, il vero “Palazzo d‘Inverno” del potere politico, oggi?
Fonte
20/09/2018
Un governo così “compatto” che può anche “andare a casa”
Non è una nostra cattiveria, ma una dichiarazione fatta dal vicepremier nonché “capo politico” del movimento Cinque Stelle, Luigi Di Maio, a Radio24 stamattina. La radio de IlSole24Ore, ossia di Confindustria, non un’emittente qualsiasi.
Per la precisione, Di Maio si è espresso così: “Questo è un governo compatto, che sta mettendo insieme le risorse, che ci sono, per mantenere le promesse fatte agli italiani perché il M5s non ha dimenticato le promesse fatte in campagna elettorale. Siccome i soldi ci sono le cose si possono realizzare: io ho detto che un governo serio trova le risorse, perché sennò è meglio tornare a casa, è inutile tirare a campare“.
Inizio e fine del discorso fanno a cazzotti, ma non ci sembra il caso di ironizzare sulla logica imperfetta, perché ci sembra in assoluto la prima volta in cui l’ipotesi di una caduta del governo fa capolino nei discorsi dei Cinque Stelle.
I problemi sono molti, e sempre i soliti. La discussione e le liti intorno alla legge di stabilità (l’ex legge finanziaria, quella che decide per il prossimo anno come graduare le spese dello Stato e le entrate fiscali) ogni anno riproduce gli stessi riti e identiche liti. Ogni partito di governo e gruppo di pressione interno spinge per soddisfare i propri sostenitori, finanziatori, elettori. Nessun “cambiamento”, in questo.
Il problema principale lo conoscono anche i sassi: tutte le promesse elettorali fatte da Lega e Cinque Stelle comportano spese incompatibili con i vincoli posti dall’Unione Europea. Questo è un dato oggettivo. Da questa contraddizione si può uscire solo in due modi: o infrangendo i trattati europei (con conseguente attacco della speculazione finanziaria, sanzioni della Commissione, stretta da parte della Bce, downgrading dei titoli di stato da parte delle agenzie di rating, ecc) o dimenticando le promesse.
Il governo grillin-leghista – è l’unica differenza rispetto a quelli precedenti, ma neanche troppo – sta ancora provando a navigare tra Scilla e Cariddi, forzando un po’ i limiti posti dai vincoli europei e depotenziando molto le promesse elettorali. Il ragionamento di entrambi i partiti di governo è semplice: almeno qualcosa di simbolico tocca darlo, altrimenti il consenso va a finire da qualche altra parte. Ma anche riducendo al minimo la portata di flat tax, reddito di cittadinanza e ritocchi alla legge Fornero, il costo eccede – e di molto – i confini posti dall’Unione Europea, che pretende riduzione del deficit e del debito pubblico.
Tradotto in slogan, bisogna perciò “trovare le coperture”. Nella testa di qualcuno c’erano ben 75 miliardi di “tagli di spesa” che potevano essere socialmente “indolori”, e avrebbero garantito un robusto – seppure non completo – mantenimento delle promesse.
Ma andando a vedere nel dettaglio si scopre che non è affatto così. Secondo i grillini si potevano recuperare 40 miliardi dalle tax expenditures, cioè di detrazioni, deduzioni e sconti fiscali. Quelle alle famiglie, ma anche alle cosiddette Sad (sussidi dannosi per l’ambiente), come le accise scontate sui carburanti per autotrasporto, pesca e agricoltura. Però per i grillini sarebbero da aumentare mentre per la Lega sarebbero da ridurre, e quindi probabilmente resteranno come sono (e 17 miliardi spariscono dalle “nuove risorse”).
Stesso discorso per i 30 miliardi di possibili tagli alla spesa pubblica, compresi i famosi “costi della politica” (massimo 1 miliardo, al di là delle chiacchiere). Per i Cinque Stelle potevano sparire sia i trasferimenti «improduttivi alle imprese» che il bonus da 80 euro di Renzi; che sarebbero stati compensati dalla riduzione delle tasse.
E infine, ma solo alla fine, un leggero aumento del deficit di bilancio (tra 10 e 15 miliardi l’anno, ossia tra lo 0,6 e lo 0.8% del Pil) che secondo il “garante dei conti” – Tria – è il massimo che si può ottenere dalla Commissione europea.
Se le prime due voci si sgonfiano, tecnicamente restano solo due possibilità l’aumento del deficit a livelli che la Ue non può accettare oppure l’aumento dell’Iva (altri 12,5 miliardi sarebbero serviti a sterilizzare gli aumenti automatici). Una misura che colpisce i consumi, specie nelle fasce più povere (un 2% in più sul prezzo di tutte le merci diventa un problema per chi ha i soldi contati, non certo per chi sta benone).
E lo stesso Tria ha confermato che questa ipotesi è tra quelle principali, allo studio nel ministero dell’economia. Per ora solo come extrema ratio per far fronte a due partiti che premono disperatamente per alzare la spesa senza disturbare troppo la Ue.
I “tre governi in uno”, al dunque, stanno tirando ognuno la corda nella propria direzione. E tra i tre sono i Cinque Stelle gli unici senza paracadute (la Lega ha in tasca l’accordo con Berlusconi, Meloni e cespuglietti vari; gli “europeisti” devono obbedire e basta a Bruxelles).
Si capisce, dunque, perché la possibile caduta del governo – se non saranno soddisfatte le poste di spesa sufficienti per realizzare almeno pezzi del programma grillino – faccia ora capolino tra le crepe di un esecutivo “assolutamente compatto”.
Fonte
Per la precisione, Di Maio si è espresso così: “Questo è un governo compatto, che sta mettendo insieme le risorse, che ci sono, per mantenere le promesse fatte agli italiani perché il M5s non ha dimenticato le promesse fatte in campagna elettorale. Siccome i soldi ci sono le cose si possono realizzare: io ho detto che un governo serio trova le risorse, perché sennò è meglio tornare a casa, è inutile tirare a campare“.
Inizio e fine del discorso fanno a cazzotti, ma non ci sembra il caso di ironizzare sulla logica imperfetta, perché ci sembra in assoluto la prima volta in cui l’ipotesi di una caduta del governo fa capolino nei discorsi dei Cinque Stelle.
I problemi sono molti, e sempre i soliti. La discussione e le liti intorno alla legge di stabilità (l’ex legge finanziaria, quella che decide per il prossimo anno come graduare le spese dello Stato e le entrate fiscali) ogni anno riproduce gli stessi riti e identiche liti. Ogni partito di governo e gruppo di pressione interno spinge per soddisfare i propri sostenitori, finanziatori, elettori. Nessun “cambiamento”, in questo.
Il problema principale lo conoscono anche i sassi: tutte le promesse elettorali fatte da Lega e Cinque Stelle comportano spese incompatibili con i vincoli posti dall’Unione Europea. Questo è un dato oggettivo. Da questa contraddizione si può uscire solo in due modi: o infrangendo i trattati europei (con conseguente attacco della speculazione finanziaria, sanzioni della Commissione, stretta da parte della Bce, downgrading dei titoli di stato da parte delle agenzie di rating, ecc) o dimenticando le promesse.
Il governo grillin-leghista – è l’unica differenza rispetto a quelli precedenti, ma neanche troppo – sta ancora provando a navigare tra Scilla e Cariddi, forzando un po’ i limiti posti dai vincoli europei e depotenziando molto le promesse elettorali. Il ragionamento di entrambi i partiti di governo è semplice: almeno qualcosa di simbolico tocca darlo, altrimenti il consenso va a finire da qualche altra parte. Ma anche riducendo al minimo la portata di flat tax, reddito di cittadinanza e ritocchi alla legge Fornero, il costo eccede – e di molto – i confini posti dall’Unione Europea, che pretende riduzione del deficit e del debito pubblico.
Tradotto in slogan, bisogna perciò “trovare le coperture”. Nella testa di qualcuno c’erano ben 75 miliardi di “tagli di spesa” che potevano essere socialmente “indolori”, e avrebbero garantito un robusto – seppure non completo – mantenimento delle promesse.
Ma andando a vedere nel dettaglio si scopre che non è affatto così. Secondo i grillini si potevano recuperare 40 miliardi dalle tax expenditures, cioè di detrazioni, deduzioni e sconti fiscali. Quelle alle famiglie, ma anche alle cosiddette Sad (sussidi dannosi per l’ambiente), come le accise scontate sui carburanti per autotrasporto, pesca e agricoltura. Però per i grillini sarebbero da aumentare mentre per la Lega sarebbero da ridurre, e quindi probabilmente resteranno come sono (e 17 miliardi spariscono dalle “nuove risorse”).
Stesso discorso per i 30 miliardi di possibili tagli alla spesa pubblica, compresi i famosi “costi della politica” (massimo 1 miliardo, al di là delle chiacchiere). Per i Cinque Stelle potevano sparire sia i trasferimenti «improduttivi alle imprese» che il bonus da 80 euro di Renzi; che sarebbero stati compensati dalla riduzione delle tasse.
E infine, ma solo alla fine, un leggero aumento del deficit di bilancio (tra 10 e 15 miliardi l’anno, ossia tra lo 0,6 e lo 0.8% del Pil) che secondo il “garante dei conti” – Tria – è il massimo che si può ottenere dalla Commissione europea.
Se le prime due voci si sgonfiano, tecnicamente restano solo due possibilità l’aumento del deficit a livelli che la Ue non può accettare oppure l’aumento dell’Iva (altri 12,5 miliardi sarebbero serviti a sterilizzare gli aumenti automatici). Una misura che colpisce i consumi, specie nelle fasce più povere (un 2% in più sul prezzo di tutte le merci diventa un problema per chi ha i soldi contati, non certo per chi sta benone).
E lo stesso Tria ha confermato che questa ipotesi è tra quelle principali, allo studio nel ministero dell’economia. Per ora solo come extrema ratio per far fronte a due partiti che premono disperatamente per alzare la spesa senza disturbare troppo la Ue.
I “tre governi in uno”, al dunque, stanno tirando ognuno la corda nella propria direzione. E tra i tre sono i Cinque Stelle gli unici senza paracadute (la Lega ha in tasca l’accordo con Berlusconi, Meloni e cespuglietti vari; gli “europeisti” devono obbedire e basta a Bruxelles).
Si capisce, dunque, perché la possibile caduta del governo – se non saranno soddisfatte le poste di spesa sufficienti per realizzare almeno pezzi del programma grillino – faccia ora capolino tra le crepe di un esecutivo “assolutamente compatto”.
Fonte
09/07/2018
Potere al Popolo: il decreto dignità provocherà l’aumento del precariato
Il ministro e vicepresidente del
consiglio Luigi Di Maio ha definito il suo primo decreto, quello
ribattezzato “dignità” per provare a scatenare un po’ di effetto
annuncio, come un provvedimento che “dà un colpo mortale al precariato,
licenziando il Jobs act”, e che restituisce “diritti” mentre combatte la
“precarietà, la burocrazia, l’azzardo e la delocalizzazione”. E
vediamolo, allora, questo decreto da combattimento.
Il nostro giudizio qui non è certo
infarcito dei numerosi “si vedrà” di solito formulati da chi non sa bene
di quale materia si sta parlando o, in alternativa, vuol buttare la
palla in angolo. Infatti il nostro giudizio è, invece, netto: il decreto Di Maio, lasciamo ad altri l’uso dell’etichetta paternalistica della dignità, serve più ad allungare gli effetti annuncio pentastellati su Twitter e Facebook che alla società italiana.
Sempre prendendo sul serio il vicepresidente del consiglio quando
annuncia che i riders, i cui diritti dovevano entrare nel decreto, non
sono qui oggetto di intervento legislativo perché tra due mesi avranno
un contratto.
– Cominciamo dai diritti dei lavoratori soggetti a partita iva,
un’area vasta del precariato del nostro paese. Una delle misure
ritenute vessatorie da questa categoria, lo spesometro, era stata
annunciata come abolita proprio da questo decreto. Invece lo spesometro rimane
e, a questo punto, c’è da chiedersi se la sua abolizione, prevista da
precedenti dispositivi di legge per il 2019, avvenga davvero.
E’ stato invece abolito, da subito, lo split-payment.
Cosa è? E’ un meccanismo di pagamento diretto dell’Iva da parte della
pubblica amministrazione. Ritenuto efficace per combattere le numerose
frodi legate all’Iva nel nostro paese (si veda https://www.guidafisco.it/split-payment-iva-pa-1242).
E’ stato abolito subito e non si capisce, francamente, quale altro
dispositivo di legge possa sostituirlo nella lotta all’evasione fiscale e
alle truffe legate all’Iva.
– Veniamo quindi alla cosiddetta lotta al precariato,
che secondo Di Maio avrebbe subito una Waterloo in questo decreto. Il
dispositivo introdotto dal vicepresidente del consiglio mostra due
immediate potenzialità: la prima contribuire a far aumentare il
lavoro nero e il turnover dei lavoratori, la secondo alimentare il
precariato.
Sulla prima potenzialità è presto detto: diminuendo i
mesi consecutivi consentiti di contratto a tempo determinato (da 36 a
24), le aziende tenderanno a massimizzare il turnover e a ottimizzare
l’assunzione di lavoratori in sostituzione di quelli non confermati. Oppure confermando i lavoratori in produzione semplicemente passando al nero. Col decreto sarà più conveniente fare così che stabilizzare
e, si sa, le aziende non regalano.
La seconda è legata alla prima: non
c’è convenienza economica nel passaggio da tempo determinato a tempo
indeterminato (comunque sotto jobs act), dopo i mesi di precariato perché il tempo indeterminato continua ad essere meno conveniente del tempo determinato.
Infatti il
decreto, anche se non è chiaro perché, aumenta la tassazione su
indeterminato e determinato mantenendo quest’ultimo più conveniente. E
se si aumenta la tassazione, oggi, si incentiva il lavoro nero.
E così, in un colpo solo, Di Maio ha aumentato le possibilità che ci siano maggior lavoro nero e maggior precariato in questo paese. Oltretutto se Di Maio voleva dare un colpo mortale al Jobs Act, bastava abolirlo. Ma così non è stato. Certo in un colpo solo tra
abolizione dello split payment e norme sul tempo determinato,
un’impresa, da oggi, ha maggior possibilità di giocarsela sull’Iva e sul
nero. E tutto questo dai paladini della legalità.
Oltretutto il più grande settore di produzione di precariato in Italia, la pubblica amministrazione, è esentato dagli effetti di legge nel decreto Di Maio.
Segno EVIDENTE che il settore pubblico può, e vuole, andare avanti col
precariato. La tanto declamata dignità si ferma quindi ai confini del
settore pubblico. Ma fermiamoci qui, lasciamo ai meetup di turno il
compito di credere all’esistenza degli unicorni e Di Maio che combatte
il precariato. E ai soliti boccaloni lasciamo il mito della parte di
sinistra del governo che si fa valere.
– Veniamo alle sanzioni sulla delocalizzazione. Intento condivisibile, ma gli effetti del decreto, a parte che nella fantasia scatenata dei meetup, saranno limitati. Perché non si intravede, almeno nelle bozze pubblicate fino a questo momento, uno straccio di imitazione di una legge francese, la Loi Florange, che obbliga l’eventuale delocalizzatore a cercarsi un acquirente per un dato periodo di tempo. Leggendo le bozze del decreto Di Maio il rischio è che le aziende, per delocalizzare senza pagare sanzioni, semplicemente si mettano in stato di fallimento.
Infine, cosa dire del divieto di pubblicità per scommesse e giochi
d’azzardo? Certo, aiuta la lotta alla ludopatia, bellissimo. Solo che,
fatto in questo modo, senza alternative di finanziamento, rischia di
azzoppare lo sport italiano in generale, e il calcio in particolare, che
vivono di sponsorizzazioni legate al mondo delle scommesse. E qui si
parla di una importante, strategica, industria nazionale.
Un decreto quindi nocivo – su Iva, nero e
precariato – come innocuo sulle delocalizzazioni. Infine demenziale,
sullo sport, anche nell’abolizione dell’iperammortamento
sull’innovazione digitale. Da mani nei capelli, insomma.
Per non finire di stupire, Di Maio ha
parlato, sempre in queste ore, di 13 milioni di posti di lavoro da
creare, bontà sua, in sei-sette anni. Non è dato capire se è più una
promessa o una minaccia. Vista l’età avanzata degli italiani, vedi mai
che a qualche pensionato, toccasse tornare a lavorare. Giusto per
contribuire al riequilibrio del bilancio dello Stato.
In sostanza, se questa è l’arma del M5S
per riequilibrare la partita di sparate giocate da Salvini, i due
partiti sono sulla stessa linea, ma entrambi stanno facendo enormi danni
da quando sono al governo, uno con le sue inutili urla, l’altro con
provvedimenti folli, che non faranno ripartire questo paese, ma anzi lo
affonderanno ancora di più.
p.s.
Consigliamo questo link per la lucida analisi del decreto dignità.
Questa l’analisi di Viola Carofalo (capo politico di Potere al Popolo)
Iscriviti a:
Post (Atom)