di Alessandro Volpi
A Berlino è ormai certa la vittoria di Elif Eralp, candidata di punta di Die Linke, che si è presentata con un programma finalmente radicale. La sua piattaforma incarna una visione fortemente redistributiva focalizzata sul contrasto alla speculazione finanziaria, sull’emergenza abitativa e su una profonda riforma del sistema fiscale locale e nazionale.
Al centro del dibattito cittadino si colloca il tema della casa, dove la combinazione tra le privatizzazioni dei primi anni Duemila e la forte spinta finanziaria ha concentrato enormi porzioni del parco immobiliare privato nelle mani di pochi gruppi societari. Tra questi spicca Vonovia Se – insieme a Deutsche Wohnen, assorbita nel 2021 – che da sola controlla oltre 140mila appartamenti nella capitale, rappresentando il primo operatore del settore in Germania. Seguono colossi internazionali come il gruppo svedese Heimstaden, arrivato a gestire tra i 20mila e i 25mila alloggi, la società franco-italiana Covivio con circa 15mila-18mila unità, oltre a veicoli di private equity come il colosso statunitense Blackstone e gruppi storicamente radicati come Adler Group, detentore in passato di portafogli superiori ai 20mila immobili. Complessivamente, la grande finanza e i fondi d’investimento privati gestiscono tra i 200mila e i 250mila appartamenti berlinesi.
In sintesi Berlino è diventata un prodotto finanziario e contro questa vera e propria mutazione genetica si è schierata, con chiarezza, Elif Eralp. Per spezzare questo oligopolio, la sua risposta infatti prevede l’attuazione immediata del referendum del 2021 (Deutsche Wohnen & Co. enteignen), avviando l’esproprio con indennizzo e la pubblicizzazione di circa 220mila appartamenti appartenenti a società e gruppi privati titolari di oltre tremila unità. La misura sociale dell’esproprio si unisce alla proposta di un blocco rigido degli affitti applicato prioritariamente alle 380mila abitazioni di proprietà pubblica municipale, alla creazione di un’autorità pubblica d’ispezione contro il caro-affitti e all’espansione programmata dell’edilizia sociale.
La leva tributaria costituisce il secondo pilastro della strategia di Die Linke, concepita sia per disincentivare la rendita sia per reperire risorse fresche da destinare ai servizi essenziali. Per colpire direttamente l’asset immobiliare di alto bordo, Eralp e il suo partito propongono una nuova “tassa sulle ville di lusso” che andrebbe ad applicarsi sui beni immobiliari di valore stimato superiore ai quattro milioni di euro, una misura destinata a coinvolgere, tra gli altri, oltre tremila immobili storici situati nel quartiere benestante di Grunewald.
La sola introduzione di questa sovrattassa e delle riforme collegate sulle proprietà secondarie stima di apportare alle casse della capitale un gettito aggiuntivo compreso tra 150 e 300 milioni di euro ogni anno, risorse da vincolare direttamente alle politiche di blocco dei canoni e alla casa. A questa misura si aggiungono l’innalzamento della tassa sulle seconde case non locate, la chiusura dei cosiddetti share deals – ovvero le operazioni societarie con cui i grandi fondi evitano il pagamento delle imposte di registro acquistando quote azionarie anziché il singolo fabbricato – e un’esenzione totale dell’imposta di acquisto per le famiglie a basso o medio reddito che comprano la prima abitazione.
Nel programma economico di Eralp trova spazio anche la dimensione nazionale della fiscalità: una proposta chiave riguarda la reintroduzione dell’imposta sui grandi patrimoni, strutturata con una franchigia iniziale di un milione di euro di patrimonio netto e aliquote progressive dall’1% fino al 5% per le fortune superiori. Secondo gli studi istituzionali di settore citati nel dibattito della candidatura, la sola reintroduzione dell’imposta patrimoniale consentirebbe al bilancio di Berlino di incassare oltre cinque miliardi di euro annui, fondi utili a finanziare la gratuità o il forte calmiere sui biglietti dei trasporti pubblici urbani, gli asili nido (kitas) e l’ammodernamento delle scuole. Sul fronte societario, si chiede inoltre di portare al 25% l’imposta sulle società per le multinazionali e di istituire una tassa straordinaria sugli extra-profitti accumulati dai colossi dell’energia. Guarda caso, a Berlino AfD non si impenna. Ma in Italia posizioni simili sarebbero accusate di blasfemia egualitaria.
Fonte

Visualizzazione post con etichetta Patrimoniale. Mostra tutti i post
Visualizzazione post con etichetta Patrimoniale. Mostra tutti i post
23/09/2026


18/09/2026
No autosufficienza, no patrimoniale, ma riarmo
di Alessandro Volpi
Ma davvero possiamo “permetterci” il riarmo e di non tassare gli extraprofitti e le grandi ricchezze in un paese dove esiste un enorme questione rappresentata dalle difficoltà infinite delle famiglie con anziani non autosufficienti?
Le stime disponibili collocano nell’ordine dei 25 miliardi di euro la spesa pubblica annua per l’assistenza continuativa agli anziani non autosufficienti e in un ordine di grandezza analogo, circa 25 miliardi netti, il costo sostenuto direttamente dalle famiglie. Numeri che, pur non essendo perfettamente omogenei per definizione e perimetro, restituiscono la dimensione economica complessiva della non autosufficienza in Italia.
Si tratta di 3,8 milioni di anziani non autosufficienti + 2,9 milioni di caregiver familiari + oltre 1,1 milioni di assistenti personali: significa che il fenomeno coinvolge direttamente o indirettamente una parte enorme della società italiana, ben oltre i soli beneficiari delle prestazioni pubbliche.
Una gran parte di questo universo di poco meno di 10 milioni di persone divora in tali spese larghe porzioni del proprio reddito, spesso quasi l’intero patrimonio e si indebita. La stima più attendibile è quella di un nuovo indebitamento bancario ogni anno per una cifra compresa tra 1,5 e 2,5 miliardi di euro, mentre il settore bancario registra favolosi profitti e distribuisce mega dividendi.
In moltissimi casi per sostenere queste spese per la non autosufficienza si procede ad una contrazione dei consumi da parte delle famiglie interessate che può essere stimata in una cifra compresa tra i 5 e i 7,5 miliardi di euro l’anno.
Allora, se una delle cause più evidenti dell’impoverimento, del deterioramento profondo della qualità della vita e dell’accrescimento delle disuguaglianze sociali per 10 milioni di persone in Italia è costituita dalla grave insufficienza delle risorse pubbliche in tale destinazione, come si fa a parlare ogni giorno di droni, di guerra ibrida, persino di petardi per alimentare un clima di guerra?
Come si fa a sostenere che non esistono gli extraprofitti, che la patrimoniale per i super ricchi è un furto e che bisogna procedere ancora nelle privatizzazioni?
Morire per abbandono e per disperazione è certo più tragico, ora nel nostro paese, rispetto alla possibilità – quantomeno remota – di morire in guerra.
Disertare la guerra significa anche questo.
Fonte
26/06/2026
Italia - Le disuguaglianze sulla ricchezza giustificano una tassa patrimoniale
Sull’ultimo numero della rivista Sbilanciamoci, Pier Giorgio Ardeni analizza la distribuzione inuguale della ricchezza in Italia ma soprattutto la natura di queste disuguaglianze e le caratteristiche di ricchezze spesso ottenute per via ereditaria e non certo per “laboriosità”, smentendo così la demagogia da quattro soldi espressa dalla Meloni al congresso della Confcommercio.
Riproduciamo qui di seguito l’articolo.
Riproduciamo qui di seguito l’articolo.
*****
L’Italia disuguale e le tasse
L’Italia disuguale e le tasse
di Pier Giorgio Ardeni
In questi giorni si è tornato a parlare di ricchezza e della sua distribuzione. Come si origina la ricchezza? Come si accumulano i patrimoni? E non è forse vero che – per come si accumula e distribuisce – non è adeguatamente tassata?
Qualche giorno fa la Banca d’Italia ha pubblicato i dati aggiornati sulla distribuzione della ricchezza in Italia, evidenziando un quadro ormai noto e in peggioramento: «la distribuzione della ricchezza si conferma concentrata: il 10 per cento più ricco delle famiglie detiene il 60,6 per cento della ricchezza netta totale, mentre la metà meno abbiente delle famiglie solo il 7,2 per cento. La disuguaglianza nella distribuzione della ricchezza (misurata dall’indice di Gini) è lievemente aumentata rispetto al 2024 (da 71,5 a 72,2)» – e l’1% più ricco possiede il 24%.
Nel 2025 la ricchezza netta delle famiglie italiane ha raggiunto i 12.326 miliardi di euro – l’equivalente di circa 8,5 volte il Pil del Paese – di cui gli immobili rappresentano circa la metà. La ricchezza finanziaria (non immobiliare) complessiva degli italiani, quindi, supera oggi i 6.000 miliardi di euro.
Questo capitale è dato dal risparmio che viene allocato secondo tre modalità:
- conti correnti bancari o postali (circa un terzo);
- azioni, fondi e gestioni patrimoniali;
- titoli di Stato e obbligazioni.
Sui conti correnti, nonostante gli importi elevati, la distribuzione è disomogenea: circa 4 italiani su 5 possiedono meno di 12.500 euro sul proprio conto, mentre solo una piccola percentuale supera i 250mila euro.
La ricchezza del 10% più benestante delle famiglie è in forma soprattutto finanziaria, poi ci sono gli immobili di pregio, seconde e terze case. Gli individui con una ricchezza netta superiore a 1 milione di euro sono 470mila e quelli con più di 2 milioni tra i 180.000 e i 200.000. Se guardiamo invece alle famiglie, secondo i dati di Bankitalia, il top 5% delle famiglie italiane (circa 1,2 milioni di nuclei) dispone di una ricchezza netta ampiamente superiore alla soglia dei 2 milioni di euro, attestandosi su una media di circa 3,5 milioni.
La classe media – ovvero il 40% sotto il 10% più ricco – detiene circa il 33% della ricchezza totale (3.600 miliardi), per il 70% sotto forma immobiliare: la ricchezza della classe media è infatti quasi interamente concentrata nella casa di proprietà. La parte finanziaria è per lo più in forma di liquidità o titoli di Stato. Il 50% inferiore della distribuzione, ovvero la fascia più povera, possiede invece una ricchezza immobiliare ridotta (molti componenti di questa fascia vivono in affitto) e chi possiede una casa ha spesso un patrimonio immobiliare di modesto valore commerciale e gravato da un mutuo significativo.
In sintesi, dall’analisi di Bankitalia emerge una media generale di 453.000 euro per famiglia: il 10% più ricco ha un patrimonio medio di € 2.745.180; la fascia media (40%) di € 364.665 e la fascia più povera (50%) di € 65.232 per famiglia.
L’origine della ricchezza
Da dove viene la ricchezza posseduta dalle famiglie? Per l’1% più ricco, tra il 60 e il 64% della ricchezza è ereditata, una quota enorme. Per il 10% più ricco, invece, circa il 45-50% della ricchezza è ereditata. Questi beneficiano di lasciti strutturati (es. seconde e terze case, portafogli azionari corposi) che consolidano la loro posizione di vantaggio economico. Per la fascia media di proprietari (il 40% più ricco, ad esclusione del 10% al top), circa il 30-35% della ricchezza è ereditata, dove la componente ricevuta in eredità è legata quasi unicamente alla casa di famiglia (spesso divisa tra più fratelli) o a piccoli risparmi liquidi. Il 50% più povero non ha quasi nessun patrimonio e riceve eredità nulle o insignificanti, quando non addirittura debiti, basando la propria minima ricchezza solo sul lavoro quotidiano.
Gli immobili
Sebbene l’Italia sia storicamente un Paese di piccoli proprietari (circa l’80% delle famiglie vive in una casa di proprietà), la distribuzione del valore è fortemente sbilanciata: il 5% dei proprietari immobiliari più ricchi detiene da solo un quarto dell’intero valore monetario del patrimonio residenziale italiano. Al contrario, il 50% dei proprietari più poveri possiede complessivamente solo il 18,7% del valore immobiliare totale, concentrato in case di modesto valore in periferie o piccoli comuni. Inoltre, una quota rilevante dei “grandissimi” patrimoni immobiliari (complessi di decine o centinaia di appartamenti) non risulta intestata direttamente a singoli individui, bensì a persone giuridiche (società immobiliari di gestione, fondi o holding familiari). Questa strategia viene adottata per ottimizzare la tassazione sui redditi da locazione ed efficientare la futura tassa di successione.
In Italia, le persone fisiche che possiedono più di due abitazioni sono circa 1,2 milioni, poco meno del 5% dei circa 26 milioni di cittadini che hanno almeno un immobile residenziale intestato.
Come si accumula un patrimonio?
Chi possiede ricchezza, dunque, la riceve in eredità o l’accumula. Ma come si accumula un patrimonio?
Ai tassi di rendimento attuali, sfruttando un rendimento medio annuo realistico del 7% (tipico di un portafoglio in titoli diversificato globale), con € 500 euro al mese ci vorrebbero 33 anni per accumulare un milione, con € 1.000 al mese circa 25 anni, con € 2.500 al mese circa 16 anni.
Ma chi può risparmiare mille euro al mese? Tra l’altro, se è vero che anche i redditi da capitale sono tassati, lo sono solo al momento della liquidazione, con un’aliquota sulle plusvalenze che è pari ad un 26% fisso (e non vanno a cumularsi agli altri redditi). Una tassazione di favore che premia chi ha redditi alti e può permettersi di investirne una parte. Non solo quindi la ricchezza patrimoniale è sbilanciata, come sottolinea la Banca d’Italia, ma la sua accumulazione favorisce chi ha redditi alti e viene tassato in misura proporzionalmente minore.
Perché ha senso tassare i patrimoni?
In queste ultime settimane si è tornati a parlare di “patrimoniale”, la famigerata tassa sui patrimoni, tanto aborrita perché «colpirebbe il ceto medio» e perché “ingiusta”, si dice, in quanto andrebbe a colpire redditi già tassati e poi accumulati, perché una tassa sugli immobili esiste già (l’Imu). Ora c’è una proposta di legge per tassare i grandi patrimoni, quelli sopra i 2 milioni di euro (esclusa la prima casa) – denominata “1% equo” – che va ad aggiungersi ad una proposta di Oxfam per tassare i patrimoni sopra i 5,4 milioni, oltre alla nota “proposta Zucman”.
Partiamo dall’Imu. L’aliquota ordinaria a livello nazionale è fissata allo 0,86% del valore catastale, ma i singoli Comuni italiani hanno la facoltà di modificarla, aumentandola fino al 1,14% o azzerandola del tutto. I contribuenti totali che versano l’IMU in Italia sono circa 25,8 milioni.
Considerando la composizione del patrimonio immobiliare tassato, l’imposta viene applicata su circa 19,7 milioni di abitazioni complessive, ovvero seconde case e altri immobili ad uso abitativo e abitazioni principali di lusso (circa 72.000 unità). Le restanti oltre 20 milioni di abitazioni, considerate “principali”, ovvero di residenza, sono per legge interamente esenti.
In Italia, le abitazioni che raggiungono una rendita catastale tale da superare i 2 milioni di valore catastale sono circa 15-20mila unità (meno dello 0,05% dell’intero stock residenziale di 35,6 milioni di case). Pertanto, dei più di 19,6 milioni di seconde case già soggette ad imposta IMU, pochissime potrebbero avere un valore catastale sopra ai 2 milioni.
Il valore commerciale delle case in Italia è mediamente 3,4 volte superiore a quello catastale, il che significa che le case con un valore di mercato superiore ai 2 milioni di euro sono diverse decine di migliaia e non 15-20mila.
Tassare il patrimonio immobiliare sopra una certa cifra, quindi, non colpirebbe il ceto medio, che non arriva a quei valori e compenserebbe una fallacia dell’attuale sistema fiscale che consente una tassazione separata – e favorevole – per i redditi da capitale, che sono all’origine dell’accumulazione di ricchezza. Sarebbe solo una misura nel segno dell’equità.
Fonte
11/06/2026
Risposte alle obiezioni sull’introduzione di una tassa sulle grandi ricchezze
di Marco Veronese Passarella
a) “È una misura illegittima perché introduce una doppia tassazione”
Si tratta di un equivoco concettuale. Anche l’IVA normalmente pagata sui consumi grava su redditi che sono già stati tassati. In generale, ogni sistema fiscale moderno prevede una pluralità di strumenti di imposizione che possono gravare, in momenti diversi, sulla stessa base economica.
Il problema non è quante volte una determinata ricchezza venga tassata, ma quali fasce sociali siano chiamate a contribuire e in quale proporzione. La vera questione è dunque quella della distribuzione del carico fiscale e della sua coerenza con i principi di equità e capacità contributiva.
b) “È una misura inutile perché chi deve pagare troverà il modo di non farlo”
Evasione ed elusione fiscale sono problemi che riguardano qualunque forma di tassazione, sia essa applicata ai redditi, ai consumi o ai patrimoni. Se l’esistenza dell’evasione fosse una ragione sufficiente per rinunciare a un’imposta, allora bisognerebbe abolire l’intero sistema fiscale. Il punto non è rinunciare a tassare, ma contrastare evasione ed elusione attraverso strumenti adeguati di controllo e cooperazione internazionale. Una maggiore tassazione dei grandi patrimoni può, anzi, essere accompagnata da misure che riducano la pressione sui redditi da lavoro e al contempo rendano più efficace il contrasto ai comportamenti opportunistici.
c) “È una misura inutile perché i capitali finanziari possono essere spostati altrove con un clic”
In assenza di controlli sui movimenti di capitale, la possibilità che una parte delle ricchezze finanziarie venga trasferita all’estero è reale. Tuttavia, la letteratura economica più recente tende a mostrare che tali fenomeni, pur esistendo, sono generalmente modesti e non annullano gli effetti positivi sul gettito fiscale.
Del resto, se i flussi di capitale fossero determinati esclusivamente dalla convenienza fiscale, già oggi essi dovrebbero concentrarsi interamente nei paesi a più bassa imposizione, cosa che evidentemente non avviene.
Le decisioni di investimento dipendono infatti da molti altri fattori: dimensione del mercato, qualità delle istituzioni, disponibilità di infrastrutture, stabilità politica e prospettive economiche.
Semmai, questa obiezione dovrebbe spingere ad aprire una discussione seria, in ambito europeo, sulla necessità di contrastare la concorrenza fiscale tra Stati e di limitare il ruolo dei paradisi fiscali.
d) “È una misura che finisce per erodere progressivamente i patrimoni”
Questa obiezione trascura il fatto che le aliquote generalmente proposte per i grandi patrimoni sono molto inferiori ai rendimenti medi che tali patrimoni ottengono nel lungo periodo. Una tassa moderata sul patrimonio non ha quindi carattere confiscatorio e non impedisce la crescita della ricchezza.
Naturalmente, sia le aliquote sia le soglie di esenzione sono aspetti che devono essere oggetto di discussione e valutazione democratica. L’obiettivo non è eliminare d’un tratto i grandi patrimoni, ma fare in modo che essi contribuiscano in misura più significativa al finanziamento della collettività.
Il punto centrale non è quantitativo, ma qualitativo: riequilibrare un sistema fiscale che negli ultimi decenni ha fatto gravare una quota crescente del prelievo sui redditi da lavoro e sui ceti medi.
e) “Sul giornale X scrivono che un’imposta simile nel paese Y si è associata a fughe di capitali, buchi di bilancio o altri effetti negativi”
Nessuna politica economica dovrebbe essere valutata sulla base di aneddoti, articoli di giornale o episodi isolati. I mezzi di informazione svolgono una funzione importante, ma operano anche all’interno di specifiche linee editoriali e strutture proprietarie che possono influenzare la selezione e l’interpretazione delle notizie.
Non sorprende che proposte di tassazione delle grandi ricchezze incontrino spesso l’opposizione di gruppi economici che potrebbero esserne direttamente interessati. Per questa ragione, il modo più affidabile per valutare tali misure consiste nell’esaminare l’insieme delle evidenze empiriche disponibili e non i singoli casi portati a sostegno di una determinata tesi.
La letteratura economica mostra che le imposte sui grandi patrimoni possono produrre effetti distorsivi, come accade per qualunque imposta, ma che tali effetti non sono generalmente tali da annullarne i benefici in termini di gettito, progressività fiscale e riduzione delle disuguaglianze.
Inoltre, i risultati osservati nei diversi paesi dipendono in larga misura dal disegno concreto dell’imposta, dal livello di cooperazione internazionale e dall’efficacia delle misure di contrasto all’elusione e all’evasione fiscale.
f) “Queste imposte falsano la concorrenza e deprimono l’attività di impresa”
Al contrario, una concorrenza effettiva presuppone che i punti di partenza siano uguali o almeno simili. Un sistema economico nel quale grandi ricchezze si accumulano e si trasmettono di generazione in generazione senza limiti tende a rafforzare le rendite di posizione e a ridurre la mobilità sociale.
In queste condizioni, il successo economico dipende sempre meno dall’innovazione, dall’iniziativa imprenditoriale e dalle capacità individuali, e sempre più dalla disponibilità di patrimoni ereditati.
Non è un caso che i più grandi economisti liberali e social-liberali – da Adam Smith a John Stuart Mill, da John Maynard Keynes a James Meade, da Joseph Stiglitz a Anthony Atkinson, fino a Thomas Piketty – abbiano guardato con preoccupazione all’eccessiva concentrazione della ricchezza e del potere economico. La tassazione dei grandi patrimoni può contribuire a limitare tali dinamiche e a favorire una società più aperta e dinamica.
g) “Chi ha accumulato quella ricchezza l’ha meritata e tassarla è ingiusto”
Nessuna grande ricchezza è il prodotto esclusivo dello sforzo individuale. Ogni patrimonio si forma all’interno di una società che fornisce infrastrutture, istruzione, ricerca scientifica, tutela giuridica, sicurezza, una moneta stabile e un insieme di istituzioni senza le quali l’attività economica sarebbe impossibile.
La tassazione non nega il contributo dell’iniziativa individuale, ma riconosce che la ricchezza è sempre il risultato di una cooperazione tra sforzo privato e organizzazione collettiva. Non va poi dimenticato che la gran parte dei grandi patrimoni viene trasmessa per via ereditaria e che l’attuale sistema fiscale italiano è regressivo per il 5% più ricco della popolazione.
Chiedere ai grandi patrimoni un contributo maggiore significa riconoscere il ruolo che la società nel suo complesso ha avuto nella loro formazione.
Conclusione
La questione decisiva non è se una tassa sulle grandi ricchezze sia perfetta. Nessuna imposta lo è. Ogni forma di tassazione produce effetti collaterali e richiede continui aggiustamenti.
La vera domanda è un’altra: è ragionevole che il peso principale del finanziamento dello Stato continui a gravare sui redditi da lavoro e sui ceti medi, mentre patrimoni enormi, spesso cresciuti grazie alla rivalutazione degli attivi e ai processi di accumulazione finanziaria, contribuiscono in misura relativamente limitata?
La proposta di tassare le grandi ricchezze nasce da questa esigenza di riequilibrio. Non si tratta di punire il successo economico, ma di costruire un sistema fiscale più equo, più progressivo e maggiormente coerente con il principio secondo cui ciascuno dovrebbe contribuire in base alla propria effettiva capacità economica.
Fonte
05/06/2026
Italia, un paradiso per milionari!
di Emiliano Brancaccio
Ingiustizia fiscale: da decenni, i governi dei diversi paesi gareggiano tra loro per allietare i possessori di capitali privati, con generosi vantaggi fiscali e sussidi pubblici.
Il miliardario Warren Buffett ha ragione, la lotta di classe esiste e la stanno vincendo i ricchi. Una tendenza internazionale, tra le tante, lo comprova: da decenni, i governi dei diversi paesi gareggiano tra loro per allietare i possessori di capitali privati, con generosi vantaggi fiscali e sussidi pubblici.
In questa corsa a far felici i proprietari maggiori, l’Italia indubbiamente ha spiccato. Il nostro paese non solo garantisce le consuete tassazioni agevolate per i redditi da capitale, ma in più attira i ricchi dall’estero con risibili tasse piatte, offre successioni ereditarie a costo quasi nullo per gli abbienti, garantisce aliquote straordinariamente vantaggiose sulle rendite immobiliari, asseconda l’uso del contante e le relative evasioni di piccoli e grandi capitali, e non lesina condoni a favore di chi abbia nascosto ricchezze oltreconfine. Belpaese «paradiso dei signori», verrebbe da dire.
Sostenere che questa politica abbia aiutato lo sviluppo del paese suonerebbe ironico. Il capitalismo italiano resta agli ultimi posti europei in termini di efficienza, produttività, capacità di creare ricchezza diffusa. Né vale la litania secondo cui avremmo bisogno di attrarre investimenti esteri.
Oggi l’Italia è esportatrice netta di capitali a causa soprattutto dell’austerità del decennio passato, che ha ulteriormente depresso la nostra crescita e le nostre importazioni rispetto agli altri Paesi. Come spesso accade, creare il «paradiso dei ricchi» significa assecondare un’economia arretrata.
In un tale scenario, di carnevale per i capitali e quaresima per il lavoro, c’è chi prova a cambiar passo. Da qualche tempo è tornata in auge l’idea di un’imposta sui patrimoni più elevati. A partire da alcuni studi, pubblicati dalla Scuola Sant’Anna e da altri, sono state avanzate proposte dalle forze della sinistra sindacale e politica.
Le ipotesi convergono verso un’imposta strutturale, da applicare ai contribuenti più ricchi: meno di 400mila soggetti dotati di patrimonio netto superiore a 2 milioni di euro. L’aliquota da applicare oscillerebbe intorno a una media dell’1,5 percento.
Il gettito atteso è di un certo rilievo, intorno a 25 miliardi annui. La proposta ha aizzato gli oppositori. Le destre di governo gridano che loro non «metteranno le mani nelle tasche degli italiani». Se precisassero «degli italiani del Billionaire» l’affermazione sarebbe tecnicamente corretta. Ma anche il Corriere della Sera e vari pezzi di mondo liberale lanciano allarmi contro la patrimoniale.
La prima critica è che si tratterebbe di una doppia imposizione, prima sul reddito risparmiato e poi sulla ricchezza accumulata. Questo appunto è obsoleto. La letteratura scientifica e le proposte avanzate, al G20 e in altre sedi internazionali, intendono la patrimoniale proprio come un rimedio ai guasti provocati dagli attuali regimi di prelievo «colabrodo» sui redditi da capitale.
Si può discutere sull’adeguatezza del metodo, ma restare comodamente attendisti dinanzi al disastro di tali regimi è ormai inaccettabile.
La seconda obiezione è che una patrimoniale sarebbe inefficace, dato che provocherebbe fughe di capitali all’estero. Questo spauracchio è tanto in voga quanto pretestuoso. Le proposte avanzate tengono conto di una misura ampiamente adottata dagli esperti in tema, che si chiama «elasticità dell’imponibile». In pratica, significa che già tengono conto di eventuali riallocazioni di capitale conseguenti all’introduzione della misura.
Naturalmente, si può discutere dell’eventualità che, in assenza di coordinamento internazionale, il gettito fiscale sia inferiore a quello previsto. Ma chi ritiene che il provvedimento darebbe meno di 10 miliardi al netto dell’Imu dovrebbe fornire prove empiriche, non parole in libertà.
L’ultima critica è di ordine politico. Viene contestato che i soggetti colpiti dall’imposta voterebbero contro un tale programma economico. Obiezione sensata quanto ovvia. La replica è agevole: si tratta di una minoranza potente, certo, ma esigua in termini elettorali.
La storia di questo paese è costellata di programmi che avrebbero dovuto soddisfare, tutti assieme appassionatamente, sia i maggiori proprietari che i lavoratori. L’esito è sotto i nostri occhi: ormai l’Italia compete coi paradisi fiscali per sedurre i grandi possessori di ricchezza.
E così asseconda la distruzione del welfare, dell’istruzione, della sanità, della ricerca pubblica.
Sarebbe ora di rimediare a questa immane, inefficiente, catastrofica elargizione di regalie pubbliche al capitale privato.
Una patrimoniale sopra i due milioni di euro sarebbe un primo tentativo per avviare un’inversione di tendenza. A cui sarebbe utile aggiungere una revisione della massa di immotivate prebende statali a favore di padroni non sempre meritevoli. Programma minimo, per non dire minimale.
Fonte
26/11/2025
La “patrimoniale” non deve essere più un tabù ma un atto doveroso
I soldi ci sarebbero, e tanti. Il problema è andare a prenderli dove stanno e redistribuirli sulla base delle esigenze della collettività. Un obiettivo di buon senso che però incontra ostacoli feroci quando si pronuncia la parola/tabù “patrimoniale” ossia una tassazione sui grandi patrimoni.
Secondo la Banca d’Italia, la ricchezza privata in Italia nel 2022 (ultima rilevazione disponibile) era pari a 10.421 miliardi di euro, in flessione dell’1,7% rispetto all’anno precedente in termini nominali. Ma tenendo conto dell’inflazione, la perdita reale si aggrava, raggiungendo il 12,5%. Il rapporto tra ricchezza netta e reddito lordo disponibile è sceso da 8,7 a 8,1, tornando così ai livelli registrati nel lontano 2005, prima della grande crisi del 2008/2011.
In termini di composizione, il patrimonio privato è concentrato sulla proprietà immobiliare, che costituisce circa il 54% del totale. Il resto è costituito da attività finanziarie, mentre solo una piccola quota è costituita da beni durevoli non immobiliari.
La torta, costituita dalla ricchezza privata, è cambiata nel periodo preso in esame dalla Banca d’Italia, con il patrimonio abitativo che è diminuito dal 55,0% al 54,7%, mentre quello finanziario è cresciuto dal 32,8% al 44,3%. Le altre attività non finanziarie sono diminuite dal 14,2% al 10,6%.
Questa è la composizione dominante della ricchezza privata.
Le proprietà immobiliari rappresentano di gran lunga la quota più importante della ricchezza reale privata. L’Italia ha uno dei tassi di proprietà dell’abitazione più alti d’Europa (circa il 72%). Ma poi ci sono le altre proprietà immobiliari come le case per le vacanze, le case-vacanza con affitti brevi, gli appartamenti dati in affitto, i terreni, ecc. Un patrimonio che contribuisce a rendere il portafoglio immobiliare delle famiglie italiane molto consistente.
I cosiddetti beni durevoli come automobili, gioielli, opere d’arte, ecc. hanno un peso relativamente minore nella composizione totale della ricchezza privata.
Poi ci sono le attività finanziarie che costituiscono circa il 40% della ricchezza privata ma che, secondo il CorrierEconomia del 24 novembre, è cresciuta fino a quasi 6mila miliardi.
In queste attività finanziarie ci sono i conti correnti, libretti di risparmio, depositi a termine, nonostante i rendimenti molto bassi o nulli che rappresentano 1/3 della ricchezza finanziaria.
Poi ci sono i Titoli di Stato (BOT, BTP, CCT.) considerati un investimento relativamente sicuro, la cui proprietà è sia diretta che attraverso fondi comuni.
Un peso più ridotto ce l’hanno i capitali di rischio come azioni e quote di fondi, partecipazioni azionarie dirette (molto basse rispetto alla media internazionale), le quote di fondi di investimento. Ancora non paragonabili ai livelli di altri paesi europei, ci sono le assicurazioni e i fondi pensione, in crescita, ma ancora bassi.
La maggior parte del denaro detenuto dalle famiglie nelle banche, pari a circa 1.138 miliardi di euro, si concentra nei conti con saldi che vanno dai 50.000 ai 250.000 euro. Questa fascia però, pur rappresentando solo il 6,9% del numero totale dei conti, raccoglie ben il 43,5% della liquidità complessiva.
I conti con meno di 12.500 euro sono la maggioranza assoluta, con il 77,05%. Ma nonostante questa predominanza numerica, raccolgono solo l’11,4% della liquidità totale, pari a circa 129,87 miliardi di euro. Sono i conti con importi compresi tra i 250.000 e i 500.000 euro a raggiungere una media molto elevata, pari a 325.928 euro, mentre quelli che superano il mezzo milione di euro presentano una media di 906.992 euro.
Il valore reale dei conti correnti delle famiglie è calato rispetto al 2018, se analizzato in termini di potere d’acquisto, ma questo ha indubbiamente un impatto significativamente diverso se si hanno “al pizzo” meno di 12.500 euro o 906mila.
La concentrazione di questa ricchezza privata è altissima ed è cresciuta notevolmente negli ultimi quindici anni, facendo aumentare contestualmente anche le disuguaglianze sociali.
Tassare seriamente i patrimoni immobiliari e finanziari più elevati, non solo porterebbe soldi alle casse pubbliche per finanziare il welfare e migliori contratti per sanitari, vigili del fuoco, insegnanti, etc, ma sarebbe anche un fattore di “redistribuzione della ricchezza” – come vediamo abbondante ma molto concentrata nel nostro paese – che invece i vari governi (non solo quello della Meloni) mistificano e manipolano sempre con la “distribuzione del reddito” attraverso la leva fiscale.
Il problema è che anche questa mistificazione dal tono rassicurante alla fine si piega alla logica di una riorganizzazione fiscale che continua a privilegiare i più ricchi e i loro patrimoni.
Questi ultimi poi difendono sempre ferocemente i propri privilegi, come del resto ha spiegato molto bene Karl Marx. Ma nel nostro paese dispongono della singolare capacità di cooptare in questa difesa anche quelli che di tali privilegi non godono affatto (i proprietari della sola casa di abitazione o i correntisti bancari con pochi spicci), facendoli spesso sentire dalla stessa parte della loro barricata anche quando nessuno li minaccia.
Si fanno forti di questa capacità di manipolazione anche attraverso le forze politiche di destra che la alimentano o di quelle di “sinistra” che la denunciano con una eccessiva timidezza, alla fine dei conti del tutto inefficace.
Fonte
14/11/2025
“Patrimoniale giammai”: il partito dei super ricchi in Italia è uno dei più forti del mondo
di Alessandro Volpi
La presidente del Consiglio ha dichiarato con orgoglio che “con la destra al governo le patrimoniali non vedranno mai la luce”. Si tratta di un’affermazione qualificante in termini identitari, a cui dovrebbe seguire una presa di coscienza da parte di tutti i contribuenti italiani. Il nostro sistema fiscale, infatti, ha qualche “piccolo” problema.
Innanzitutto è costruito quasi esclusivamente sul gettito di Irpef e Iva. Nel caso dell’Irpef, il 27% dei contribuenti, con redditi compresi tra 28mila e 60mila euro, paga oltre il 70% dell’intero carico fiscale. Queste stesse fasce sociali – lavoratori dipendenti e pensionati – pagano anche gran parte dell’Iva che, trattandosi di un’imposta sui consumi, colpisce senza alcun riferimento al reddito.
In secondo luogo, il sistema delle flat tax e l’aliquota massima dell’Irpef al 43% (che vale per i redditi da 50mila euro in su, per cui rimane la stessa per chi guadagna 50mila euro e chi guadagna 10 milioni di euro) favorisce i redditi alti, tanto che il 5% più ricco della popolazione italiana gode di un regime fiscale regressivo.
Inoltre non esiste, di fatto, alcuna imposta patrimoniale sulla rendita finanziaria né alcuna imposta strutturale sui cosiddetti “extra-profitti”. Infine, esistono aliquote diverse per gli stessi redditi a seconda della tipologia, e il reddito da lavoro dipendente è quello che paga le aliquote più pesanti. Deve essere aggiunto un dato ulteriore: i contribuenti italiani sono poco meno di 43 milioni.
Ora, alla luce di questi numeri, immaginare un’imposta dell’1% sui patrimoni superiori ai 2 milioni di euro, che garantirebbe un gettito annuo di 26 miliardi di euro, per evitare lo smantellamento dello Stato sociale, dovrebbe risultare a tutti come un atto che si muove nell’interesse dei milioni di contribuenti di cui sopra. Ma allora la dichiarazione di Giorgia Meloni in merito a una viscerale ostilità a una patrimoniale non dovrebbe far capire che la sua posizione, e quella della destra, è apertamente rivolta alla difesa dell’1% più ricco della popolazione? Non dovrebbe far capire ai 43 milioni di contribuenti italiani che la destra di Meloni ha come obiettivo aumentare il carico fiscale complessivo a loro destinato? E soprattutto a smontare lo Stato sociale?
Il problema però è un altro. La Cgil lancia l’ipotesi di una patrimoniale con aliquota dell’1% per i patrimoni superiori ai 2 milioni di euro, che significa coinvolgere poco meno di 500mila contribuenti su 43 milioni. Di fronte a questa proposta, necessaria per provare a salvare almeno un pezzo di servizi pubblici, si è alzata una schiera di difensori dei super ricchi ben oltre Meloni, che giura un’ostilità massima alla patrimoniale intesa come il male assoluto; compaiono Antonio Tajani che minaccia sfracelli, l’ineffabile Matteo Renzi che “mette in guardia gli alleati dal parlare di tasse”, la sbalorditiva Elly Schlein che si dichiara favorevole a condizione che si tratti di una “tassa europea” (nonostante risulti alquanto improbabile che i 27 Stati membri raggiungano l’unanimità necessari alla sua approvazione) e un tiepido Giuseppe Conte. Poi arriva il sapiente Carlo Cottarelli sul Corriere della Sera che, interpretando la falsa parte dell’osservatore neutrale, costruisce una narrazione dove sembra che qualcuno – non si sa chi, ma l’allusione è chiara – voglia introdurre un aggravio fiscale di carattere patrimoniale addirittura su chi ha un reddito superiore a soli 50mila euro.
A proposito di Legge di Bilancio sono necessarie altre due domande – retoriche – e una considerazione. La prima. Che senso ha dare 440 euro in più a chi ha un reddito annuo di 200mila euro? La “manovra fiscale” del governo Meloni, alla fine, consiste in questo. La seconda. Che senso ha dare sostegni per poco più di 500 euro annui (bonus, incentivi, etc.) a una famiglia con due figli che ha un reddito di 30mila euro? Perché in questo consistono le politiche sociali del governo Meloni.
La considerazione finale sembra altrettanto palmare. Fare una Legge di Bilancio da poco più di 18 miliardi di euro vuol dire non fare una Legge di Bilancio e accelerare rapidamente il processo di privatizzazione della società italiana, lasciando che l’inflazione faccia il suo lavoro di ulteriore impoverimento del Paese. Limitare le spese pubbliche complessive a meno di 10 miliardi, peraltro distribuiti malissimo, significa rinunciare a qualsiasi politica che passi da un ruolo dello Stato e affidare la vita del Paese a un egoistico e brutale “fai da te”, per effetto del quale le disuguaglianze producono non solo povertà ma miseria. Però, dicono fieri Meloni e Giorgetti, i “mercati” sono contenti. Il partito trasversale dei super ricchi in Italia è uno dei più forti del mondo e, drammaticamente, raccoglie i voti di quel 99% della popolazione che vota e non è affatto ricca, anzi.
Fonte
30/07/2024
Il G20 approva la patrimoniale sui supericchi, ma non sarà facile attuarla
Nel G20 dei ministri delle Finanze, conclusosi lo scorso 26 luglio a Rio de Janeiro, è stato trovato un accordo che da molti è già stato definito un traguardo storico. La dichiarazione finale ha infatti sancito un’intesa di massima per porre le basi di una più giusta tassazione sui supericchi.
La proposta era arrivata originariamente dal Brasile di Lula, che quest’anno presiede i vari colloqui del G20. In essa era stata abbozzata l’idea di una tassa del 2% sui patrimoni superiori a un miliardo di dollari, che avrebbe permesso di raccogliere un gettito stimato fino a 250 miliardi di dollari all’anno da 3.000 individui.
Nel testo finale viene messa nero su bianco la volontà che i miliardari “paghino la loro giusta parte di imposte”, con una formula fondata su un complesso equilibrio tra la sovranità nazionale e una maggiore cooperazione sull’elusione fiscale. Anche quest’ultima, così come l’evasione, è stata posta come elemento da contrastare nelle future politiche sulla tassazione.
Il riferimento alla patrimoniale per i supericchi rimane però ancora piuttosto generico. “Quello iniziato oggi è un processo più ampio che richiederà la partecipazione del mondo accademico, degli studiosi e delle organizzazioni internazionali con esperienza e tempo a disposizione, come l’OCSE e l’ONU”, ha dichiarato il ministro delle Finanze brasiliano, Fernando Haddad.
Proprio intorno a questi due organismi è stato posto uno degli ostacoli alla realizzazione di misure concrete. Brasile e Sud Africa (che seguirà Brasilia alla guida del G20) vorrebbero fosse l’ONU a stabilire i criteri della tassazione, mentre gli Stati Uniti – che si erano inizialmente opposti alla patrimoniale – vorrebbero fosse l’OCSE.
Il segretario al Tesoro USA, Janet Yellen, ha affermato che “la politica fiscale è molto difficile da coordinare a livello globale e non vediamo la necessità né pensiamo che sia auspicabile cercare di negoziare un accordo globale su questo tema. Pensiamo che tutti i paesi debbano assicurarsi che i loro sistemi fiscali siano equi e progressivi”.
In pratica Washington, che millanta in continuazione di essere pronta alla cooperazione per lo sviluppo, si tira indietro quando si tratta di far pagare ai ricchi una piccola parte del loro patrimonio. Questo sarà sicuramente un bastone di non piccole dimensioni tra le ruote della definizione di atti pratici.
La proposta ha però ricevuto l’approvazione di molti altri paesi, così come di varie associazioni. Tra di esse anche l’Oxfam, che in Italia ha pure lanciato una raccolta firme per l’introduzione di un’imposta europea sui grandi patrimoni.
Questa è stata seguita da un’analoga proposta costruita insieme ad altre organizzazioni a livello mondiale in occasione degli incontri di Rio, la quale ha già raggiunto un milione e mezzo di firme. Per l’occasione, l’Oxfam aveva preparato anche un interessante studio, reso pubblico qualche giorno dopo che il Brasile aveva presentato l’idea di una tassa sui supericchi.
Nelle sue pagine si legge che l’1% più ricco del pianeta ha accumulato negli ultimi dieci anni 42 milioni di milioni di dollari, circa 34 volte la ricchezza accumulata nello stesso periodo dal 50% più povero. La ricchezza media accumulata dall’1% è di circa 400.000 dollari, quella del 50% più povero ammonta a 335 dollari.
A questa analisi è seguito anche un rapporto, lo scorso gennaio, in cui si mostrava come la maggior parte dei grandi ricchi si concentri in poche aree del mondo, e che le disparità sono destinate ad aumentare. Insomma, i dati di un sistema iniquo, costruito sull’iniquità e senza gli anticorpi e le intenzioni di invertire la rotta.
Per dare corpo all’intesa del G20 i paesi e le organizzazioni interessate dovranno lottare.
Fonte
06/01/2022
“Una piccola imposta sulla ricchezza finanziaria per assumere 1 milione di giovani”
Pubblichiamo l’appello al governo di un gruppo di accademici dell’università di Torino che propone di finanziare con una patrimoniale sulla sola ricchezza finanziaria l’assunzione di giovani laureati in tutti i comparti nella pubblica amministrazione. Un piano neokeynesiano che mira a ridurre la disoccupazione giovanile e allargare al tempo stesso la base imponibile.
*****
Sette miliardi sono tanti o pochi?
Si sta discutendo molto sull’uso di sette miliardi stanziati per la riduzione delle tasse. Sette miliardi sono una cifra enorme: un miliardo sarebbe sufficiente per pagare uno stipendio di 3.000 euro lordi al mese per un anno a più di 25.000 lavoratori, o se preferite a pagare quello stipendio per l’intera vita lavorativa a più di 600 lavoratori. Basta moltiplicare queste cifre per sette per capire cosa significano sette miliardi.
Al tempo stesso, sette miliardi sono ben poca cosa se paragonati alla ricchezza finanziaria (quindi senza considerare gli immobili e gli oggetti di valore) delle famiglie italiane: sono infatti solo l’1,5 per mille di tale ricchezza.
Se il governo decidesse di ottenere quei sette miliardi mediante un’imposta su tale ricchezza, il danno per il contribuente sarebbe impercettibile persino se l’imposta fosse proporzionale (sarebbe ovviamente meglio che le aliquote fossero progressive): chi avesse sul conto in banca una giacenza media di 10.000 euro pagherebbe in un anno un’imposta di 15 euro.
Secondo i nostri calcoli, un’imposta sulla ricchezza finanziaria dell’1% con una quota esente di 100.000 euro fornirebbe le risorse necessarie ad assumere stabilmente un milione di giovani. Con un’imposta di poco superiore all’1% la quota esente potrebbe raggiungere i 300.000 euro.
Di fronte a cifre simili viene spontaneo domandarsi: esistono obiezioni valide all’introduzione di una piccola imposta sulla ricchezza finanziaria?
Ci occupiamo di questo problema da alcuni anni, e possiamo rispondere fondatamente di no. Esistono invece moltissimi argomenti a favore, che qui è inutile ricordare perché ce ne è uno che di per sé è risolutivo: gli enormi benefici che la società può ottenere a fronte di un costo minuscolo per i contribuenti.
La risposta alla domanda del titolo è allora: sono tanti e anche pochi. Sette miliardi sono una cifra cospicua dal lato della spesa; sono una cifra piccolissima rispetto alla disponibilità finanziaria esistente in Italia.
Perché il governo rifiuta di prendere in considerazione l’imposta qui suggerita?
Non lo sappiamo. Può essere per una scelta politica, e può essere per un altro motivo che non conosciamo. Ci permettiamo di chiederlo al governo mediante questo intervento.
Filippo Barbera, Università di Torino
Maria Luisa Bianco, Università del Piemonte Orientale
Giancarlo Cerruti, Università di Torino
Bruno Contini, Università di Torino
Federico Dolce, direttore del Centro Studi Argo di Torino
Antonio Graziosi, già all’Organizzazione Internazionale del Lavoro, Ginevra
Guido Ortona, Università del Piemonte Orientale
Francesco Pallante, Università di Torino
Francesco Scacciati, Università di Torino
Andrea Surbone, scrittore
Pietro Terna, Università di Torino
Dario Togati, Università di Torino
Willem Tousijn, Università di Torino
Fonte
20/09/2021
Germania - I socialdemocratici “virano a sinistra”
Notiziona: i socialdemocratici tedeschi (elezioni politiche il prossimo 23 settembre) propongono come ricetta per uscire dalla crisi del Covid:
1) la fine dell’austerity;
2) una tassa patrimoniale sui super-ricchi;
3) l’aumento del salario minimo a 12 euro.
E così attuale ministro delle Finanze e candidato cancelliere, Olaf Scholz, vola nei sondaggi – tanto da aver superato i conservatori – e si è intestato la battaglia.
Invece, in Italia, abbiamo un capo del governo garante dell’austerity, dei trattati UE, del “libero mercato” e della finanza internazionale, che non ha nemmeno preso in considerazione l’idea di fare una tassa sui patrimoni che, peraltro, era già stata bocciata durante il governo Conte con 19 sì, 6 astenuti e 462 contrari.
Una maggioranza bulgara con cui la Camera aveva seppellito l’ultimo tentativo di inserire la patrimoniale nella legge di bilancio anche come pura espressione d’intenti: si trattava, infatti, di un ordine del giorno – atto di indirizzo privo di effetti immediati – che impegnava il governo “ad inserire in prossimi provvedimenti legislativi una riforma delle imposte patrimoniali vigenti”.
Mentre fu proprio il segretario della CGIL Landini, insieme agli altri due beccamorti di Cisl e Uil, ad alzare le barricate contro la stessa possibilità che venisse approvata, nel nostro paese, una legge che introducesse almeno uno straccio di salario minimo visto che è già presente in 21 stati dell’Unione Europea.
Lo hanno fatto in nome del potere della “contrattazione”, ovvero, della difesa del ruolo di interdittori principali delle politiche economiche del governo ed a tutela dei loro costosi e mastodontici apparati burocratici votati, ormai, esclusivamente alla propria autoriproduzione, i cui funzionari saltano quotidianamente da una riunione di cogestione dei sistemi di potere nazionali e locali ad una seduta (pagata) in un ente bilaterale e, se ci scappa, anche ad una assemblea di promozione di nuove polizze assicurative rese obbligatorie dai contratti stessi, in primis, le famigerate pensioni integrative e sanitarie.
Una posizione che, alcuni decenni fa, addirittura Pierre Carniti definì sciocca perché, diceva, “prima del riconoscimento del ruolo delle organizzazioni sindacali vengono i risultati“, aggiungendo che “se sarà una legge a trascinare in alto i salari, ben venga quella legge“.
Mentre Carniti diceva queste cose, CGIL, CISL e UIL preparavano insieme al governo Ciampi l’accordo del luglio 1993 tra sindacati, governo e padroni seguito alla decisione dell’associazione degli industriali di dare disdetta unilaterale alla scala mobile, il meccanismo che adeguava automaticamente il salario all’inflazione.
Quello sciagurato accordo sanciva il criterio della “concertazione tra le parti sociali” e dava il via alla “politica dei redditi“.
Protagonisti di quell’accordo furono Carlo Azeglio Ciampi, presidente del Consiglio e Gino Giugni, ministro del Lavoro; i sindacati CGIL, CISL e UIL rappresentati da Bruno Trentin (anche per lui tanti strani nostalgici, ma che ebbe almeno il pudore di dimettersi subito dopo la firma), Sergio D’Antoni e Piero Larizza; Luigi Abete per la Confindustria.
Il risultato di quell’accordo “storico” fu la progressiva compressione di salari e stipendi, che precipitarono agli ultimi posti della media europea proprio mentre i profitti aumentavano esponenzialmente.
Una linea mantenuta per quasi trent’anni che, saldandosi, poi, con il Jobs Act e l’abrogazione dell’articolo 18, ha riportato i lavoratori ai livelli di subordinazione, di sfruttamento e di insicurezza degli anni cinquanta, mentre la media dei salari e degli stipendi italiani, ormai, lambisce drammaticamente la soglia della povertà relativa.
Parafrasando Orson Welles, si potrebbe dire che l’Italia è ancora piena di attori, 60 milioni. Ma quelli più bravi si trovano nei partiti e, soprattutto, nei sindacati complici e collaterali.
Tra questi, spicca uno dei più grandi camaleonti di tutta la storia del sindacalismo italiano: il trasformista per antonomasia, colui che, non molto tempo fa, fu in grado di passare, in soli tre giorni, dall’appello ad occupare le fabbriche contro lo sblocco dei licenziamenti alla firma di un accordo che invece li ha sbloccati praticamente in modo incondizionato.
Eppure l’ex coalizzatore sociale, liquidatore della Fiom e successore alla segretaria della CGIL in piena continuità con Susanna Camusso, continua a conservare uno zoccolo duro di pervicaci followers che lo adorerebbero anche se fosse direttamente a capo della Confindustria.
E lui nei talk continua ad urlare e ad agitarsi come ai tempi della Fiom, solo perché lo sa che piace tanto ai suoi indomabili fans.
Fonte
08/04/2021
Il Fmi suggerisce patrimoniale per superare la crisi. In Italia pensano invece a tassa sui salari
La fonte stavolta è decisamente insospettabile. È infatti il Fondo Monetario Internazionale a suggerire di introdurre una tassa di solidarietà sulle grandi imprese per finanziare le spese e i sostegni necessari a combattere la crisi scatenata dalla pandemia di Covid-19.
Il Fmi su Fiscal Monitor, invita “le autorità politiche a considerare un contributo temporaneo per la ripresa dal Covid-19, imposto su redditi alti o grandi patrimoni”. L’obiettivo del provvedimento sarebbe quello di ridurre le diseguaglianze che sono state acutizzate dalla pandemia, e che ha visto un pugno di grandi imprese accumulare utili enormi mentre giovani, donne e lavoratori meno qualificati sprofondano verso la povertà.
Il contributo, secondo il Fmi, dovrebbe essere accompagnato da una riforma della tassazione nazionale e internazionale, soprattutto quando la ripresa avrà preso il ritmo.
In questo momento, secondo l’istituzione finanziaria internazionale, puntare sui vaccini, è il “miglior investimento possibile”. Per il Fmi, “se la pandemia globale sarà posta sotto controllo tramite le vaccinazioni, il rafforzamento della crescita economica porterebbe oltre 1.000 miliardi di dollari di entrate aggiuntive alle economie avanzate da qui al 2025 e permetterebbe anche risparmi maggiori sul fronte delle misure di sostegno”. In questo modo, rileva il rapporto, “le vaccinazioni contro il Covid-19 si pagherebbero da sole, fornendo un eccellente valore all’investimento di denaro pubblico”.
Importante segnalare che, secondo il Fmi grazie ai bassi tassi di interesse, i conti pubblici restano in generale sotto controllo, e questo nonostante le ingenti misure di sostegno all’economia messe in campo dagli Stati per contrastare i danni economici provocati dalla pandemia di Covid-19 che hanno spinto il debito pubblico mondiale a un livello record: il 97% del Pil nel 2020, con stime che lo vedono crescere ancora fino al 99% del Pil a fine 2021.
Per quanto riguarda l’Italia, il rapporto tra debito e Pil salirà al 157,1% nel 2021 per poi cominciare a scendere negli anni successivi, ma è destinato a rimanere sopra il 150% almeno fino al 2026.
Ma è proprio sull’interpretazione delle autorità italiane della proposta di tassa patrimoniale del Fmi che occorre fare massima attenzione.

Se infatti l’istituto di Washington parla di una tassa di solidarietà per le grandi società che si sono arricchite durante la pandemia di Covid, Piercamillo Falasca – euroliberista di ferro e consigliere della Ministra per il Sud e la Coesione sociale Carfagna – propone invece di introdurre una tassa di solidarietà tra il 5 e il 10% sui salari dei lavoratori dipendenti per sostenere le figure sociali che hanno perso molto del proprio reddito durante la pandemia.
Una ipotesi, questa, che si era già affacciata nei mesi scorsi e che appare perfettamente contestuale alla negazione ossessiva di ogni tassa sui grandi patrimoni. In Italia se si parla di tasse e di solidarietà si guarda solo e sempre ai salari, mai ai patrimoni e alle rendite.
Fonte
20/12/2020
Non vogliono tassare i super ricchi? Ma lo fanno per noi...
La classifica di fine anno di coloro che possiedono più di un miliardo di euro in Italia, redatta da Forbes, ci dà liete novità per tutti i ricchi.
Innanzitutto da marzo 2020 a oggi, coloro che possiedono più dell’equivalente di quasi 2000 miliardi delle vecchie lire sono passati da 36 a 40. Non è forse questo un bel segno di crescita, che quasi compensa il fatto che nello stesso tempo i poveri che non hanno di che mangiare siano aumentati di 600.000 unità, arrivando a 5 milioni?
Ma il dato più lusinghiero per questi super ricchi è che in meno di 9 mesi il loro patrimonio è passato da 125,6 miliardi a ben 182,1 con una crescita di ben 56,5 miliardi, più di tutto ciò che sinora lo stato italiano ha speso per ristori, cassa integrazione, aiuti a chi è in difficoltà. Il patrimonio dei super ricchi italiani è aumentato di quasi il 45%, mentre il reddito totale di tutto il paese è diminuito del 10%.
Di fronte a questi dati, bocconiani, liberisti e utili idioti vari si sono scatenati per spiegare come i veri profittatori della crisi siano i pensionati ed i lavoratori a reddito fisso. Tutto il Parlamento poi, destra, sinistra, né di destra né di sinistra, ha sdegnosamente respinto la timidissima proposta di tassazione della ricchezza di qualche deputato di sinistra, che alla fine ha indecorosamente ritirato la proposta.
I 56 e più miliardi incamerati dai super ricchi, durante una crisi che è stata paragonata ad una guerra, avrebbero dovuto essere considerati come super profitti di guerra, quelli che una volta anche i liberali promettevano di requisire.
Invece nell’Italia di oggi questo scandaloso accumulo di soldi è considerato trionfo del merito e la violenza ideologica a sua difesa è stata così forte, che alla fine anche tra i poveri c’è stato chi ha trepidato per il rischio che questi miliardari pagassero qualcosa.
Perché non vogliono tassare i super ricchi? Adesso lo sappiamo, lo fanno per noi, perché vogliono che noi non si diventi invidiosi, anzi che si sia felici e solidali con queste belle persone così premiate per le loro capacità.
“E sempre allegri bisogna stare, che il nostro piangere fa male al re, fa male al ricco e al cardinale, diventan tristi se noi piangiam..”
(Grazie a Jannacci, Fo e Gaber)
Fonte
19/12/2020
I ricchi se la godono anche con la pandemia. Aumentano i patrimoni e i miliardari
A vedere certi numeri e mettendoli a confronto con la situazione sociale del paese sale il sangue agli occhi. La patinata rivista statunitense dei ricchi e dei businessmen, Forbes, ha stilato la lista dei Real Time Billionaires del 2020, cioè dei principali miliardari nel mondo.
Per quanto riguarda il nostro paese, in modo apparentemente paradossale per un economia in grave recessione, rispetto al mese di marzo – quando la recessione si è acutizzata a causa della pandemia di Covid-19 – in Italia nel 2020 ci sono altri 4 paperoni in più, con un patrimonio netto superiore al miliardo di dollari. Nella classifica di Forbes a fine 2020, in Italia vengono indicati 40 ultramiliardari.
In testa alla classifica delle dieci persone più ricche d’Italia c’è ancora Giovanni Ferrero, presidente esecutivo dell’azienda che produce dolci, cioccolata e derivati. La sua fortuna è pari a 27,5 miliardi di dollari, in crescita rispetto ai 24,5 miliardi di marzo. Nel ranking mondiale si trova al cinquantesimo posto. Viene da chiedersi quanta Nutella sia stata spacciata nel mondo nel 2020!!
Subito dopo c’è Leonardo Del Vecchio, il proprietario di EssilorLuxottica, con un patrimonio di 24,7 miliardi di dollari (il cui patrimonio è cresciuto di ben 8,5 miliardi rispetto ai 16,1 di marzo). Del Vecchio è la 58/a persona più ricca del mondo.
Sul gradino più basso del podio troviamo, invece, Massimiliana Aleotti, proprietaria della società farmaceutica Menarini e donna più ricca d’Italia, il cui patrimonio netto è di 10,6 miliardi di dollari. Aleotti è al 190/o posto nella classifica mondiale.
In quarta posizione, c’è Giorgio Armani (moda, profumi etc.), passato dai 5,4 miliardi agli 8,9 miliardi di dollari. La Top 5 delle persone più ricche d’Italia secondo ‘Forbes’ è completata da Stefano Pessina, abruzzese ma che ha preferito diventare cittadino del principato di Monaco. E’ il patron della Walgreens Boots Alliance colosso della distribuzione farmaceutica, con un patrimonio pari a 8,6 miliardi di dollari.
Silvio Berlusconi si è classificato solo al sesto posto. Il suo patrimonio personale è pari a 7,3 miliardi di dollari.
Augusto e Giorgio Perfetti (anche loro industriali dolciari) condividono la settima posizione, con un patrimonio di 5,7 miliardi di dollari.
In ottava posizione c’è Gustavo Denegri (presidente della società biotecnologica DiaSorin) con un patrimonio di 5,3 miliardi di dollari), seguito da Giuseppe De’ Longhi (elettrodomestici) e da Piero Ferrari (macchine e competizioni sportive).
E fin qui siamo ai primi dieci. I loro patrimoni personali ammontano a più di 137 miliardi di euro.
Ma nella classifica di Forbes di miliardari italiani ce ne sono altri trenta di cui, per ora, non sappiamo la situazione patrimoniale nell’anno della crisi pandemica, della recessione e dell’impoverimento diffuso nel nostro paese.
Le persone più ricche d’Italia nel 2020 secondo Forbes:
1) Giovanni Ferrero
2) Leonardo Del Vecchio
3) Massimiliana Landini Aleotti
4) Giorgio Armani
5) Stefano Pessina
6) Silvio Berlusconi
7) Augusto e Giorgio Perfetti
8) Gustavo Denegri
9) Giuseppe De’ Longhi
10) Piero Ferrari
11) Patrizio Bertelli
12) Miuccia Prada
13) Renzo Rosso
14) Luca Garavoglia
15) Ennio Doris
16) Paolo e Gianfelice Mario Rocca
17) Remo Ruffini
18) Alessandra Garavoglia
19) Giuliana Benetton
20) Luciano Benetton
21) Sandro Veronesi
22) Francesco Gaetano Caltagirone
23) Luigi Cremonini
24) Maria Franca Fissolo
25) Romano Minozzi
26) Domenico Dolce
27) Stefano Gabbana
28) Marina Prada
29) Alberto Prada
30) Nicola Bulgari
31) Sergio Stevanato
32) Brunello Cucinelli
33) Sabrina Benetton
34) Paolo Bulgari
35) Mario Moretti Polegato
36) Massimo Moratti
37) Barbara Benetton
38) Diego Della Valle
39) Manfredi Lefebvre d’Ovidio
40) Antonio Percassi
Eppure è proprio in questo paese che non si riesce a introdurre una imposta patrimoniale sulle grandi fortune. Appena se ne accenna, scattano reazioni del tutto trasversali, feroci ed isteriche, che vi si oppongono. Anche chi ci ha recentemente provato in Parlamento ha fatto rapidamente marcia indietro. Una vergogna a cui prima o poi, in un modo o nell’altro, occorrerà mettere la parola fine
Fonte
09/12/2020
La giusta patrimoniale e l’Europa a difesa dei ricchi
In tempi di grave crisi economica e di urgente bisogno di risorse
per far fronte a tutte le conseguenze della pandemia, dalla spesa
sanitaria alla spesa indispensabile per il sostegno di tutti coloro che
hanno perso lavoro e reddito, ci si interroga da più parti su quale sia
il modo più efficace e più giusto per trovare questi soldi.
Sui grandi mezzi di informazione sembrano esserci pochi dubbi in merito: i soldi andrebbero presi dalle tasche dei lavoratori, che si tratti di pensionati o dipendenti pubblici oppure ancora di lavoratori costretti in smart working dall’emergenza. Noi la pensiamo diversamente. Oggi più che mai appare opportuna l’introduzione di un’imposta patrimoniale che colpisca gli elevati patrimoni dei ricchi, dei ricchissimi e dei milionari. Ricordiamo che un’imposta patrimoniale è un’imposta che colpisce la ricchezza, mobiliare e immobiliare, posseduta dalle persone, dunque titoli finanziari, conti correnti ed immobili di proprietà, e si distingue pertanto dalle forme di tassazione che colpiscono i redditi delle persone. Una giusta patrimoniale rappresenta uno strumento imprescindibile per contrastare l’ampliamento delle disuguaglianze che il normale funzionamento di un’economia di mercato costantemente genera, perché sottrae risorse a pochi ricchissimi e le mette a disposizione della stragrande maggioranza della popolazione.
Sappiamo bene che l’attuale dibattito sulla difficoltà di reperire le risorse per affrontare la crisi pandemica è un dibattito intossicato dalla retorica della scarsità delle risorse. Il progetto politico neoliberista, che ha assunto in Europa la forma storica dell’Unione europea e delle sue istituzioni, impone una scarsità di risorse del tutto artificiale, basata sull’impossibilità di ricorrere alla leva del debito pubblico per stimolare l’occupazione e sostenere l’espansione dello stato sociale. Ci vietano di sfruttare la spesa pubblica in deficit, perché questo gli consente di alimentare precarietà e disoccupazione – fondamentali strumenti di disciplina del lavoro – e poi si stupiscono che non vi siano i soldi per contrastare una pandemia globale. Ma nel rivendicare la piena sovranità di tutte le leve della politica fiscale, riteniamo sempre centrale il ruolo svolto da una giusta patrimoniale, che serve non solo e non tanto a raccogliere le risorse che l’Unione europea ci impedisce di prendere a debito, ma soprattutto come strumento redistributivo, un’arma in più da usare per contendere al profitto e alla rendita le quote di ricchezza accumulata grazie allo sfruttamento del lavoro. Resta insomma il fatto, duro e coriaceo, che le tasse sono tra i più preziosi strumenti di redistribuzione del reddito a disposizione di chi vuole ridurre l’insopportabile disuguaglianza generata dalle economie di mercato. A patto, naturalmente, che siano disegnate in modo tale da colpire in misura fortemente crescente al crescere del reddito e della ricchezza, togliendo tanto a chi ha tantissimo e nulla a chi ha pochissimo. Ed è proprio su questo aspetto che si deve innestare il dibattito sulla patrimoniale, oggi, nel particolare contesto storico e istituzionale di un Paese come l’Italia, membro dell’Unione europea.
Uno dei pilastri dell’architettura istituzionale europea è infatti costituito dalla libertà di circolazione dei capitali, un vero e proprio argine ad ogni istanza di redistribuzione del reddito attraverso la leva del fisco. Se provi a far pagare troppe (secondo loro) tasse agli straricchi, alle grandi imprese, alle multinazionali, alle banche, agli speculatori finanziari, questi hanno la libertà di spostare altrove i propri patrimoni (per quanto concerne la ricchezza accumulata) e le proprie sedi fiscali (per quanto concerne i loro redditi), in modo da garantirsi le più vantaggiose condizioni fiscali. Ogni tentazione a cambiare lo status quo attraverso lo strumento della tassazione si scontra dunque con l’impalcatura stessa dell’Unione europea, eretta a difesa delle disuguaglianze e disegnata per disarticolare qualsiasi dinamica redistributiva.
La vera domanda diventa allora: come disegnare nel particolare contesto storico in cui ci muoviamo una giusta patrimoniale capace di colpire realmente lo scandaloso accumulo di ricchezze concentrato nelle mani di una ristrettissima elite?
Delle varie forme di cattiva patrimoniale non vale neanche la pena parlare. Sarebbe una peste e la conosciamo già perché l’abbiamo sperimentata sulla nostra pelle nel recente passato, numerose volte, sotto vari nomi: ISI sui conti correnti e ICI sulle case, istituite dal Governo Amato come dono sacrificale offerto sull’altare dell’Europa di Maastricht, poi IMU del governo Monti offerta vent’anni dopo sullo stesso altare. Imposte fortemente regressive che ricadevano in primis e pesantemente sui piccoli patrimoni immobiliari (prima casa) e mobiliari (conti correnti) dei più poveri e della classe media.
Parliamo allora della giusta patrimoniale, quella che dovrebbe colpire solo le grandi ricchezze e non le prime case e i conti correnti piccoli e medi. In linea teorica, questa buona patrimoniale potrebbe essere perfettamente attuata e potrebbe raccogliere un importante gruzzoletto dai più ricchi, da redistribuire al resto della società. I numeri ci indicano infatti che il 20% degli italiani più benestanti (in termini di patrimoni posseduti) detiene oltre il 60% della ricchezza nazionale, e addirittura il 5% dei più ricchi possiede ben il 41% della ricchezza del Paese. La ricchezza di questo 5% di privilegiati, in termini assoluti, eccede la ricchezza dell’80% più povero degli italiani. Dati mostruosi che, oltre a darci l’idea di quanto sperequata sia la distribuzione delle risorse nel nostro paese, ci indicano come potenzialmente un’imposta patrimoniale sarebbe in grado di colpire in modo cospicuo chi davvero detiene ricchezze rilevanti. Altro che la famigerata classe media! Ora, concentrandoci soltanto sulla ricchezza mobiliare rappresentata da conti correnti e titoli finanziari, ipotizziamo un’imposta che colpisca il patrimonio (mobiliare) del 10% più ricco del paese. Ebbene, andremmo a raccogliere gettito da soggetti che in media detengono una ricchezza finanziaria di 800.000 euro a testa. Se restringessimo ancora di più il campo al 5% più ricco, avremmo a che fare con una ricchezza media pro capite di 1,35 milioni di euro: non parliamo dunque di semplici benestanti, ma di veri ricchi. Nessun dubbio, quindi, circa l’opportunità – oggi più che mai – di colpire con l’imposta patrimoniale la ricchezza di questi privilegiati.
Il problema è che questi patrimoni appartengono a una categoria di persone che verosimilmente gode di capacità organizzative sufficientemente consolidate da essere in grado di spostare, a costo pressoché nullo e senza difficoltà operative, il proprio denaro altrove non appena si subdori il rischio di una simile patrimoniale. Del resto, ed è questo il punto cruciale, l’architettura dei Trattati europei si fonda, come abbiamo avuto modo di spiegare, proprio su questa libertà di fuga dalle tasse: il Trattato sul Funzionamento dell’Unione Europea (TFUE) sancisce all’art. 63 il divieto di qualsiasi restrizione alla libera circolazione dei capitali, mentre l’art. 65 tutela esplicitamente quei Paesi interni all’UE che scelgono di attrarre capitali offrendo una tassazione agevolata ai capitali esteri. In parole povere, l’unica discriminazione ammessa per quanto concerne i movimenti di capitale è quella che favorisce le fughe di capitali verso i regimi caratterizzati dalla tassazione più moderata. Ed il sistema ha dimostrato di funzionare alla perfezione: ad esempio, in tempi recenti, quando il Governo Monti discuteva l’introduzione di una Mini-Patrimoniale ed ha visto sfilare sotto il proprio naso oltre 200 miliardi di euro in pochi mesi. Naturalmente non tutti i patrimoni finanziari dei più ricchi scapperebbero, ma le probabilità di fuga sarebbero direttamente proporzionali all’ammontare di quei patrimoni e, verosimilmente, rimarrebbe tassabile un numero esiguo di patrimoni, rappresentato peraltro dai meno elevati.
La giusta patrimoniale, dunque, si scontra apertamente con il contesto di libera circolazione di capitali sui cui si basano i Trattati europei. Se ci arrendessimo a quel contesto, se ragionassimo solo in termini di compatibilità con le regole europee che da oltre trent’anni mettono in ginocchio i lavoratori e lo stato sociale, saremmo condannati a combattere un’eterna guerra tra poveri per la spartizione delle poche briciole che questo sistema accidentalmente concede ai più deboli, mentre i ricchi continuano ad accumulare patrimoni sempre più consistenti.
La conclusione da trarne, allora, è che l’architettura dei Trattati europei è il nemico numero uno della giusta patrimoniale, è l’ostacolo più grande che abbiamo davanti alla strada che ci conduce verso una maggiore redistribuzione della ricchezza. Perché la battaglia per la giusta patrimoniale non sia vana, e non si risolva solo in uno slogan, occorre quindi chiarire immediatamente che la sua introduzione deve essere accompagnata da misure adeguate necessarie a contrastare la fuga di capitali. I ricchi vogliono scappare, noi possiamo impedirglielo, e riprenderci quello che ci è stato tolto, se decidiamo di mettere in discussione non solo la scandalosa disuguaglianza che abbiamo davanti agli occhi, ma anche le istituzioni che la rendono possibile, a partire dalla libertà di fuga dei capitali inscritta nei Trattati europei.
Fonte
07/12/2020
Argentina - Approvata la patrimoniale per l’emergenza Covid-19
L'Argentina ha approvato una tassa patrimoniale una tantum per raccogliere fondi per contribuire a pagare le forniture mediche e i pacchetti di aiuti finanziari durante la pandemia di Covid-19.
La “tassa del milionario”, che colpisce le persone con un patrimonio di oltre 200 milioni di pesos (circa 2 milioni di euro), è passata al Senato con 42 voti a 26. Il Paese sudamericano ha registrato quasi 1,5 milioni di casi accertati e quasi 40.000 morti per il Covid-19.
Intanto, il presidente argentino Alberto Fernandez ha annunciato che le misure sanitarie adottate dal 20 marzo per affrontare la pandemia continueranno fino al 20 dicembre, anche se ha introdotto cambiamenti nella valutazione del rischio della maggior parte delle aree del Paese.
Ora quasi tutto il territorio è sotto la categoria di area a distanza sociale obbligatoria, mentre solo due città meridionali del Paese, Bariloche e Puerto Deseado, rimangono come aree a bassa distanza sociale obbligatoria.
Fernandez ha detto che prevede di vaccinare 300.000 persone contro il covid-19 prima della fine dell’anno, con le dosi che arriveranno dallo Sputnik V, mentre ha stimato che ne coprirà altri 10 milioni tra gennaio e febbraio con lo stesso vaccino russo.
Fonte
06/12/2020
5 Dicembre 2020. Nelle piazze per salute, patrimoniale e dignità
Quasi 60.000 decessi. Questi sono i numeri della stage che il virus del Covid sta seminando in Italia. Numeri che fanno rabbrividire, se si pensa che in tutta la Cina le vittime sono state poco meno di 5.000.
Numeri che potevano e potrebbero essere diversi se si fosse agito subito, in modo deciso ed efficiente per tutelare la salute della popolazione.
Essere scesi a patti con Confindustria, per tutelare la salute dell’economia, e aver optato per una convivenza con il virus per tutelare i profitti, ha prodotto una parte di questa strage. L’altra spinta l’ha data una politica di tagli strutturali al sistema sanitario costante e lineare negli ultimi 30 anni.
Nel frattempo, sempre più ampi settori della società sono stati messi in ginocchio, senza la possibilità di liberarsi dal ricatto tra salute e lavoro, senza un sostegno serio al proprio reddito, senza alcuna garanzia di ritorno ad una normalità che già prima della pandemia faceva acqua da tutte le parti.
Sostenere un lockdown vero, attuare un sistema di tracciamento di massa efficiente, isolare e curare i positivi. Questa era ed è l’unica strategia vincente che avrebbe salvato almeno una parte di questi 60.000 morti. Tutto ciò non è stato fatto, perchè a detta del governo, non ci sono i soldi per sostenere tutto ciò.
E invece i soldi ci sono, e sono i miliardi investiti in armamenti e in opere inutili. E se questi miliardi non bastassero, c’è una tassazione sui capitali finanziari da fare, che oggi sono tassati il 20% in meno rispetto ai redditi dei lavoratori!
Ieri in molte piazze d'Italia Potere al Popolo ha manifestato per affermare il diritto alla salute, e alla dignità, e per rivendicare l’unica soluzione a questa crisi: investimenti strutturali nel settore sanitario e patrimoniale sui ricchi a sostegno dei lavoratori messi in ginocchio dalla crisi!
A Napoli gli attivisti di Potere al Popolo hanno rivendicato la necessità di una Bilionarie Tax, una patrimoniale sui ricchi a diretto e unico favore dei poveri, un’operazione che “costa infinitamente meno di quanto si è già speso fin qui, infinitamente meno di quanto si è perso finora in termini di produzione, commercio, turismo, ecc. Soprattutto, infinitamente meno di quanto si perderà nei prossimi mesi, andando avanti a stop and go, tra liberalizzazioni natalizie, pasquali e ferragostane, e “nuove ondate” dopo ogni “liberi tutti”.
A Roma si è manifestato contro la chiusura dell’ospedale S. Giacomo, uno dei tanti ad essere stato chiuso negli ultimi anni e per rivendicare investimenti immediati sul sistema sanitario pubblico.
A Bologna e in alcuni paesi della provincia, striscioni e manifesti sono apparsi a dire che “a Natale si può, si può ricostruire la sanità pubblica, la scuola, i trasporti, garantire reddito per tutte e tutti, semplicemente… tassando i milionari”, mentre diversi presidi hanno denunciato il continuo avanzare della sanità privata davanti alla sede dell’AIOP, sostenuta dalla Regione anche di fronte alla chiusura di centinaia di posti letto all’Ospedale S.Orsola.
A Torino, gli attivisti hanno partecipato e dato sostegno all’iniziativa NO TAV in Piazza Castello, per ricordare che “i finanziamenti devono essere destinati alla sanità pubblica e non alle grandi opere inutili come il TAV. All’interno delle iniziative in vista della giornata dell’8 dicembre, storica data del movimento in cui fu liberato il primo territorio in cui doveva sorgere il cantiere, era necessario ribadire le priorità di questo paese, soprattutto ora quando la seconda ondata della pandemia [...] ha mostrato tutti i limiti e le inadeguatezze del nostro sistema sanitario.”
Moltissime altre manifestazioni si sono tenute da Sud a Nord, a Catania come a Milano, a Lecce come a Livorno, Pisa, Forlì e in diverse altre città.
Tutti a rivendicare la stessa cosa: che la crisi la paghino i ricchi, quel 5% della popolazione che detiene il 41% della ricchezza nazionale netta, che la salute deve essere messa al centro dell’agenda politica di questo Paese, e che le politiche di aggressione ai lavoratori e ai territori devono finire subito.
Fonte
02/12/2020
Perché la “Billionaire Tax” è meglio della patrimoniale
Questo è un paese in cui alla parola patrimoniale anche quelli senza un euro in banca mettono mano alla pistola. Lo stiamo vedendo in questi giorni in cui una timida proposta presentata in parlamento da Leu ha avviato una contro-ondata d’urto che ha messo insieme dalla Lega al Pd, da Forza Italia a Italia Viva passando per il M5S.
A farne le spese è stato anche Giorgio Cremaschi, che dopo un dibattito televisivo in territorio ostile (Rete 4) – in cui ha sostenuto la patrimoniale come alternativa credibile alla guerra contro i lavoratori dipendenti – è stato sottoposto ad un linciaggio social da parte di troll della destra ma anche di taxfobici di ogni risma.
Ma vogliamo segnalare anche l’inaccettabile prosopopea con cui il colonnista del Corriere della Sera, Beppe Severgnini, afferma in televisione che chi ha un reddito di 500mila euro debba essere considerato come ceto medio. Questi vivono veramente nel loro mondo, fuori dal nostro mondo, e non sono più sopportabili.
È evidente come in un contesto già agitato come quello che stiamo vivendo dentro la crisi pandemica e sociale, la discussione sui dati reali diventa impossibile da veicolare a fronte di un automatismo isterico e trasversale che dice no alla patrimoniale... indipendentemente dai patrimoni che si posseggono realmente.
Un anno fa Potere al Popolo produsse una giornata di mobilitazione nazionale per la redistribuzione della ricchezza. Nell’indicare gli slogan sintetici da gestire nelle strade e nelle piazze, si discusse se utilizzare il termine “patrimoniale” o no proprio per i motivi fin qui indicati. Ne uscì fuori una definizione diversa e tutto sommato azzeccata: la “Billionaire Tax”. Il riferimento al locale di lusso in Sardegna e al suo odioso proprietario – Briatore – rende immediatamente l’idea e il volto di chi sia il bersaglio di questa tassazione sui patrimoni. Il nemico così cessa di essere invisibile.
In secondo luogo è fondamentale chiarire dove, cosa e di chi sono i patrimoni da colpire per rendere disponibili maggiori risorse collettive per un paese alla prese con una durissima crisi sociale.
E allora facciamo una fotografia semplice per capire di cosa stiamo parlando.
La ricchezza privata nel nostro paese, secondo la Banca d’Italia, è più o meno di 9.743 miliardi di euro. Come è composta? 5.246 miliardi cioè il 55,6% è ricchezza immobiliare (abitazioni e locali). Dentro questa ci sono sia le prime case che le seconde, le terze, le decime, gli imperi immobiliari, uffici, magazzini etc.
Con un riflesso automatico, ma anche parecchio condizionato dai cattivi manipolatori, tutti pensano che una patrimoniale si abbatterebbe subito su questa parte dei patrimoni. Ragione per cui anche chi è proprietario solo della casa in cui abita (in Italia il 72,3% delle case di proprietà) si sente nel mirino e comincia a grignare.
Ma il resto dei patrimoni che compongono la ricchezza privata da che cosa sono composti? Più o meno 3.900 miliardi di euro, ossia il 37,4% sono patrimoni mobiliari cioè finanziari (azioni, obbligazioni, derivati, depositi, titoli). Pensate un po’ che solo il 3,5% è composto da beni materiali (gioielli, quadri, orologi di lusso etc.). Secondo la Banca d’Italia però il peso dei patrimoni finanziari sulla ricchezza privata è ancora più elevato e nel 2019 è arrivato a 4.455 miliardi, una cosetta come 555 miliardi di patrimoni finanziari in più rispetto ad altre fonti.
Ed è proprio su questo segmento dei patrimoni privati che si concentra la “billionaire Tax”. Si tratta cioè di quella ricchezza finanziaria, spesso fittizia e speculativa, che riesce a crescere anche nei momenti di crisi, cioè quando settori interi della società vedono precipitare le proprie condizioni di vita. Non solo. Chi possiede la gran parte di questi patrimoni finanziari sono anche pochi, ma fanno di tutto per far credere di essere molti e portare anche chi ne escluso a difesa dei propri interessi.
Secondo Prometeia la stima sugli High net worth individual (Hnwi, cioè i patrimoni individuali dei ricchi), è ad oggi stimato a 836 miliardi di euro (+4% rispetto agli 804 miliardi nel 2008) e riguarda 590 mila persone su sessanta milioni di abitanti del nostro paese.
La Boston Consulting dà una stima ancora più ristretta del gruppo dei ricchi (in questo caso li chiama affluent). Nel nostro Paese, gli affluent sono 1,4 milioni di persone, ma i milionari veri e propri costituiscono un gruppo più ristretto di 400mila persone su 60 milioni di abitanti, molto meno dell’1%.
Ma i ricchi sono furbissimi e feroci quando devono difendere i loro interessi materiali. E quindi mettono in giro voci su un nuovo blitz – di cui nessuno parla – con prelievi forzosi sui conti correnti delle famiglie, come avvenuto nel 1992 con il governo Amato. Ma anche qui, come stanno effettivamente le cose?
I dati presentati nel bollettino mensile dell’Abi ad ottobre segnano un incremento della liquidità sui depositi anno su anno dell’8 per cento, a quota 1.682 miliardi, in aumento di 125 miliardi. A fine agosto la liquidità era già su quei livelli, a 1.671 miliardi.
Se usando la statistica di Trilussa dividiamo questo malloppo per gli abitanti, viene fuori che ce ne sarebbero 28.000 euro a testa. Escludendo la fascia di popolazione tra gli 0 e i 14 anni che difficilmente potranno essere titolari di conti correnti ed escludiamo anche quelli fino a 18 anni, alla fine dovremmo dividere il malloppo su 50 milioni di persone e qui la media salirebbe a 33.640 euro a cranio. Ma sappiamo benissimo che in questa media ci sono conti in rosso fisso, conti con poche centinaia di euro, conti con qualche migliaio di euro e conti con decine di migliaia di euro. Questi ultimi però raramente sono liquidi sui conti perché in gran parte vengono investiti in prodotti finanziari (obbligazioni, titoli, derivati etc. etc.)
E qui potrebbe venire in mente la storiella del campesino colombiano che si presenta alla banca centrale chiedendo che gli venissero consegnati i soldi del reddito procapite indicati nelle statistiche ufficiali ma di cui non disponeva e che non aveva mai visto nella sua vita. Ragione per cui una patrimoniale sui conti correnti colpirebbe veramente più il ceto medio che i ricchi.
Dunque la “Billionaire Tax” punta il mirino esattamente dove sta il malloppo cioè sui patrimoni finanziari di quelli come Briatore per intendersi. E lì di ciccia ce n’è molta e, paradossalmente ma non troppo, oggi è tassata meno che i redditi da lavoro.
L’obiezione più ovvia – ma anche quella di chi non propone altre soluzioni concrete su questo terreno – è che i capitali fuggirebbero via con un click ai primi rumors di una “Billionaire Tax” cioè una patrimoniale mirata sui patrimoni finanziari.
Ma quella che andrebbe via sarebbe ricchezza reale o ricchezza fittizia cioè inutile, speculativa, mobile e fugace per sua natura? E come mai in alcuni paesi (vedi Cipro) la fuga dei capitali è stata bloccata dallo Stato quando si è trattato di applicare l’austerity imposta dalla Troika? E i possessori di questa ricchezza fittizia sarebbero disposti a seguirla (diventando profughi o apolidi di lusso) magari rinunciando ad un mercato di 60 milioni di consumatori e alla ricchezza reale (beni materiali) che lasciano in Italia?
Eh si perché a quel punto il potere coercitivo dello Stato sarebbe inevitabile, giustificabile, indispensabile. Insomma dovrebbero andarsene a Miami lasciandoci l’isola o, in questo caso, la penisola. Mica male come prospettiva. Magari un’area regionale come l’Alba Euromediterranea potrebbe rivelarsi utilissima in una ipotesi come questa. Ci si sta lavorando.
Vedi anche: Tassazione dei grandi patrimoni. Una modesta proposta
Fonte
11/11/2020
Tassazione dei grandi patrimoni. Una modesta proposta
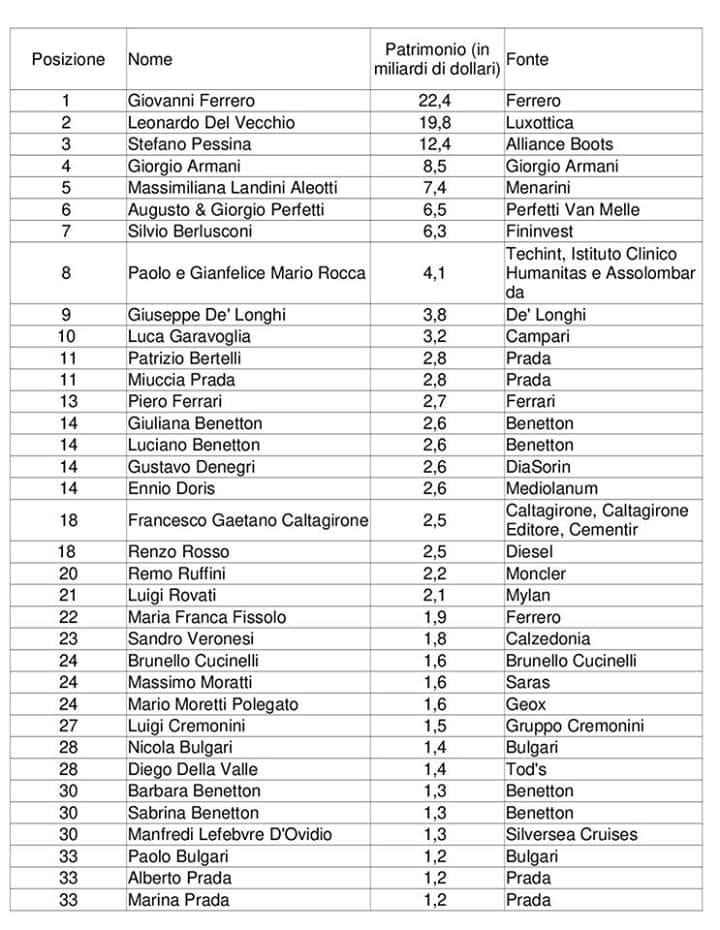
E qui viene la prima domanda. In Italia chi avrebbe da temere da una “patrimoniale” sui grandi patrimoni? Solo 400mila ricchi su ben 60 milioni di persone, è molto meno dell’1% della popolazione.
È impressionante però che, appena si senta evocare la parola “patrimoniale”, la mano di alcuni corra subito alla pistola ed inizi un fuoco di sbarramento senza precedenti.
È vero che in passato il criterio della tassa patrimoniale ha avuto un estensione che l’ha arbitrariamente resa erga homnes, colpendo un po’ tutti e non solo i possessori di patrimoni rilevanti.
È stato il caso dell’ISI (Imposta Straordinaria sugli Immobili) nella Legge Finanziaria di Amato nel 1992, la stessa che in una notte fece il prelievo forzoso su tutti i conti correnti. È stato il caso dell’Ici (Imposta Comunale sugli Immobili), introdotta sempre da Amato, per onorare la prima stangata “lacrime e sangue” in nome del Trattato di Maastricht. Poi c’è stata l’Imu, prima su tutte le abitazioni, poi escludendo le abitazioni di residenza.
Tutte imposte a loro modo patrimoniali (cioè sul patrimonio rappresentato dalle proprietà immobiliari), che però in passato hanno colpito anche chi aveva solo una casa dove abitava o aveva ancora un mutuo in corso, ovvero non era ancora pienamente proprietario dell’abitazione. Se avesse cessato di pagarne le rate, la proprietà diventava automaticamente della banca.
Nel corso degli anni, questa imposta “patrimoniale” sulle abitazioni si è riconvertita più saggiamente, esonerandone le prime case, quelle in cui si abita.
Poi c’è la tassazione sui prodotti finanziari (azioni, obbligazioni, titoli di Stato) che va da un minimo del 12,5% ad un massimo del 23%. Nulla a che vedere con la tassazione imposta sui redditi di lavoro che nella parte superiore ai 18mila euro, supera già questo ultimo livello.
Il reddito da lavoro oggi è più tassato di quello derivante da attività finanziarie. Chiaro?
Da questo punto di vista, per paradosso, sarebbe sufficiente equiparare la tassazione sui prodotti finanziari a quella sui redditi da lavoro per scaglioni (cioè la stessa aliquota su 30.000 euro da lavoro come su 30.000 euro da rendita finanziaria) per avere soldi a palate nella fiscalità generale.
Ma anche da una “patrimoniale” mirata sui grandi patrimoni, in Italia chi è che avrebbe qualcosa da temere? Non tutti, non tanti, ma pochi. Andiamo a vedere.
L’edizione 2019 dello studio di Boston Consulting Group sulla ricchezza nel mondo, monitora anche quanti e quanto siano ricchi i ricchi in Italia. Il nostro paese figura al nono posto nel mondo per numero di milionari, con ben 5 mila miliardi di ricchezza finanziaria personale (prevista in crescita a 5,6 mila miliardi entro il 2023) sulla ricchezza privata complessiva (finanziaria e immobiliare al 95%) che si aggira sui 9mila miliardi di euro.
In pratica quasi il 60% della ricchezza privata è in mano ad un ristretto numero di persone. Non solo. Nella graduatoria dei Paesi in cui vivono persone dotate di un patrimonio superiore ai 100 milioni, l’Italia passa dalla ventiduesima alla quinta posizione, con il 4% dei super ricchi di tutto il pianeta.
Nella ricerca di Boston Consulting, si rileva che nel mondo le persone con un patrimonio compreso tra 250 mila e 1 milione di dollari sono circa 76 milioni. Questi soggetti vengono definiti come “affluent”. Nel nostro Paese, gli affluent sono 1,4 milioni di persone, mentre i milionari veri e propri costituiscono un gruppo ristretto di 400mila persone su 60 milioni di abitanti, molto meno dell’1%.
In Italia ci sono dieci persone che da sole possiedono una ricchezza di 100 miliardi di euro. All’estero risultano depositati 174,9 miliardi di euro di ricchezza privata di soggetti italiani, ma sono solo quelli che si è riusciti ad individuare.
Nel nostro paese, mentre il 10% più ricco della popolazione (più o meno 5 milioni di adulti) ha aumentato la sua quota di reddito nazionale guadagnando il 30% del totale, la metà più povera degli italiani guadagna una quota sempre minore, circa il 24%. Il reddito totale italiano, così come riportato nei conti nazionali, è più o meno 1.500 miliardi di euro, quindi i 5milioni di italiani più ricchi hanno mediamente un reddito di 90 mila euro annui e i 25milioni di italiani più poveri, invece, si accontentano (in media) di circa 15mila euro lordi annui.
Poi ci sono gli ultra-ricchi, cioè circa 500mila adulti, che detengono il 7,5% del reddito nazionale nel 2016, cioè circa 225.000 euro a testa. Naturalmente annui.
La classe media invece, cioè i 20 milioni di adulti, in mezzo tra i più poveri ed i più ricchi, dopo un lungo trend decrescente ha visto negli ultimi tre anni un lieve aumento del reddito e nel 2016 il reddito medio di questa fascia della popolazione era, in media, circa 34.500 euro lordi annui, ovvero il 46% del reddito nazionale.
Si può quindi concludere che anche in Italia è presente una forte disuguaglianza dei redditi, che oltretutto non accenna a ridursi. Anzi.
Tuttavia, questo è solo uno dei vari aspetti delle disuguaglianze nel nostro paese. Uno studio della Banca d’Italia, ad esempio, riscontra una forte disuguaglianza di opportunità dovuta ad un’alta persistenza delle condizioni economiche di partenza degli individui. L’ascensore sociale, in altri termini, è bloccato; se nasci povero, difficilmente puoi cambiare il tuo status.
Se invece del reddito guardiamo poi alla ricchezza accumulata, un altro studio della Banca di Italia ha misurato una distribuzione del patrimonio italiano fortemente concentrata, per cui il 10% della popolazione con più ricchezza detiene il 46% del patrimonio totale.
Distribuzione di reddito e distribuzione di ricchezza sono molto differenti, ma sono fortemente correlate. La distribuzione della ricchezza è maggiormente diseguale ed a maggior concentrazione. La strettissima relazione tra le due comporta che ad aumenti della disuguaglianza nella distribuzione patrimoniale seguano aumenti nella disuguaglianza dei redditi.
Se i redditi da lavoro, unica fonte di reddito per la maggioranza delle famiglie, non crescono, è evidente come il capitale (la ricchezza patrimoniale, immobiliare e finanziaria) continua ad avere sempre maggiore importanza generando crescenti livelli di disuguaglianza.
I redditi delle sempre maggiori attività finanziarie aumenteranno lo stock di ricchezza patrimoniale anno dopo anno, e in un contesto con scarsi investimenti produttivi questa accumulazione non fa che aumentare la rendita finanziaria, ancor prima dei profitti.
La disuguaglianza inaccettabile è che, ad esempio, le imposte sul lavoro sono mediamente più alte di quelle sulla ricchezza dovuta a prodotti finanziari.
Quando si vende un titolo azionario con un guadagno, viene tassata la differenza tra il prezzo di vendita (al netto delle commissioni pagate all’istituto bancario) e il cosiddetto prezzo di carico, o fiscale, ossia il valore di acquisto comprensivo delle commissioni. Su questa differenza si applica un’imposta del 26%. La stessa aliquota del 26% è applicata ai dividendi staccati dal titolo.
Per le obbligazioni societarie l’imposta, su interessi e plusvalenze, è passata dal luglio 2014 dal 20% al 26%. In questa categoria sono comprese obbligazioni italiane ed estere. Anche le plusvalenze sui derivati (opzioni, future, swap, certificati o cfd) sono tassate al 26%.
I guadagni da titoli di stato come BTP (e BTP indicizzati), BOT, CCT e CTZ sono invece tassati al 12,5%.
Sugli stipendi da lavoro dipendente sono attualmente previsti 5 scaglioni di reddito, pagando le imposte alla fonte (qui nessuna evasione è possibile per il salariato) in base alla relativa aliquota Irpef, collocata in un range tra il 23% e il 43%.
A questa si sommano le addizionali Irpef comunali e regionali da versare agli enti locali, in base alla residenza. Le Regioni possono applicare l’imposta entro il tetto massimo di 3,3% mentre i Comuni entro lo 0,8%, tranne casi particolari (a Roma ad esempio è dello 0,9%).
Le imposte sui redditi da lavoro, appena si superano i 15mila euro lordi l’anno (tassati a 23%, ad esclusione della no tax area), vedono balzare le imposte ad una aliquota del 27%, superiore di un punto a quella sui prodotti finanziari. Se poi si superano i 28mila euro lordi – nei redditi da lavoro – si salta subito al 38%, ben 12 punti in più della tassazione sui prodotti finanziari.
Possiamo dirlo allora che nel nostro paese il vero problema della crescente disuguaglianza sociale, della mancata redistribuzione sia del reddito sia della ricchezza, sono proprio i ricchi? In questi anni di crisi – ed ora con la pandemia di Covid – si sono arricchiti ancora di più a discapito del resto della popolazione.
Ma i soldi – come abbiamo visto – ci stanno eccome, stanno solo e ancora nelle mani sbagliate, invece di essere messi a disposizione lì dove servono. Jonathan Swift, l’autore di Gulliver, fece scalpore nel Settecento con la sua provocatoria “modesta proposta”: quella di far mangiare ai poveri i propri figli. Oggi potremmo rispondere con il suo contrario: Eat the rich! Mangiamoci i ricchi e ce ne sarà per tutti. Se non vorranno essere mangiati aprano i cordoni della borsa e partecipino allo sforzo generale del paese in questa fase di crisi globale.
Il problema della enorme appropriazione privata della ricchezza in Italia e delle accresciute disuguaglianze sociali che ne derivano, verrà acutizzata spaventosamente dalla recessione accentuata dalla pandemia in corso. Il problema della redistribuzione della ricchezza si pone e si pone concretamente, già nel breve periodo. E sarà una lotta feroce.
Fonte
Iscriviti a:
Post (Atom)